Para preparar o inventário de estoque de 31/12/2026 para a CBS, a empresa precisa revisar o cadastro de produtos, conferir o custo de aquisição, localizar o documento fiscal de cada item e conciliar ERP, contagem física e contabilidade antes da data. A contagem é única e serve de base ao crédito presumido.
O inventário de estoque de fim de ano sempre foi rotina de fechamento, com equipe no depósito, coletor na mão e ajuste no sistema quando a contagem não batia. Em 2026 ele ganha outra função, porque o levantamento de 31 de dezembro passa a ser a base do crédito presumido da CBS.
O Decreto nº 12.955/2026 fixou essa data como a única admitida e determinou que a contagem aconteça uma só vez, sem previsão de recontagem em janeiro. A parte operacional continua valendo e recebe uma camada fiscal: o que compõe o estoque de abertura, quais dados cada linha precisa trazer e onde a conciliação costuma falhar.
Como preparar o inventário de estoque de 31/12 para a CBS?
Para preparar o inventário de estoque de 31/12/2026 para a CBS, a empresa precisa contar todo o estoque próprio nessa data, uma única vez, e registrar cada item com descrição, NCM, quantidade e custo de aquisição, separando compras no mercado interno de importações e mantendo o documento fiscal de cada linha.
Esse levantamento sustenta o crédito presumido da CBS sobre o estoque, previsto no art. 381 da Lei Complementar nº 214/2025 e nos arts. 605 a 613 do decreto, e sua preparação tem quatro frentes:
- Revisar o cadastro de produtos, principalmente NCM, descrição e unidade de medida.
- Conferir o custo de aquisição do sistema com as notas fiscais de entrada.
- Localizar o XML ou a declaração de importação de cada item.
- Conciliar o saldo do ERP com a contagem física e a contabilidade.
Por que a contagem tem data única e não pode ser refeita
O art. 608 do decreto manda realizar o inventário em 31/12/2026, exclui expressamente o dia 1º de janeiro de 2027 e estabelece que o levantamento é feito uma única vez. Na nossa leitura, a lógica é preservar a fotografia do estoque na virada de PIS e Cofins para a CBS.
Isso elimina a saída de sempre, que era acertar o saldo em janeiro. Item contado a menos, com NCM errado ou sem nota localizada fica registrado assim, e por isso a correção precisa acontecer entre outubro e dezembro.
O que o Decreto nº 12.955/2026 exige do inventário
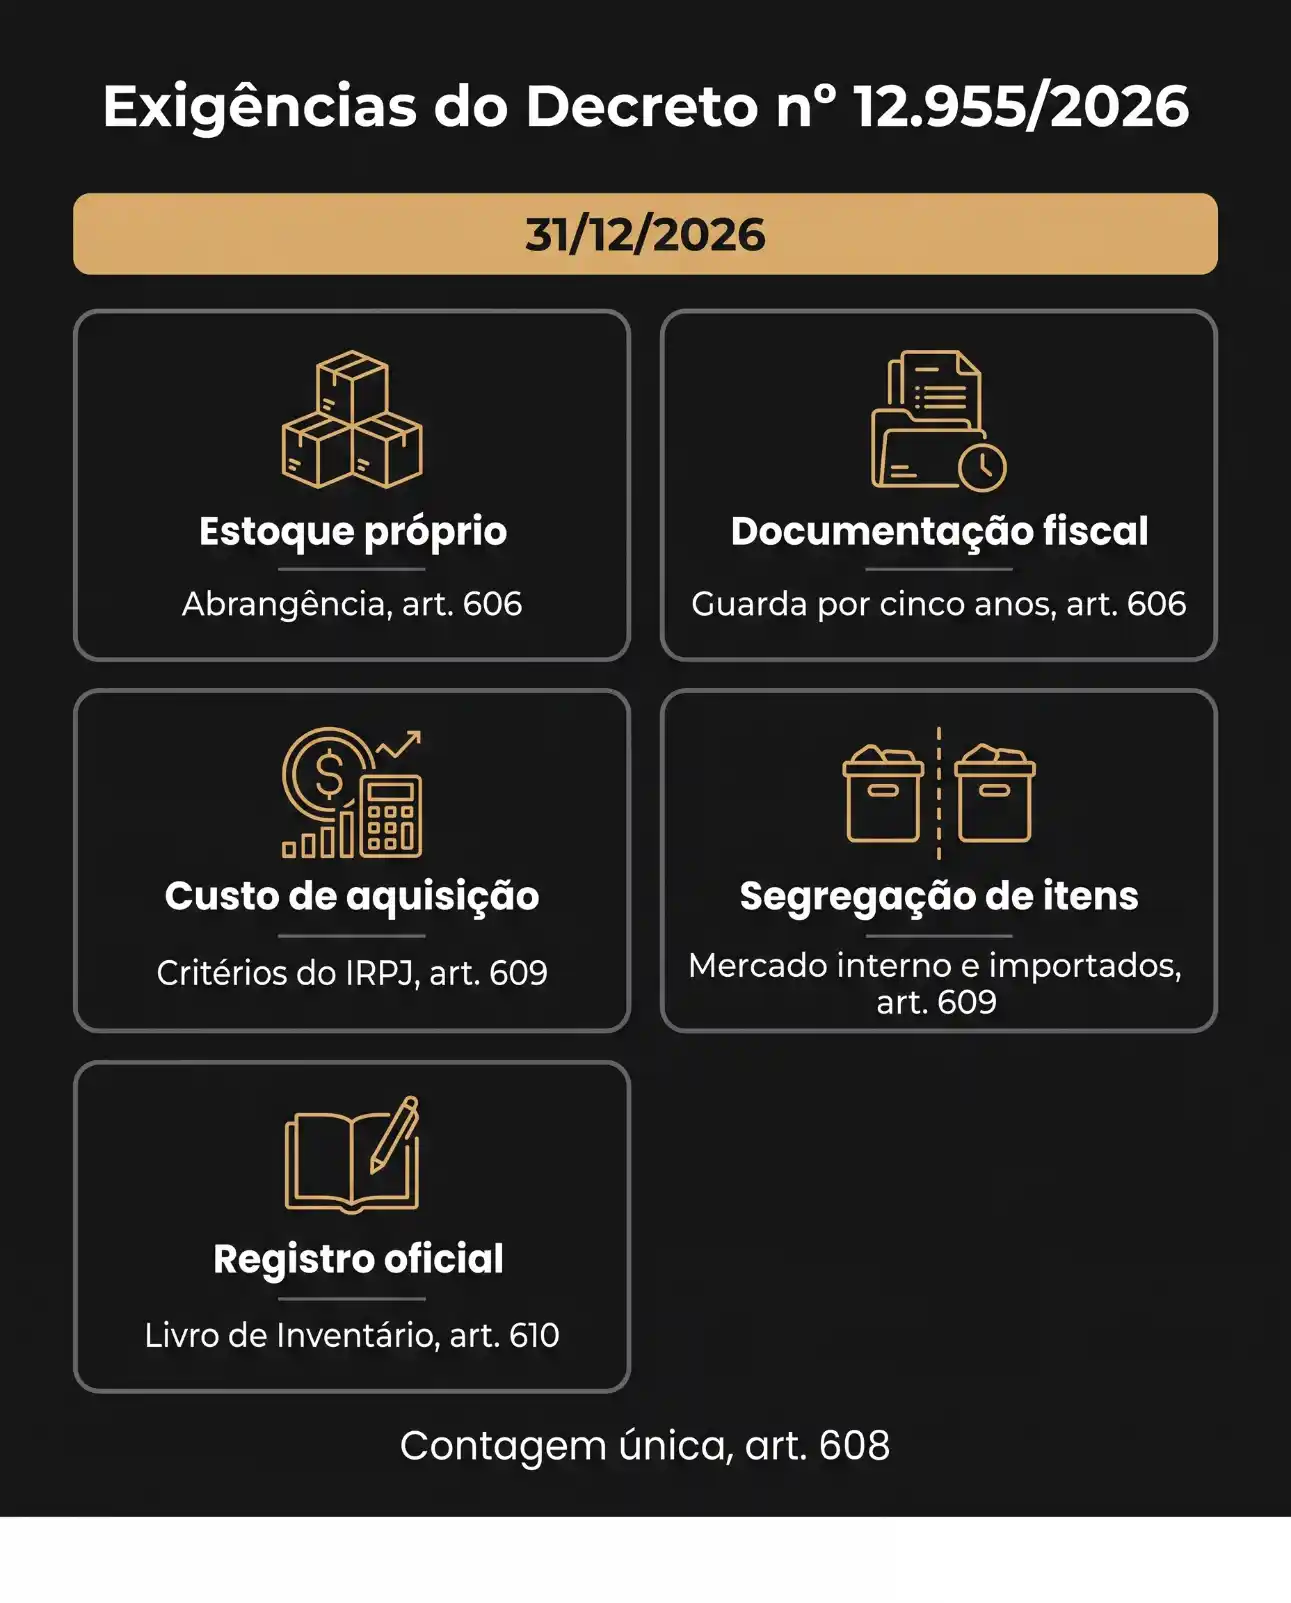
O decreto fixa cinco exigências nos arts. 606 a 610:
- O levantamento abrange mercadorias, produtos acabados e em processo, matérias-primas e embalagens próprios.
- Todos os itens precisam de documentação fiscal idônea, guardada por no mínimo cinco anos.
- O valor de cada item é o custo de aquisição, pelos critérios da legislação do IRPJ.
- Bens do mercado interno e bens importados aparecem separados.
- O registro vai para o Livro de Inventário, com quantidade, valor unitário, classificação fiscal e descrição.
A escrituração ainda depende de ato normativo. Em curso com o CFC, em 25/06/2026, a Receita Federal indicou o registro F150 da EFD-Contribuições para o crédito e o Bloco H da EFD ICMS/IPI e a ECF para o detalhamento do estoque, obrigações do SPED. É orientação sujeita a confirmação.
O que entra no estoque de abertura?
O estoque de abertura é o conjunto de bens próprios que a empresa possui em 31/12/2026, verificado e valorado por inventário, nos termos do art. 606 do decreto. Entrar no inventário e gerar crédito, porém, são etapas diferentes.
O levantamento relaciona todo o estoque próprio, enquanto o crédito depende das hipóteses do art. 605 e dos filtros do art. 607, tema do post sobre quais itens do estoque geram crédito presumido da CBS.
Mercadorias, produtos acabados, produtos em processo, matérias-primas e embalagens
No comércio, o estoque de abertura reúne as mercadorias para revenda em lojas, depósitos e centros de distribuição. Na indústria, a valoração muda, porque o art. 609 manda considerar, nos produtos acabados e em processo, apenas o custo de aquisição das matérias-primas e dos materiais de embalagem.
Uma indústria de móveis, por exemplo, precisa chegar ao custo das chapas, ferragens e embalagens de cada lote pronto, sem mão de obra nem energia. Quem mantém a estrutura de produto organizada para o Bloco K parte na frente.
Mercadorias de terceiros ficam fora
O critério do decreto é a propriedade. Mercadoria recebida em consignação, para demonstração, conserto ou industrialização por encomenda pode estar na prateleira em 31/12, mas pertence a terceiros e não compõe o estoque de abertura de quem a guarda.
O caminho inverso pede a mesma atenção: o estoque próprio em poder de operador logístico, armazém ou industrializador continua sendo da empresa, e o decreto não detalha como comprovar essa posição. O prudente é combinar com o terceiro, com antecedência, o relatório de 31/12.
Quais dados cada item do inventário precisa ter?
Cada item do inventário precisa ter descrição, classificação fiscal (NCM), quantidade, valor unitário pelo custo de aquisição, indicação de origem e um documento fiscal idôneo que o respalde. O art. 610 pede especificações que permitam a perfeita identificação de cada item, o que afasta linhas genéricas ou agrupadas.
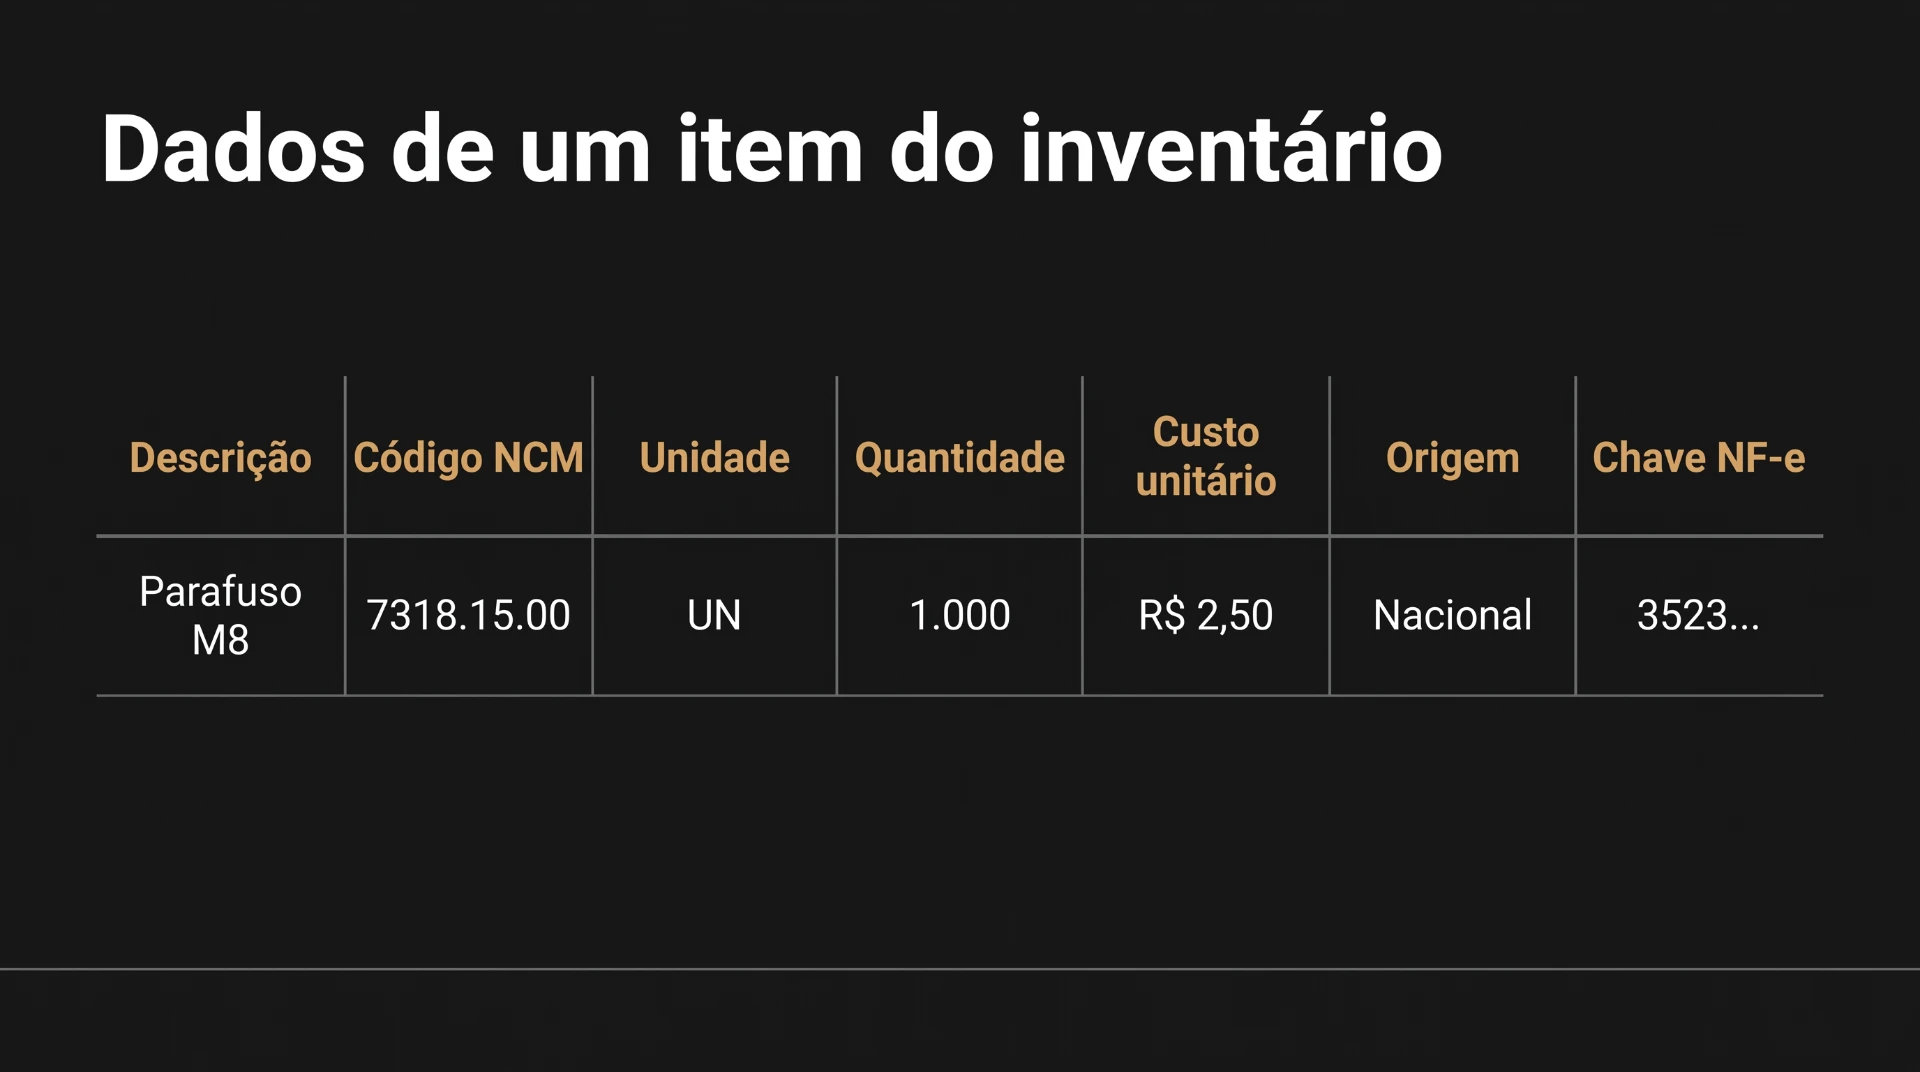
Descrição, NCM, quantidade e custo de aquisição
Cada campo tem uma função no cálculo e na comprovação do crédito:
- A descrição precisa identificar o produto, sem termos como “diversos” ou “peças”.
- O NCM indica se o item está entre os monofásicos e os sujeitos à substituição tributária.
- A quantidade segue a unidade de medida do estoque, com fator de conversão da compra.
- O custo de aquisição, e não o preço de venda, é a base do percentual de 9,25%.
Esse percentual, aplicado sobre o custo de aquisição, é o do crédito presumido e equivale à soma das alíquotas não cumulativas de PIS e Cofins, sem representar a alíquota da CBS.
Origem nacional ou importada e nota fiscal de entrada
O inventário separa mercado interno e importação porque o cálculo muda. No primeiro caso, o crédito é de 9,25% sobre o valor do estoque. No segundo, é o valor efetivamente pago de PIS/Pasep-Importação e Cofins-Importação, sem o adicional de alíquota, o que exige declaração de importação e comprovante de recolhimento.
A nota fiscal de entrada mostra que o bem é novo e veio de pessoa jurídica domiciliada no País, requisitos do art. 607. Item que entrou por ajuste de saldo ou migração de sistema, sem XML vinculado, fica sem respaldo documental.
Como conciliar contagem física, ERP, XML e contabilidade?
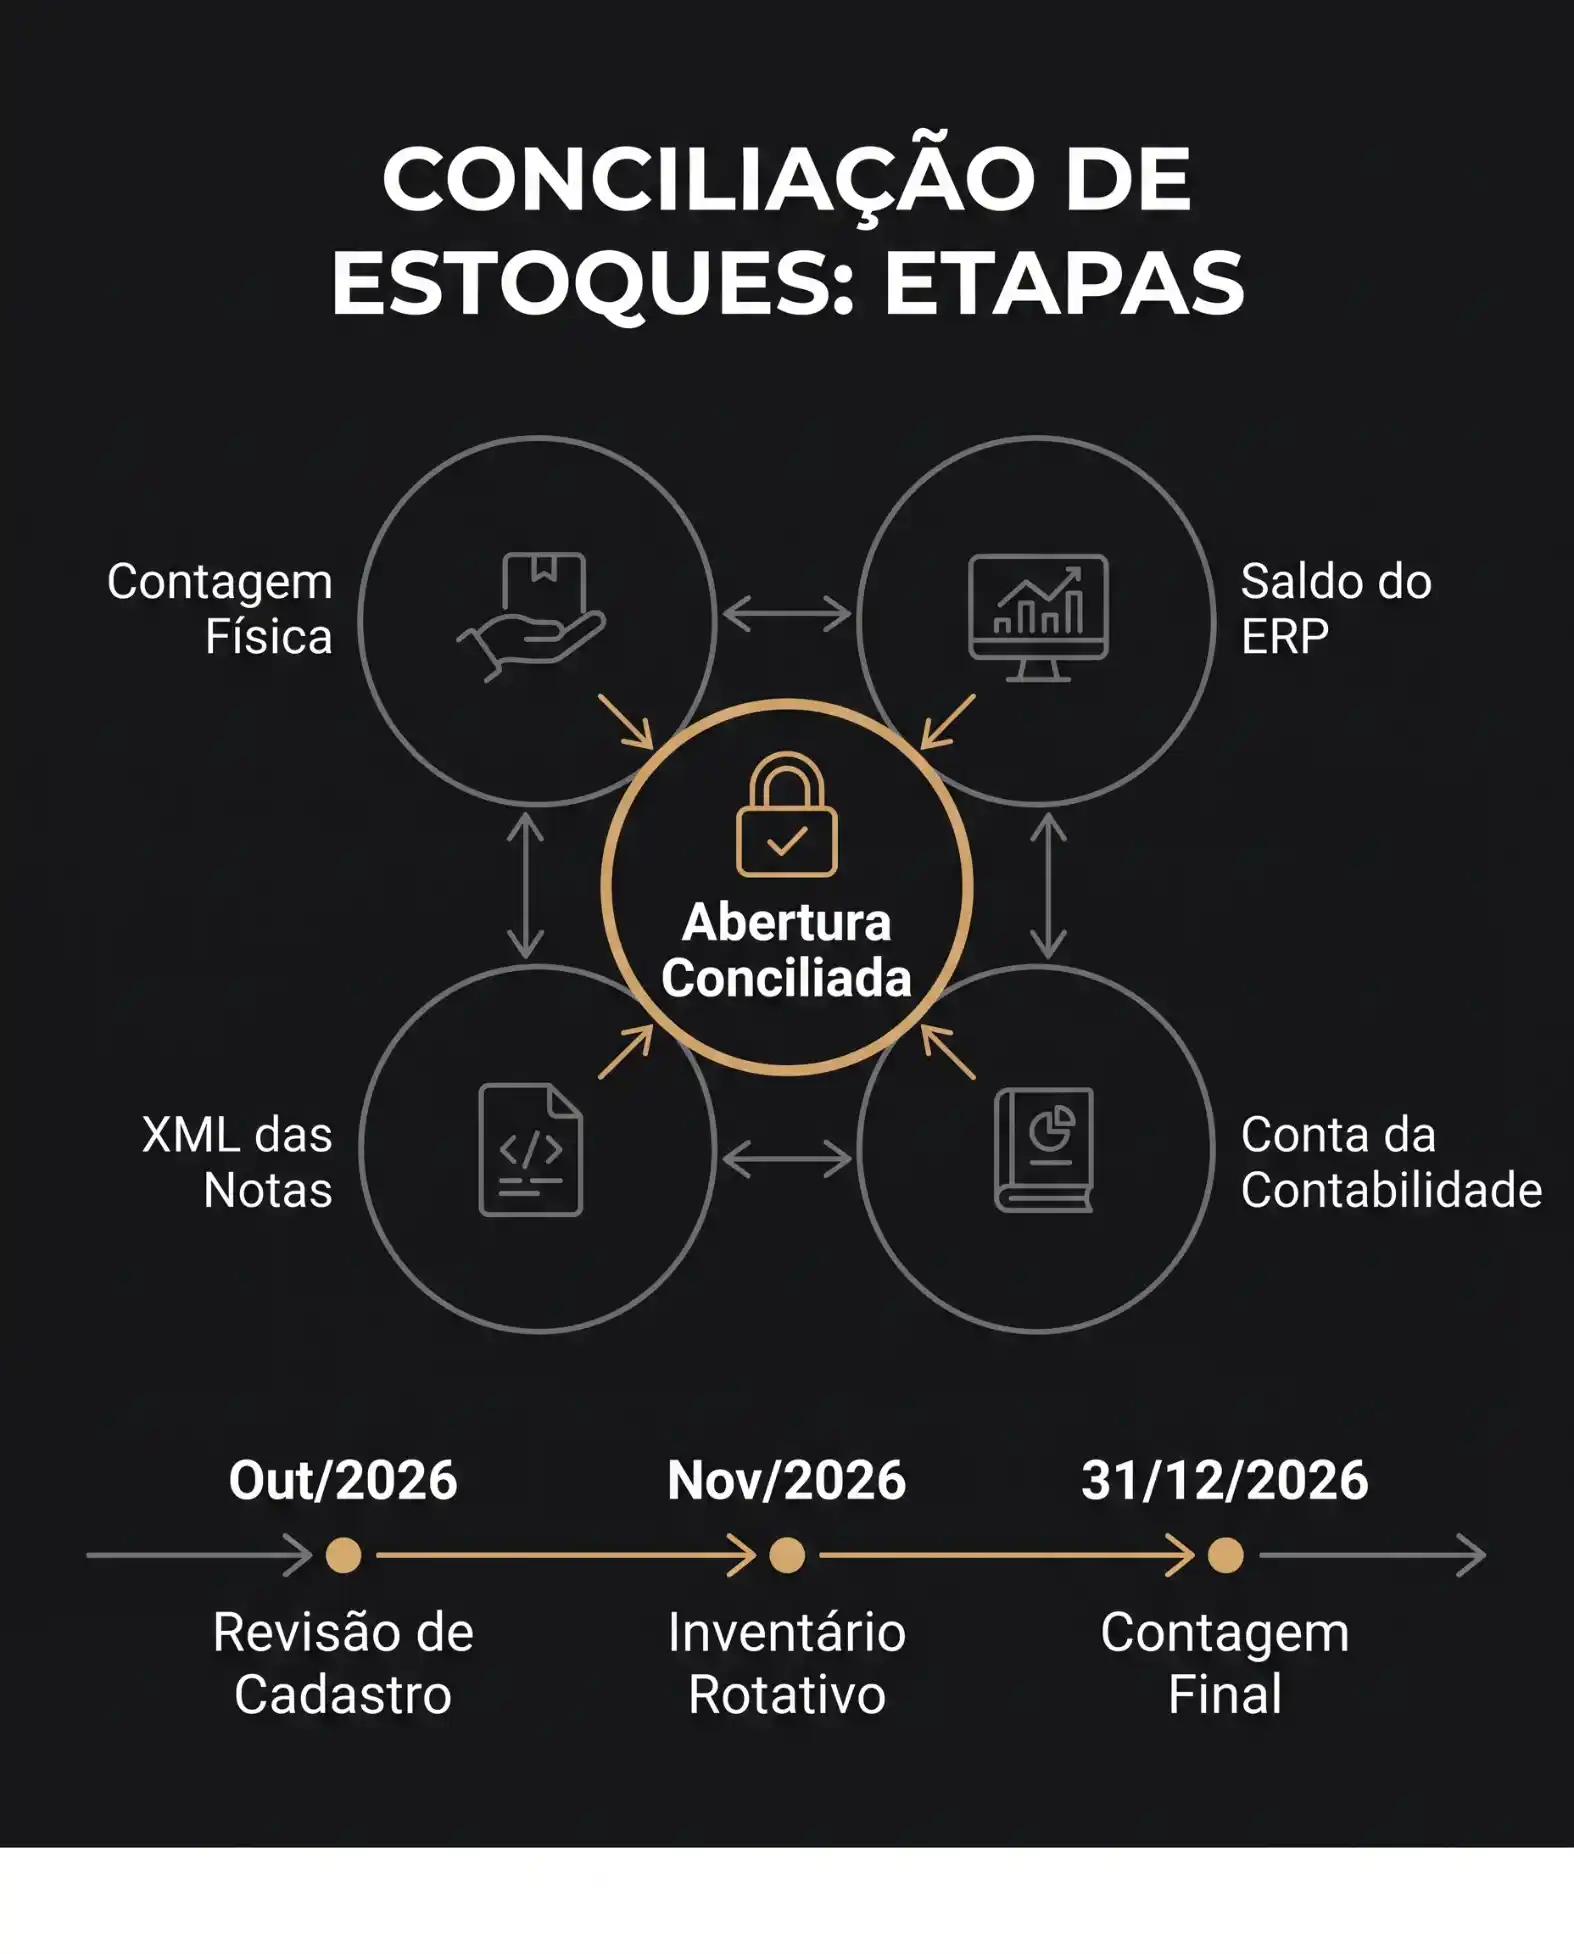
A conciliação do inventário é o cruzamento de quatro bases que deveriam mostrar o mesmo estoque: contagem física, saldo do ERP, XMLs das notas de entrada e conta de estoques da contabilidade. A meta é chegar a 31/12 com as diferenças explicadas e ajustadas.
Diferença entre sistema e prateleira existe em toda operação. A 9ª Pesquisa Abrappe de Prevenção de Perdas, de 2026, mediu perdas de 1,65% do faturamento do varejo brasileiro em 2025, ou R$ 42,1 bilhões. Neste inventário, cada linha divergente altera a base de um crédito tributário.
Como organizar a contagem física no dia 31/12
Quem pesquisa como fazer inventário de estoque encontra um roteiro que continua válido:
- Definir o corte de documentos, com a última nota de entrada e a última de saída.
- Mapear os endereços de estoque e distribuir as equipes por área.
- Contar em duplas, sem acesso ao saldo do sistema, e recontar o que divergir.
- Separar as mercadorias de terceiros e identificar avarias e vencidos.
- Guardar fichas, relatórios do coletor e assinaturas de quem contou.
Como esse roteiro precisa caber em um único dia, um inventário rotativo feito em outubro e novembro serve de ensaio e reduz as divergências que ficariam para o último dia.
Divergências que costumam aparecer só no fechamento
Algumas diferenças só aparecem quando alguém cruza as bases:
- Saldo negativo ou parado há anos no ERP indica venda registrada em código errado.
- Nota de dezembro com mercadoria em trânsito entra no saldo e falta na contagem.
- Caixa fechada lançada como unidade revela falta de fator de conversão.
- Relatório de estoque diferente do saldo contábil exige revisão do custo.
Nas revisões de PIS e Cofins que conduzimos, dois achados se repetem: nota de entrada sem vínculo com o item e erro de NCM em produto monofásico. Ambos pesam em um crédito calculado item a item.
O que corrigir no cadastro antes de 31/12
Dá para corrigir o cadastro de produtos com calma, desde que o trabalho comece ainda em outubro. Em cadastros grandes, o cruzamento eletrônico de XMLs, EFD-Contribuições e relatório de estoque, base da auditoria fiscal digital, aponta as inconsistências por ordem de valor.
A ordem que seguimos parte do que mais pesa no crédito:
- Confrontar o NCM do cadastro com o XML do fornecedor.
- Conferir o custo unitário com as notas de entrada.
- Vincular cada item ao seu documento de entrada.
- Marcar a origem e a propriedade de cada item.
Qual é o ponto sensível do inventário em cada segmento?
O ponto sensível varia com a operação: redes contam muitos endereços no mesmo dia, autopeças lidam com o volume de códigos, concessionárias conferem unidade por unidade, e empresas do lucro presumido e do e-commerce dependem de controles que nem sempre estão dentro de casa.
Redes de farmácias e supermercados, com lojas e centro de distribuição na mesma data
O setor supermercadista fechou 2025 com 439.728 lojas, segundo o Ranking ABRAS 2026, e uma rede com dezenas delas precisa contar todas, mais o centro de distribuição, em 31/12. O decreto não trata de contagem escalonada, e o planejamento passa por equipe, horário de corte e transferências em trânsito.
Nas farmácias, o estoque monofásico é o dos produtos farmacêuticos e de perfumaria alcançados pela Lei 10.147/2000, com exceções por código, enquanto no supermercado eles são uma fatia do mix.
Autopeças, com catálogos de dezenas de milhares de códigos
No varejo e no atacado de autopeças, o obstáculo é o volume de códigos. A Lei 10.485/2002 concentra PIS e Cofins no fabricante e no importador para as autopeças dos Anexos I e II, pneus novos e câmaras de ar, e o enquadramento passa pela classificação fiscal de cada item.
Com dezenas de milhares de códigos e itens parados há anos, funciona melhor ordenar o estoque por valor, validar primeiro o que concentra o custo e localizar as notas antigas dos produtos de giro lento.
Concessionárias, com conferência de cada unidade pelo chassi
Na concessionária, o inventário de veículos é uma relação de chassis, cada um ligado à nota de compra da montadora. O giro explica o cuidado com o corte: em setembro de 2026, a Fenabrave registrou 509.686 emplacamentos no país, somados todos os segmentos, inclusive motocicletas.
Três situações pedem conferência individual:
- O veículo usado fica fora do crédito, que vale apenas para bens novos.
- A unidade de demonstração registrada no imobilizado também não gera crédito.
- O veículo faturado e ainda no pátio precisa de tratamento definido antes do corte.
Lucro presumido, com controle de estoque mais simples, e e-commerce, com estoque em fulfillment
Empresas do lucro presumido apuram PIS e Cofins no regime cumulativo, hipótese do inciso I do art. 605, e tendem a ter mais itens a avaliar. Muitas fecham o ano com uma relação resumida de estoque, sem NCM, custo por item e nota vinculada, que é o detalhe exigido para o crédito.
No e-commerce, parte do estoque fica em centros de fulfillment. A mercadoria é da empresa, mas a contagem depende do relatório de posição do operador em 31/12, que convém pedir com antecedência.
Perguntas frequentes sobre o inventário de estoque para a CBS
O inventário pode ser feito em 1º de janeiro de 2027?
Não. O art. 608 do Decreto nº 12.955/2026 determina que o inventário seja realizado em 31/12/2026 e, no § 1º, exclui expressamente o dia 1º de janeiro de 2027 da contagem, que deve ser feita exclusivamente na véspera. O § 2º acrescenta que o levantamento é feito uma única vez, de modo que o regulamento não prevê recontagem nem inventário complementar. A regra causa estranheza porque o crédito presumido incide sobre o estoque existente em 1º de janeiro de 2027, marco do período de transição da reforma tributária para a CBS. O decreto resolve o ponto ao estabelecer que esse estoque de abertura é verificado e valorado pelo inventário de 31/12/2026. Para empresas que funcionam no último dia do ano, a consequência prática é definir com antecedência o horário de corte de vendas, recebimentos e transferências, para que a quantidade contada corresponda ao saldo do sistema e aos documentos fiscais emitidos até aquele momento.
Quem precisa fazer o inventário de 31/12/2026?
Precisa fazer o inventário de 31/12/2026, para fins do crédito presumido, o contribuinte sujeito ao regime regular da CBS que tenha estoque em uma das três hipóteses do art. 605 do Decreto nº 12.955/2026. São elas: bens sem crédito porque a empresa está no regime cumulativo de PIS e Cofins em 31/12/2026, bens adquiridos com substituição tributária ou incidência monofásica e a parcela do estoque atingida pela vedação parcial de creditamento. O inventário é responsabilidade do contribuinte, e é por ele que o estoque de abertura é verificado e valorado. Indústrias, distribuidoras, farmácias, autopeças, concessionárias, supermercados e comércios do lucro presumido estão entre os perfis mais afetados, como mostra o guia do crédito presumido da CBS sobre o estoque. Optantes do Simples Nacional seguem, em regra, as normas do próprio regime e não estão no regime regular da CBS. A situação de quem optou por apurar a CBS pelo regime regular exige análise individual.
Por quanto tempo os documentos do inventário devem ser guardados?
Por no mínimo cinco anos, contados da data de realização do inventário, conforme o art. 606, § 3º, do Decreto nº 12.955/2026. Como a contagem ocorre em 31/12/2026, a guarda vai pelo menos até o fim de 2031. A exigência alcança a documentação fiscal idônea que respalda cada item, o que inclui os XMLs das notas de entrada e as declarações de importação com os comprovantes de recolhimento de PIS/Pasep-Importação e Cofins-Importação. Fichas de contagem, relatórios do coletor e memórias de cálculo do custo complementam esse conjunto e mostram como a empresa chegou a cada número. Esse prazo não se confunde com o do art. 613, que extingue o direito de utilizar os créditos após cinco anos, contados do último dia do período de apuração em que ocorreu a apropriação. São contagens com pontos de partida diferentes. Uma rotina de compliance tributário costuma tratar esse acervo como arquivo digital único, indexado por item do inventário.
Todo item do inventário gera crédito presumido da CBS?
Não. O inventário relaciona todo o estoque próprio, mas o crédito alcança apenas os bens que se enquadram em uma das hipóteses do art. 605 do Decreto nº 12.955/2026 e que cumprem os requisitos do art. 607. O crédito vale exclusivamente para bens novos, adquiridos de pessoa jurídica domiciliada no País ou importados, e destinados à revenda, à produção de bens para venda ou à prestação de serviços a terceiros. Ficam fora os bens cuja aquisição teve alíquota zero, isenção, suspensão ou não incidência de PIS e Cofins, os bens de uso e consumo pessoal, os do ativo imobilizado e os imóveis. Na prática, o mesmo inventário contém itens elegíveis e não elegíveis, e a separação depende do NCM, do regime de PIS e Cofins da empresa e da tributação registrada na nota de compra. O post sobre quais itens do estoque geram crédito presumido da CBS detalha cada um desses critérios.
Qual valor deve ser usado para avaliar o estoque no inventário?
O custo de aquisição dos bens, apurado pelos critérios da legislação do IRPJ, conforme o art. 609 do Decreto nº 12.955/2026. O valor unitário de cada item segue os mesmos critérios. Em produtos acabados e em processo, entram apenas os custos de aquisição das matérias-primas e dos materiais de embalagem, o que exclui mão de obra e demais gastos de fabricação. Preço de venda e valor de tabela não servem como referência. A valoração importa porque define o crédito dos bens adquiridos no mercado interno, calculado em 9,25% sobre o valor do estoque. Esse percentual corresponde à soma das alíquotas não cumulativas de PIS (1,65%) e Cofins (7,6%) e não representa a alíquota da CBS. Para os bens importados, a referência é o valor efetivamente pago de PIS/Pasep-Importação e Cofins-Importação, vedado o crédito sobre o adicional de alíquota. O artigo sobre o que é crédito tributário explica o conceito por trás desse cálculo.
Como o inventário será informado na escrituração fiscal?
Até o início de outubro de 2026, não havia instrução normativa específica sobre a escrituração do crédito presumido do estoque. A referência disponível é um material de curso da Receita Federal com o CFC, de 25/06/2026, segundo o qual o crédito será informado no registro F150 da EFD-Contribuições, em escrituração entregue entre janeiro e junho de 2027. O detalhamento do estoque ficaria no Bloco H da EFD ICMS/IPI, para contribuintes de ICMS ou IPI, e na ECF. É orientação sujeita a confirmação em ato normativo. O que já está no regulamento é o registro do estoque de abertura no Livro de Inventário, com quantidade, valor unitário, classificação fiscal e descrição de cada item (art. 610), e o prazo para apurar e apropriar o crédito, que termina no último dia de junho de 2027 (art. 607, § 4º). Como essas escriturações integram o SPED, convém manter os dados do inventário no ERP com detalhe por item.
Prepare o inventário com quem confere item a item
O inventário de 31/12/2026 acontece uma única vez e registra, item a item, a base do crédito presumido da CBS. Entre outubro e dezembro ainda há tempo para revisar NCM, vincular notas de entrada e fechar as diferenças entre físico, ERP e contabilidade.
Na MV Consultores, fazemos essa conferência junto com o contador da empresa e entregamos uma estimativa do crédito, sem promessa de valor. Para conhecer nosso roteiro de inventário e o diagnóstico do estoque, converse com a MV Consultores.