O crédito presumido da CBS sobre estoque permite que empresas do regime regular transformem em crédito parte das mercadorias e dos insumos existentes na virada para 2027. Explicamos quem tem direito, quais bens entram, como calcular, o papel do inventário de 31/12/2026 e os prazos de uso.
O crédito presumido da CBS sobre estoque é a regra de transição que impede que a mercadoria comprada sob o PIS e a Cofins, e vendida já com a CBS, atravesse a virada de 2027 sem nenhum desconto do tributo embutido no custo.
Quem acompanha a reforma já ouviu que precisa fazer algo com o estoque até dezembro. Falta, em geral, o mapa, porque a lei distribui condições, exclusões e prazos por nove artigos do regulamento.
Neste guia, organizamos a regra inteira em torno de uma ideia: a base do crédito é cada item elegível e comprovado, e não o saldo contábil do estoque multiplicado por um percentual.
O que é o crédito presumido da CBS sobre estoque?
O crédito presumido da CBS sobre estoque é um crédito de transição, previsto no artigo 381 da Lei Complementar nº 214/2025, para o contribuinte do regime regular da CBS que tiver, em 1º de janeiro de 2027, bens materiais em estoque comprados sem crédito de PIS e Cofins.
Ele vale em três hipóteses (regime cumulativo, produtos monofásicos ou com substituição tributária e vedação parcial de crédito) e corresponde a 9,25% do custo dos bens comprados no mercado interno ou ao PIS e à Cofins-Importação pagos nos importados.
A apropriação vai até o último dia de junho de 2027, o uso ocorre em 12 parcelas mensais, apenas contra débitos da CBS, e tudo parte do inventário de 31/12/2026.
Por que a transição do PIS e da Cofins para a CBS criou esse crédito
Em 1º de janeiro de 2027, a CBS substitui o PIS e a Cofins, e no regime regular o tributo pago nas compras gera crédito para abater do débito das vendas, como mostra o guia sobre o que são IBS e CBS. O problema é o estoque comprado sem direito a crédito.
Esse estoque, que cruza a virada, carregaria o tributo antigo no custo e ainda sofreria a CBS na venda, sobreposição que o crédito presumido atenua no período de transição da reforma tributária. A escala é grande: segundo a Receita Federal, PIS/Pasep e Cofins arrecadaram R$ 581,9 bilhões em 2025, a preços de dezembro daquele ano.
Qual é a base legal na LC 214/2025 e no Decreto nº 12.955/2026
A base legal é o artigo 381 da LC 214/2025, regulamentado pelos artigos 605 a 613 do Decreto nº 12.955, de 29 de abril de 2026, o regulamento da CBS. O decreto distribui a regra assim:
- O artigo 605 define quem tem direito, em três hipóteses.
- Os artigos 606 e 608 a 610 disciplinam o inventário e a valoração do estoque.
- O artigo 607 fixa os bens alcançados, as exclusões, o valor e os prazos.
- Os artigos 611 a 613 tratam do estorno, da preferência de uso e da extinção em cinco anos.
Quem tem direito ao crédito presumido da CBS sobre estoque?
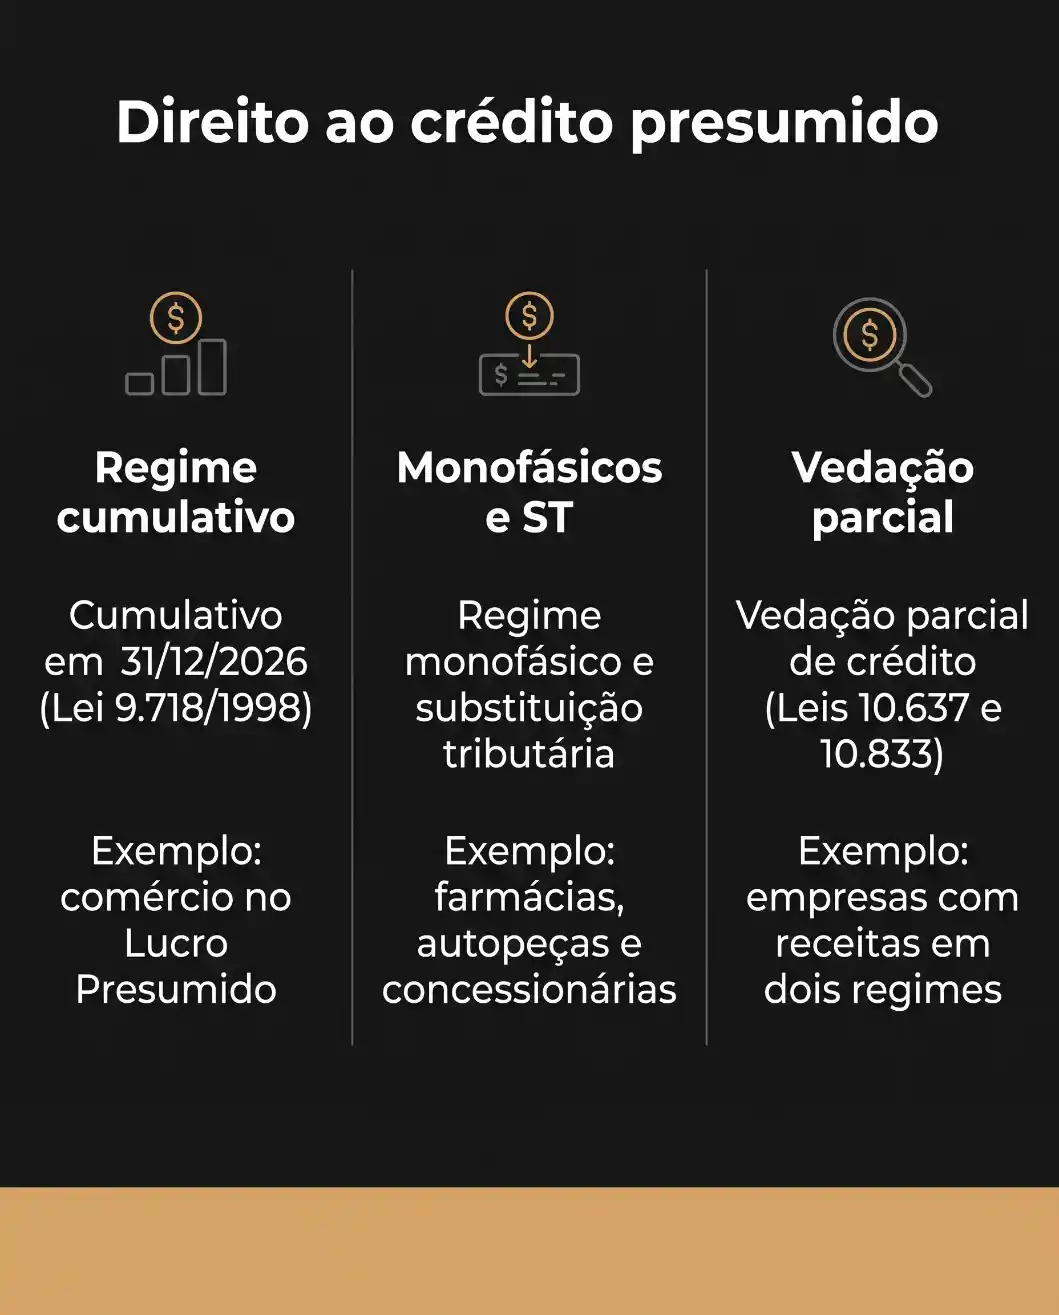
Tem direito o contribuinte sujeito ao regime regular da CBS que se enquadre em pelo menos uma das três hipóteses do artigo 605 do decreto. Monofásico e substituição tributária formam uma única hipótese, e a mesma empresa pode ter itens em mais de uma destas:
- A empresa apura PIS e Cofins pelo regime cumulativo em 31/12/2026.
- O estoque contém bens comprados com incidência monofásica ou substituição tributária.
- Parte do valor do estoque sofreu a vedação parcial de crédito das Leis 10.637/2002 e 10.833/2003.
Empresas no regime cumulativo em 31/12/2026
A primeira hipótese alcança quem apura PIS e Cofins pelo regime cumulativo da Lei 9.718/1998 em 31/12/2026, caso típico do lucro presumido. Nesse regime, a empresa recolhe as contribuições sobre a receita e não apura crédito nas compras.
O crédito cobre os bens em estoque que ficaram sem crédito em razão desse regime. Um atacadista de materiais elétricos do lucro presumido, por exemplo, olha em princípio para todo o estoque de revenda, respeitadas as exclusões.
Estoque de produtos monofásicos ou com substituição tributária
A segunda hipótese alcança os bens comprados com incidência monofásica ou substituição tributária, qualquer que seja o regime da empresa. Incidência monofásica é a concentração do PIS e da Cofins no fabricante ou no importador, com alíquota zero para quem revende, e o decreto remete a cinco normas:
- A Lei 10.147/2000 alcança produtos farmacêuticos, de perfumaria, de toucador e de higiene pessoal.
- A Lei 10.485/2002 abrange veículos, máquinas agrícolas, autopeças de seus anexos, pneus novos e câmaras de ar.
- A MP 2.158-35/2001 trata da substituição tributária, em que o fabricante recolhe as contribuições devidas pelo varejista, aplicada às motocicletas.
- As Leis 9.532/1997 e 12.402/2011 cuidam da substituição tributária de cigarros e cigarrilhas.
Combustíveis e bebidas não aparecem nessa lista e ficam fora. Como o revendedor não toma crédito na compra dos itens listados, uma empresa do lucro real também pode se enquadrar aqui.
Empresas com vedação parcial de crédito de PIS e Cofins
A terceira hipótese atende a empresa que tem só parte das receitas no regime não cumulativo. Pelos §§ 7º a 9º do artigo 3º das Leis 10.637/2002 e 10.833/2003, ela apura crédito apenas sobre custos vinculados a essas receitas, por apropriação direta ou por rateio proporcional.
A parcela do valor do estoque que ficou sem crédito por essa regra entra no crédito presumido. Se o rateio permitiu creditar 70% das compras, em um exemplo ilustrativo, os 30% restantes do valor desses bens formam a base.
Quais bens do estoque entram no cálculo?
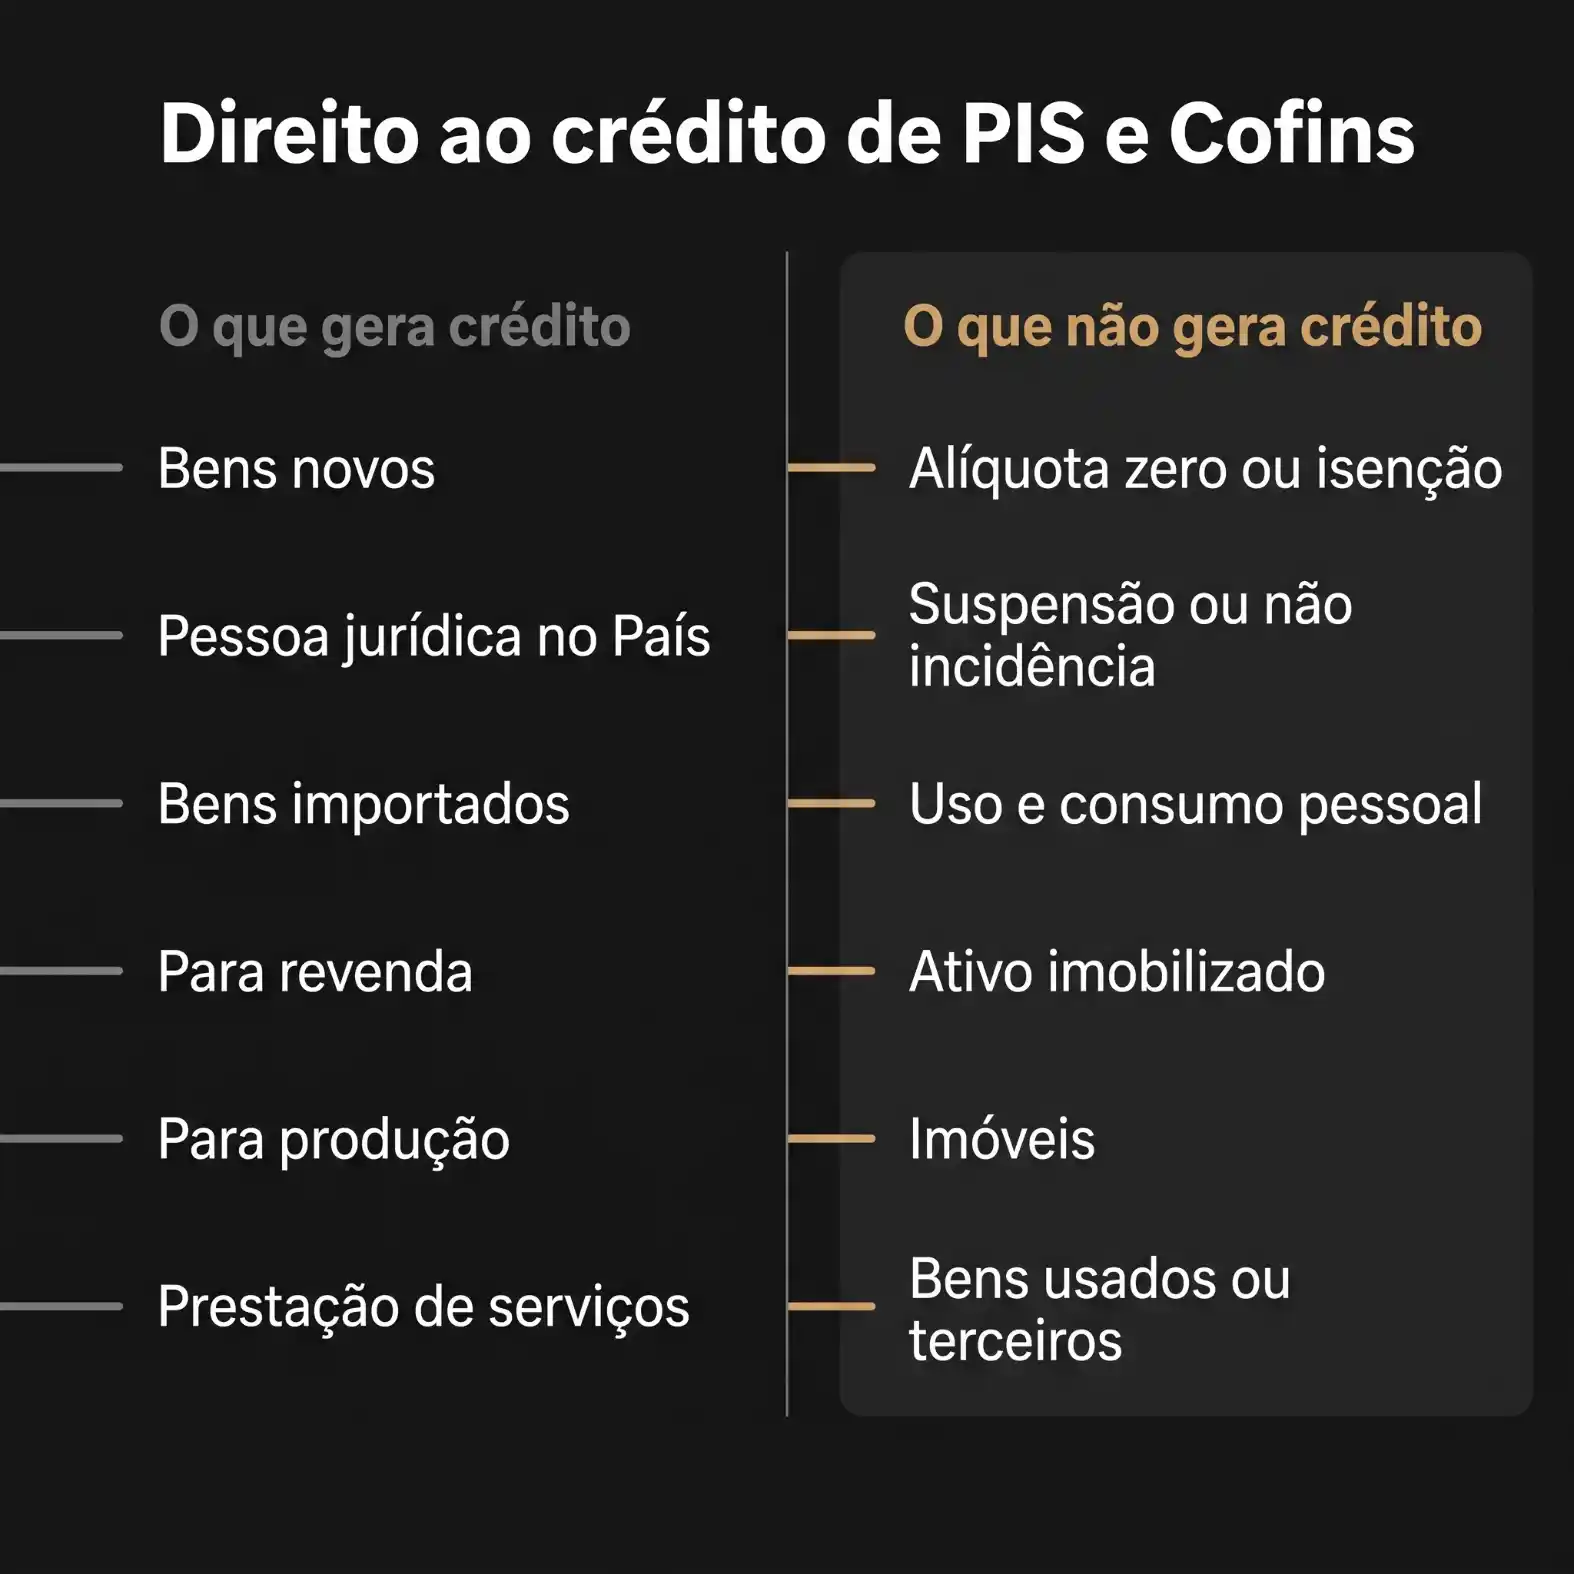
Entram os bens novos, comprados de pessoa jurídica domiciliada no País ou importados, que a empresa possui em 31/12/2026 e destina à revenda, à produção de bens para venda ou à prestação de serviços a terceiros.
Bens novos para revenda, produção ou prestação de serviços
O artigo 607 do decreto exige três atributos ao mesmo tempo:
- O bem precisa ser novo, o que afasta mercadorias usadas.
- O vendedor precisa ser pessoa jurídica domiciliada no País, salvo quando o bem foi importado.
- O destino precisa ser a revenda, a produção de bens para venda ou a prestação de serviços a terceiros.
Na prática, cada atributo vira uma coluna de conferência na relação do estoque. Um lote comprado de pessoa física, por exemplo, falha no segundo requisito, ainda que a mercadoria seja nova.
Mercadorias, produtos acabados, produtos em processo, matérias-primas e embalagens
O inventário contempla todas as mercadorias, produtos acabados, produtos em processo, matérias-primas e materiais de embalagem que a pessoa jurídica possui em 31/12/2026. O crédito alcança, portanto, a indústria tanto quanto o comércio, mas há uma regra própria para a fábrica.
Nos produtos acabados e em processo, entram apenas os custos de aquisição das matérias-primas e dos materiais de embalagem, sem mão de obra, energia e demais custos de transformação. Uma indústria de móveis do lucro presumido, por exemplo, valora o guarda-roupa pronto pelo custo das chapas, das ferragens e das embalagens que o compõem.
O que fica fora do crédito?
Ficam fora os bens comprados sem incidência de PIS e Cofins, os de uso e consumo pessoal, o ativo imobilizado, os imóveis, os bens usados e as mercadorias de terceiros. Essas exclusões explicam boa parte da distância entre o saldo contábil do estoque e a base do crédito.
Compras com alíquota zero, isenção, suspensão ou não incidência
Não há crédito sobre bens cuja aquisição ocorreu com alíquota zero, isenção, suspensão ou não incidência de PIS e Cofins. Se nenhuma contribuição onerou aquele produto, não existe tributo embutido no custo para compensar.
No supermercado, o exemplo mais claro são os alimentos que a Lei 10.925/2004 tributa com alíquota zero, como leite, carnes, café e açúcar, que não entram na base mesmo quando a empresa está no lucro presumido.
Na nossa leitura, essa exclusão alcança os bens desonerados, e não o monofásico, que chegou ao estoque com a contribuição recolhida na origem. Como o decreto não trata expressamente da compra feita de atacadista, o enquadramento pede confirmação item a item, até a Receita Federal se manifestar.
Uso e consumo pessoal, ativo imobilizado e imóveis
Também ficam fora os bens de uso e consumo pessoal, o ativo imobilizado, como máquinas e veículos da operação, e os imóveis. Bens de uso e consumo pessoal são, pelo artigo 57 da LC 214/2025, itens como joias, obras de arte, bebidas alcoólicas, derivados do tabaco e armas.
O artigo inclui ainda os fornecidos sem custo a sócios, administradores e empregados. O conceito não se confunde com o material de uso e consumo da empresa, e esses bens deixam de ser pessoais quando a empresa os comercializa. Uma joalheria, portanto, não perde o estoque de joias por esse motivo.
Mercadorias de terceiros e bens usados
O inventário não inclui bens pertencentes a terceiros, e o crédito só alcança bens novos. A mercadoria recebida em consignação ou para industrialização por encomenda está no depósito, mas não é da empresa, e por isso fica fora.
O caminho inverso pede cuidado: como o decreto fala nos bens que a pessoa jurídica possui, o estoque próprio guardado em operador logístico tende a integrar o inventário. Nos usados, o exemplo clássico é o seminovo que a concessionária recebe na troca, que compõe o estoque de revenda sem atender ao requisito de bem novo.
Como o crédito é calculado?
O crédito de CBS sobre estoque corresponde a 9,25% do valor do estoque elegível comprado no mercado interno, somado ao PIS e à Cofins-Importação efetivamente pagos nos importados elegíveis. A conta parte do custo de cada item, e não do saldo total.
9,25% sobre o estoque comprado no mercado interno
O crédito sobre os bens comprados no mercado interno é de 9,25% do valor do estoque, percentual que corresponde à soma das alíquotas do regime não cumulativo de PIS (1,65%) e Cofins (7,6%), explicadas no guia sobre o que são PIS e Cofins, e que não representa a alíquota da CBS.
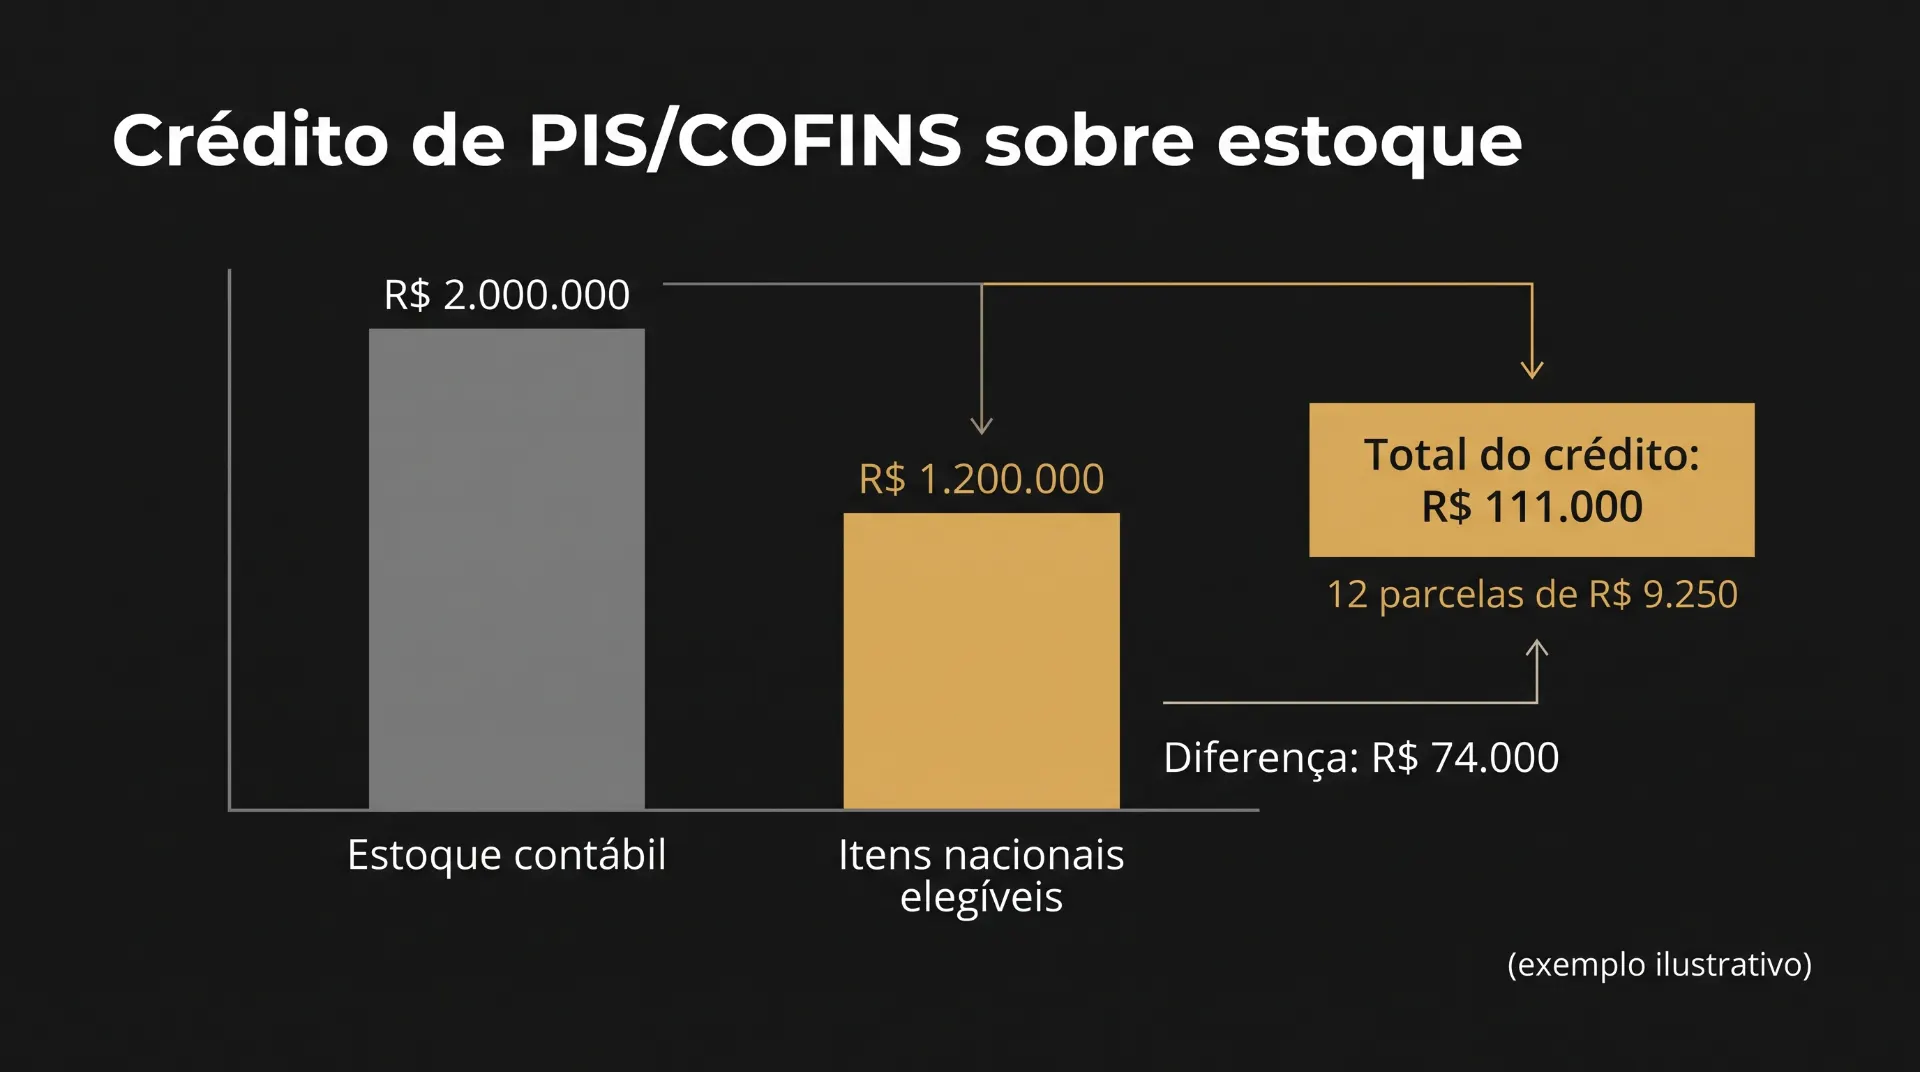
Em um exemplo ilustrativo, uma distribuidora tem R$ 2.000.000 de estoque contábil, dos quais R$ 1.200.000 em itens elegíveis e comprovados, comprados no mercado interno, e o crédito é de R$ 111.000, em 12 parcelas de R$ 9.250. Aplicar o percentual sobre os R$ 2.000.000 inflaria o valor em R$ 74.000, sem lastro documental.
PIS e Cofins-Importação pagos nos bens importados
Nos bens importados, o crédito corresponde ao valor efetivamente pago de PIS/Pasep-Importação e de Cofins-Importação, e não a um percentual. O decreto veda o crédito sobre o adicional de alíquota do artigo 8º, § 21, da Lei 10.865/2004, que precisa ser separado na conta.
O dado vem da declaração de importação e do comprovante de recolhimento, com a identificação do tributo que corresponde às unidades ainda em estoque, e por isso o inventário segrega bens do mercado interno e importados.
Estoque valorado pelo custo de aquisição
O estoque é valorado pelo custo de aquisição dos bens, segundo os critérios da legislação do IRPJ, que também orientam o ajuste do valor unitário. Preço de venda, preço de tabela e custo de reposição não servem de base.
Na prática, o número sai do mesmo controle de custo usado na apuração do imposto de renda, e a divergência entre o custo médio do ERP e o custo contábil precisa ser resolvida antes da contagem.
Por que o inventário de 31/12/2026 define o crédito?
O inventário de 31/12/2026 define o crédito porque é ele que verifica e valora o estoque de abertura de 1º de janeiro de 2027, base do cálculo. O item que não estiver contado, valorado e documentado nesse levantamento fica sem suporte para entrar na conta.
Contagem em data única, que não pode ser refeita
O artigo 608 do decreto fixa duas travas: a contagem ocorre exclusivamente em 31/12/2026, com o dia 1º de janeiro de 2027 excluído, e o levantamento é feito uma única vez. Isso transforma o último dia do ano em um evento operacional.
Uma rede com várias lojas e centros de distribuição precisa planejar equipes, corte de entradas e saídas e método de contagem com semanas de antecedência. Na nossa avaliação, o maior risco desta regra é logístico: chegar a janeiro e descobrir que um depósito ficou sem contagem.
O que o Livro de Inventário precisa registrar por item
O artigo 610 do decreto manda registrar o estoque de abertura no Livro de Inventário com dados que permitam a perfeita identificação de cada item:
- A quantidade de cada item na data da contagem.
- O valor unitário, apurado pelo custo de aquisição.
- A classificação fiscal, que é o código NCM do produto.
- A descrição e as demais especificações que identifiquem o bem.
Uma linha genérica como “medicamentos diversos” não atende a esse padrão. Em curso com o CFC, em 25/06/2026, a Receita Federal indicou que o detalhamento irá para o Bloco H da EFD ICMS/IPI e para a ECF, orientação ainda sujeita a confirmação em ato normativo.
Quais são os prazos para apropriar e usar o crédito em 2027?
O crédito deve ser apurado e apropriado até o último dia de junho de 2027 e utilizado em 12 parcelas mensais iguais e sucessivas. O direito de uso se extingue em cinco anos, e devoluções de bens do estoque de abertura geram estorno.
Apropriação até o último dia de junho de 2027
A empresa tem o primeiro semestre de 2027 para apurar e apropriar o crédito, ou seja, registrá-lo na escrituração. O prazo de cinco anos do artigo 613 não prorroga essa data. Quem apropria em janeiro usa a primeira parcela em fevereiro, e quem deixa para junho só começa em julho.
Sobre a forma, o material do curso da Receita Federal com o CFC indicou o registro F150 da EFD-Contribuições, em escrituração entregue entre janeiro e junho de 2027. Até o início de outubro de 2026, não havia instrução normativa específica.
Uso em 12 parcelas mensais, só contra débitos de CBS
O crédito é utilizado em doze parcelas mensais iguais e sucessivas, a partir do período seguinte ao da apropriação, e compensa exclusivamente débitos da CBS. O decreto veda a compensação com outros tributos e o ressarcimento, e o crédito também não abate o IBS.
Em contrapartida, o artigo 612 dá a esses créditos preferência sobre os créditos de CBS de que trata o artigo 53 da lei complementar. Para o caixa, o efeito é um abatimento mensal previsível, que convém incluir no planejamento tributário de 2027.
Devoluções, estorno e prazo de cinco anos
As devoluções de bens do estoque de abertura, ocorridas a partir de 1º de janeiro de 2027, obrigam ao estorno do crédito presumido. A leitura mais natural do artigo 611 é a de devolução de compra ao fornecedor, mas o decreto não diz isso expressamente nem detalha a forma do estorno.
Já o artigo 613 extingue o direito de utilização após cinco anos, contados do último dia do período de apuração em que ocorreu a apropriação. São três prazos distintos: junho de 2027 para apropriar, cinco anos para utilizar e cinco anos, contados do inventário, para guardar os documentos.
Que documentos sustentam o crédito em uma fiscalização?
Sustentam o crédito o Livro de Inventário e a documentação fiscal idônea que respalda cada item contado, ou seja, as notas fiscais de entrada e, nos importados, a declaração de importação com os comprovantes de recolhimento. O decreto exige esse respaldo para todos os itens.
Vínculo de cada item com a nota de entrada ou a declaração de importação
Vínculo é a possibilidade de sair do item contado e chegar à nota fiscal de entrada, ou à declaração de importação, sem depender da memória de ninguém. Cada linha do inventário precisa apontar para o documento que prova fornecedor, data, quantidade, NCM e custo.
Nota de entrada sem vínculo e erro de NCM em produto monofásico aparecem com frequência nas revisões de PIS e Cofins que conduzimos, e agora pesam diretamente sobre o crédito do estoque. A auditoria fiscal digital cruza XMLs, cadastro e escrituração para localizar essas falhas em volume.
Guarda da documentação por cinco anos
A documentação que respalda o inventário deve ser guardada por no mínimo cinco anos, contados da data de realização do inventário. Como a contagem ocorre em 31/12/2026, o acervo precisa estar íntegro pelo menos até o fim de 2031.
Convém ir além do arquivo de XMLs e montar um dossiê do crédito, com as planilhas de contagem, o Livro de Inventário, a memória de cálculo por item e os documentos fiscais vinculados.
Como o crédito aparece em cada segmento?
O crédito aparece conforme a hipótese predominante: em farmácias, autopeças e concessionárias pesa a incidência monofásica ou a substituição tributária, e no comércio do lucro presumido pesa o regime cumulativo. Supermercados e lojas virtuais misturam itens elegíveis e não elegíveis no mesmo depósito.
Farmácias, distribuidoras e supermercados
Na farmácia, medicamentos e itens de perfumaria e higiene pessoal alcançados pela Lei 10.147/2000 formam o núcleo do crédito. Segundo a Abrafarma, suas redes associadas faturaram R$ 113,27 bilhões nos 12 meses encerrados em setembro de 2025, em 11.482 lojas.
Uma drogaria do lucro real, com medicamentos e xampus sujeitos à incidência monofásica, pode ter nesses itens a maior parte da base, lógica que a distribuidora repete em lotes maiores.
No supermercado, o trabalho é de separação, porque produtos de higiene e perfumaria monofásicos, como xampus e desodorantes, dividem o depósito com alimentos de alíquota zero e com bebidas, que não estão nos dispositivos do inciso II. Segundo o Ranking ABRAS 2026, o setor faturou R$ 1,145 trilhão em 2025, em 439.728 lojas.
Autopeças, concessionárias e máquinas
Na loja de autopeças, a elegibilidade depende de a peça constar dos Anexos I e II da Lei 10.485/2002, além dos pneus novos e das câmaras de ar. Um distribuidor de pastilhas de freio, filtros e pneus precisa conferir item a item, pelo NCM, porque a peça fora dos anexos segue o regime da empresa.
Na concessionária, os carros novos comprados da montadora sob o regime monofásico e as motocicletas sujeitas à substituição tributária concentram o valor, e os seminovos ficam fora. O raciocínio se repete nas revendas de tratores e máquinas agrícolas. A Fenabrave registrou 5.124.544 emplacamentos em 2025, somados todos os segmentos, dos quais 2.197.308 de motocicletas.
E-commerce e empresas do lucro presumido
No e-commerce, a dificuldade é localizar o estoque. Uma loja virtual de cosméticos com produtos em centro de distribuição próprio e em galpão de fulfillment de um marketplace precisa trazer todas as posições para o mesmo inventário, com a nota de entrada de cada lote.
No comércio do lucro presumido, a hipótese do regime cumulativo alcança, em princípio, todo o estoque de revenda. Uma loja de materiais de construção não depende de lista de produtos, mas responde pelas mesmas exclusões.
O que fazer até dezembro para não perder o crédito?
Até dezembro, a empresa precisa chegar ao dia 31 com o cadastro de itens revisado, o custo conferido, as notas de entrada vinculadas e o estoque conciliado. Como o levantamento é único, o que não for corrigido antes aparece no inventário do jeito que está.
Revisão de NCM, custo e origem dos itens
Três atributos de cada item decidem se ele entra na base e por quanto:
- O NCM define se o produto está entre os monofásicos ou sujeitos à substituição tributária.
- O custo de aquisição define o valor sobre o qual o percentual incide.
- A origem, mercado interno ou importação, define o método de cálculo.
Revisar esses dados em outubro e novembro evita disputar a equipe com a operação de fim de ano. É o trabalho de uma revisão tributária e fiscal, que no diagnóstico do estoque parte de dados que a empresa já tem: relação do estoque com NCM e custo, XMLs de entrada, declarações de importação e EFD-Contribuições.
Conciliação entre estoque físico, ERP, XML e contabilidade
Conciliar é fazer quatro fontes contarem a mesma história: a prateleira, o saldo do ERP, as notas fiscais de entrada em XML e o valor do estoque na contabilidade. Qualquer diferença entre elas vira, em 31/12, um item sem comprovação.
O diagnóstico devolve a relação de itens elegíveis, separados entre nacionais e importados, a estimativa do crédito sobre o custo de aquisição, que não é garantia, e a lista de correções por prioridade. Fazemos esse trabalho com o contador da empresa, sem substituir a contabilidade, dentro da preparação para 2027 do serviço Reforma Tributária 360.
Perguntas frequentes sobre o crédito presumido da CBS sobre estoque
O crédito vale para todo o estoque da empresa?
Não. O crédito presumido alcança apenas os bens que se enquadram em uma das três hipóteses do artigo 605 do Decreto nº 12.955/2026 e que cumprem os requisitos do artigo 607: bens novos, adquiridos de pessoa jurídica domiciliada no País ou importados, destinados à revenda, à produção de bens para venda ou à prestação de serviços a terceiros. Ficam fora os itens comprados com alíquota zero, isenção, suspensão ou não incidência de PIS e Cofins, os bens de uso e consumo pessoal, o ativo imobilizado, os imóveis, os bens usados e as mercadorias de terceiros. Além disso, todos os itens precisam de documentação fiscal idônea e de registro no Livro de Inventário. Em uma empresa do regime não cumulativo, os itens que já geraram crédito de PIS e Cofins na compra não entram, salvo na parcela atingida pela vedação parcial. A lógica geral de identificação de créditos está no conteúdo sobre como saber se a empresa tem crédito tributário.
9,25% é a alíquota da CBS?
Não. Os 9,25% são o percentual do crédito presumido aplicável aos bens em estoque adquiridos no mercado interno, conforme o artigo 607, § 3º, do Decreto nº 12.955/2026. O número corresponde à soma das alíquotas do regime não cumulativo do PIS (1,65%) e da Cofins (7,6%), ou seja, reproduz a carga das contribuições que a CBS substitui, e não a alíquota do novo tributo. A distinção importa por dois motivos. Primeiro, o percentual incide sobre o custo de aquisição do estoque elegível, e não sobre o preço de venda nem sobre o faturamento. Segundo, ele não se aplica aos bens importados, cujo crédito equivale ao PIS/Pasep-Importação e à Cofins-Importação efetivamente pagos, vedado o crédito sobre o adicional de alíquota da Lei 10.865/2004. Usar 9,25% como alíquota da CBS leva a projeções erradas de preço e de caixa para 2027. O funcionamento do novo tributo está explicado no conteúdo sobre o que são IBS e CBS.
O crédito pode ser ressarcido em dinheiro?
Não. O artigo 607, § 4º, do Decreto nº 12.955/2026 determina que o crédito presumido do estoque seja compensado exclusivamente com débitos da CBS e veda tanto a compensação com outros tributos quanto o ressarcimento. O uso ocorre em doze parcelas mensais iguais e sucessivas, a partir do período de apuração seguinte ao da apropriação, e o crédito também não abate o IBS. O tratamento difere do saldo credor de PIS e Cofins, regulado pelo artigo 378 da LC 214/2025, que permanece válido após a extinção das contribuições, pode compensar a CBS e pode ser ressarcido em dinheiro ou compensado com outros tributos federais quando cumpre os requisitos da legislação anterior. São duas regras de transição distintas, e confundi-las distorce a projeção de caixa. O direito de utilizar o crédito do estoque se extingue em cinco anos, contados do último dia do período de apuração em que ocorreu a apropriação. O conteúdo sobre compensação tributária detalha as modalidades gerais.
O que acontece se o inventário não for feito em 31/12/2026?
A empresa fica sem a base que a norma exige para o crédito. O artigo 606 do Decreto nº 12.955/2026 estabelece que o estoque de abertura de 1º de janeiro de 2027 é verificado e valorado por inventário, e o artigo 608 determina que esse levantamento ocorra exclusivamente em 31/12/2026, uma única vez, com o dia 1º de janeiro excluído da contagem. O regulamento não prevê contagem em outra data nem levantamento complementar. Sem inventário, faltam a quantidade, o valor unitário, a classificação fiscal e a descrição no Livro de Inventário, elementos que o artigo 610 exige para identificar cada item. Um inventário feito na data, mas incompleto, gera efeito parecido para os itens omitidos, que não constam do documento que sustenta o crédito. Por isso a preparação, com revisão de cadastro e conciliação de saldos, pesa tanto quanto a contagem. A relação entre o inventário e as demais escriturações aparece no conteúdo sobre obrigações acessórias tributárias.
Empresa do Simples Nacional tem direito ao crédito do estoque?
Em regra, não. O crédito é destinado ao contribuinte sujeito ao regime regular da CBS, e o optante do Simples Nacional segue as regras do próprio Simples, conforme o artigo 41, § 2º, da LC 214/2025. A lei permite que o optante escolha apurar IBS e CBS pelo regime regular (artigo 41, § 3º, e LC 123/2006, artigo 13, § 9º). Para o primeiro semestre de 2027, o prazo dessa opção foi fixado de 1º de setembro a 30 de outubro de 2026, segundo o manual do Comitê Gestor do Simples Nacional. Mesmo para quem faz essa opção, o direito ao crédito do estoque não é automático. A primeira hipótese do artigo 605 do decreto fala em regime cumulativo de PIS e Cofins da Lei 9.718/1998 em 31/12/2026. Saber se o optante que migra para o regime regular se enquadra nessa hipótese, ou nas demais, pede análise individual. A comparação entre os regimes está no conteúdo sobre regimes tributários em 2026.
O crédito do estoque é o mesmo que o saldo credor de PIS e Cofins?
Não. O crédito do estoque é um crédito novo, presumido, calculado sobre bens que não geraram crédito de PIS e Cofins na compra. O saldo credor é o crédito que a empresa já apurou no regime não cumulativo e ainda não utilizou. O crédito presumido do estoque (artigo 381 da LC 214/2025) depende do inventário de 31/12/2026, deve ser apropriado até o último dia de junho de 2027, é usado em doze parcelas mensais e só compensa a CBS, sem ressarcimento. O saldo credor (artigo 378 da lei e artigo 602 do Decreto nº 12.955/2026) permanece válido após a extinção das contribuições, precisa estar registrado na escrituração e pode ser ressarcido em dinheiro ou compensado com outros tributos federais se cumprir os requisitos da legislação anterior. A compensação desse saldo com a CBS depende de pedido de utilização de crédito. O conteúdo sobre recuperação de créditos tributários explica como esses saldos são levantados.
Entenda quanto do seu estoque pode virar crédito antes de 31/12
O crédito presumido da CBS sobre estoque depende de três passos: enquadrar-se em uma das hipóteses, separar os itens elegíveis e comprovar cada um deles em um inventário feito uma única vez, em 31/12/2026. O valor nasce item a item, pelo custo de aquisição.
Se você quer entender a situação da sua empresa antes do inventário, peça um diagnóstico do estoque à MV Consultores e conheça a estimativa do crédito e as correções por prioridade.