A auditoria fiscal digital cruza arquivos do SPED, XML de notas fiscais e declarações federais para localizar divergências e créditos antes que o fisco chegue neles. Este conteúdo detalha as quatro etapas do processo, o que muda no risco de autuação e quanto de caixa o método costuma devolver.
A auditoria fiscal digital nasceu como resposta a uma mudança de posição do fisco brasileiro. A Receita Federal já recebe a escrituração, os XML das notas e os eventos da folha, e cruza tudo antes de qualquer visita presencial.
O departamento fiscal que entrega as obrigações no prazo costuma se sentir seguro. Só que a fiscalização não verifica apenas se o arquivo chegou. Ela compara o que a empresa informou em uma obrigação com o que informou em outra, e a diferença entre as duas é o que sustenta uma autuação.
Auditar os próprios dados com o mesmo método, antes do cruzamento oficial, inverte essa assimetria. E o mesmo relatório que aponta risco costuma apontar dinheiro pago a maior, que é a parte da história que quase ninguém conta.
O que é auditoria fiscal digital e como ela funciona?
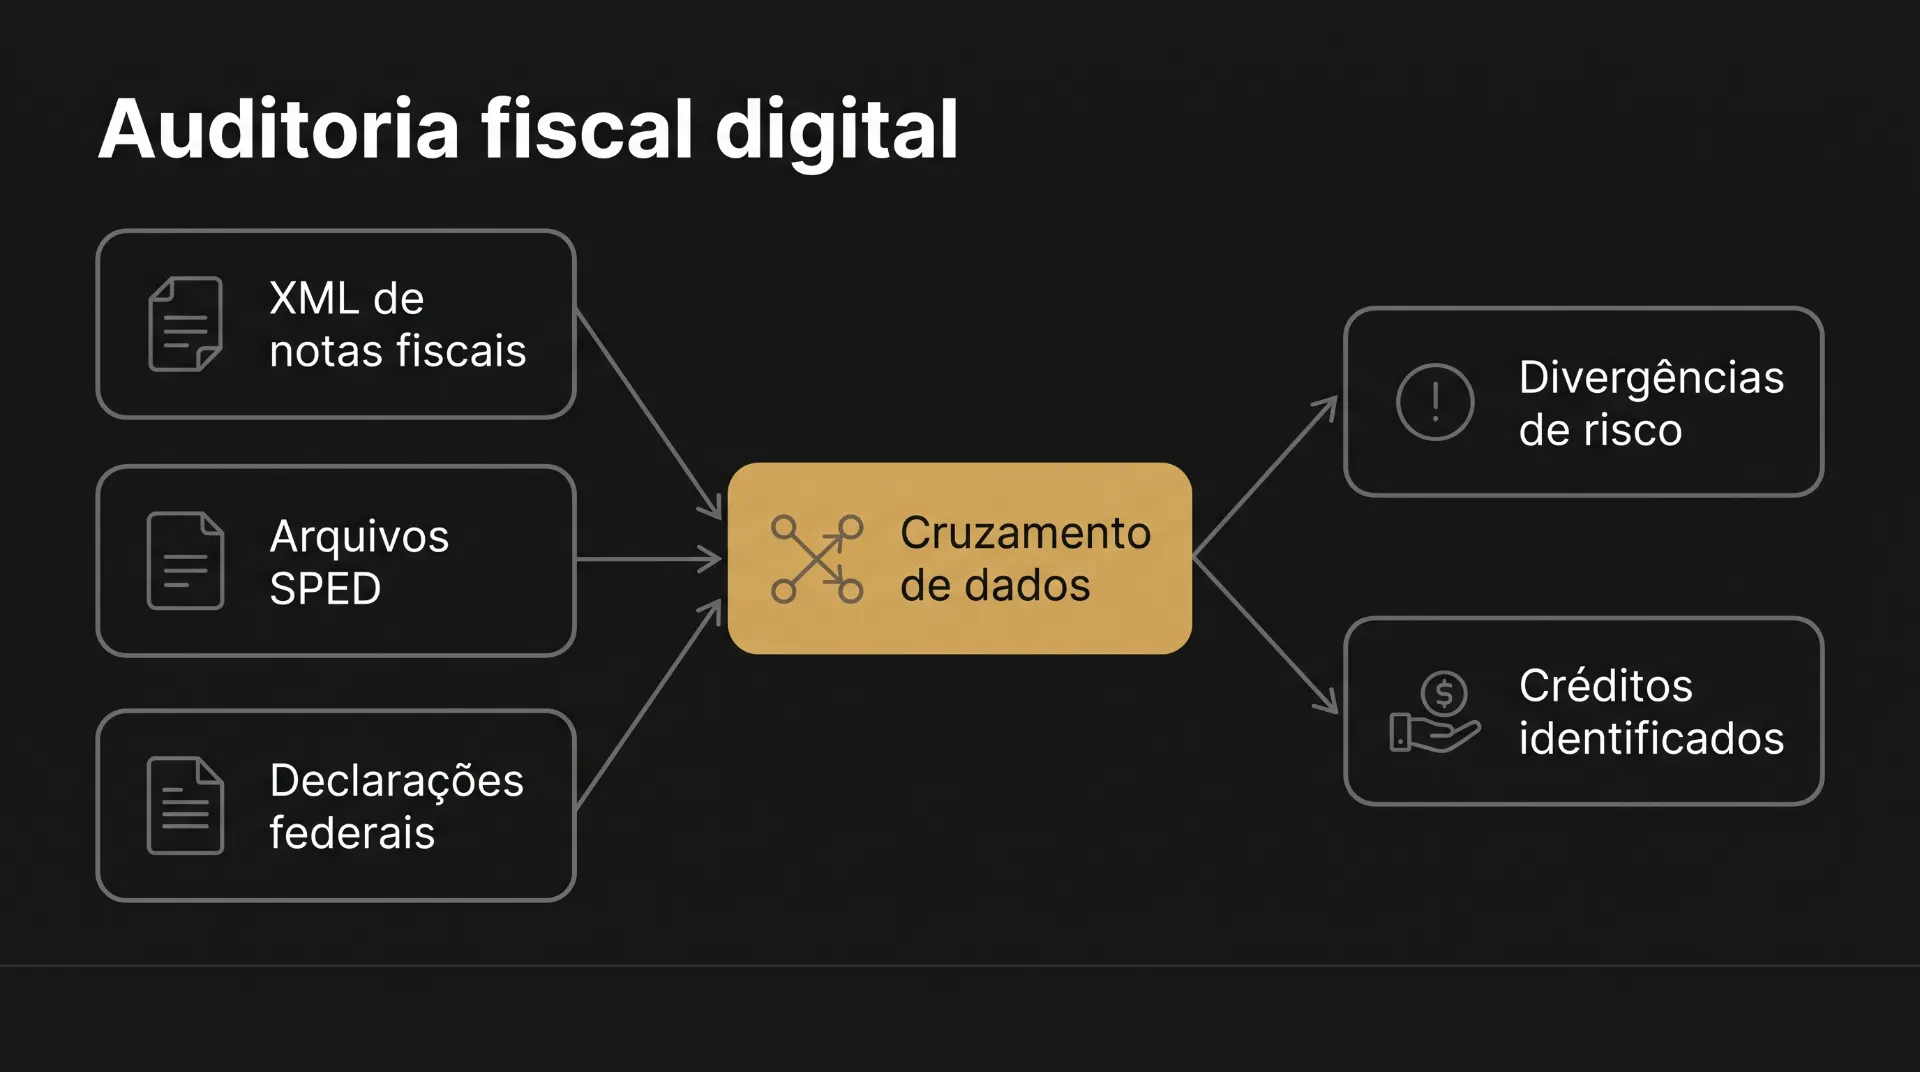
A auditoria fiscal digital é a análise automatizada dos arquivos fiscais eletrônicos de uma empresa, com cruzamento entre escriturações, documentos fiscais e declarações, para identificar divergências que geram passivo tributário ou crédito não aproveitado.
Ela reproduz a lógica que o fisco usa. Os arquivos do SPED, os XML das notas fiscais e as declarações federais são lidos por software, confrontados entre si e comparados com a regra vigente de cada tributo. Onde os números não fecham, nasce um apontamento.
O produto final é uma lista de inconsistências, cada uma ligada ao documento de origem, ao valor envolvido e ao grau de risco. A partir dela, a empresa decide o que retificar, o que discutir e o que recuperar.
A diferença em relação a uma revisão manual está na cobertura. Em vez de amostragem, a auditoria digital analisa o universo de documentos do período, competência a competência, sem depender da memória de quem escriturou.
Qual a diferença entre auditoria contábil tradicional e auditoria digital?
A auditoria contábil verifica se as demonstrações financeiras refletem a realidade patrimonial da empresa. A auditoria fiscal digital verifica se a apuração dos tributos segue a legislação e se os arquivos transmitidos são coerentes entre si.
São perguntas diferentes feitas sobre a mesma empresa. Um balanço pode estar tecnicamente correto e conviver com uma escrituração fiscal que gera passivo, porque o erro está no código do produto, não no valor lançado.
O que muda no método de análise
A auditoria tradicional trabalha por amostragem estatística e testes de saldo. A auditoria digital trabalha por regra: para cada operação, o sistema pergunta se o CFOP, o CST, a NCM e a alíquota aplicada correspondem ao que a legislação determina para aquela natureza de operação.
Isso amplia o alcance da análise e muda o tipo de achado. O relatório deixa de apontar apenas valores materiais e passa a apontar padrões que se repetem, que é onde mora o passivo de cinco anos.
Como o fisco cruza os dados da sua empresa
O cruzamento eletrônico compara o que foi apurado nas escriturações com o que foi confessado nas declarações e com o que foi efetivamente recolhido. Quando há insuficiência entre essas bases, o sistema gera um alerta antes mesmo de existir um procedimento fiscal aberto.
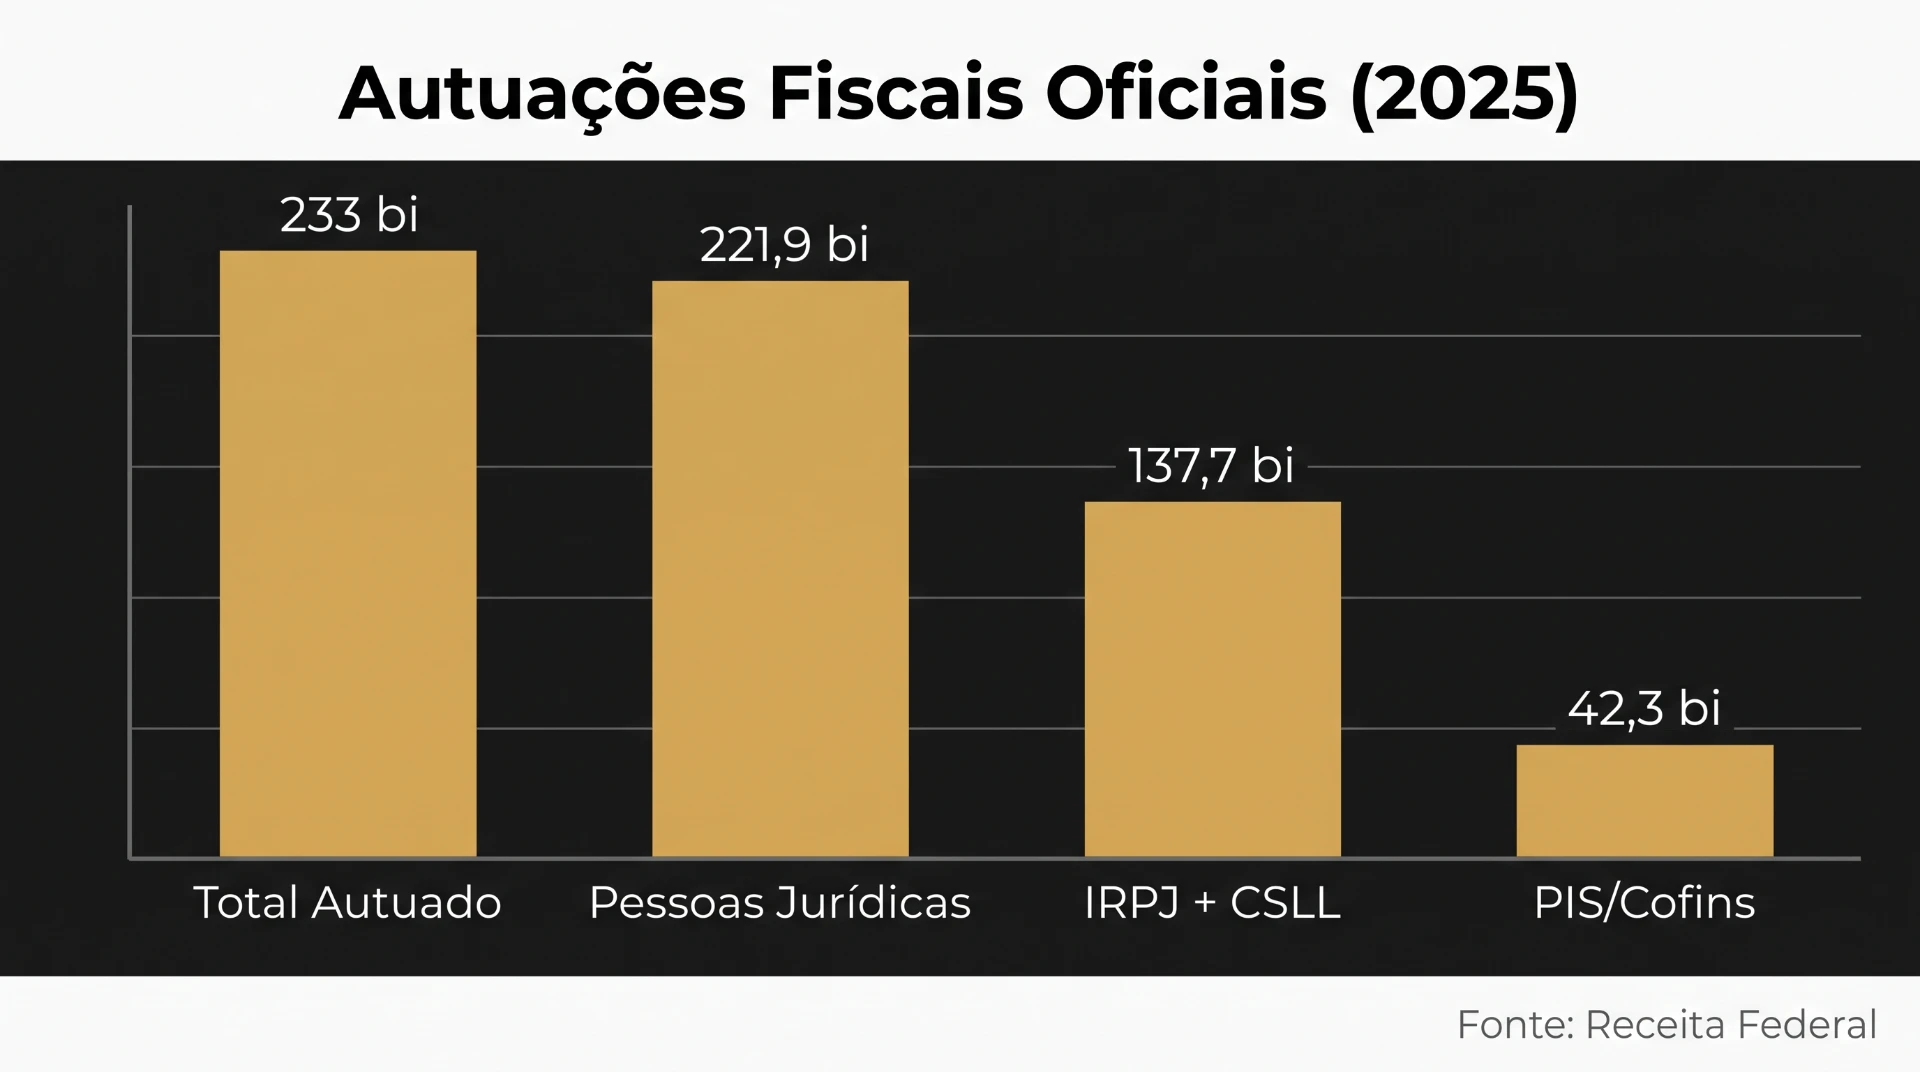
Os números do Relatório Anual da Fiscalização mostram a escala. Em 2025, as autuações da Receita Federal somaram R$ 233 bilhões, sendo R$ 221,9 bilhões referentes a pessoas jurídicas. IRPJ e CSLL concentraram R$ 137,7 bilhões, ou 61,2% do total, e PIS/Cofins responderam por R$ 42,3 bilhões.
Também em 2025, 101 mil comunicados foram enviados a pessoas jurídicas no âmbito da malha fiscal digital, o que resultou em R$ 1,5 bilhão autorregularizado. Quem recebe esse aviso sem saber o que existe no próprio arquivo responde no escuro.
Como funciona a auditoria fiscal digital na prática?
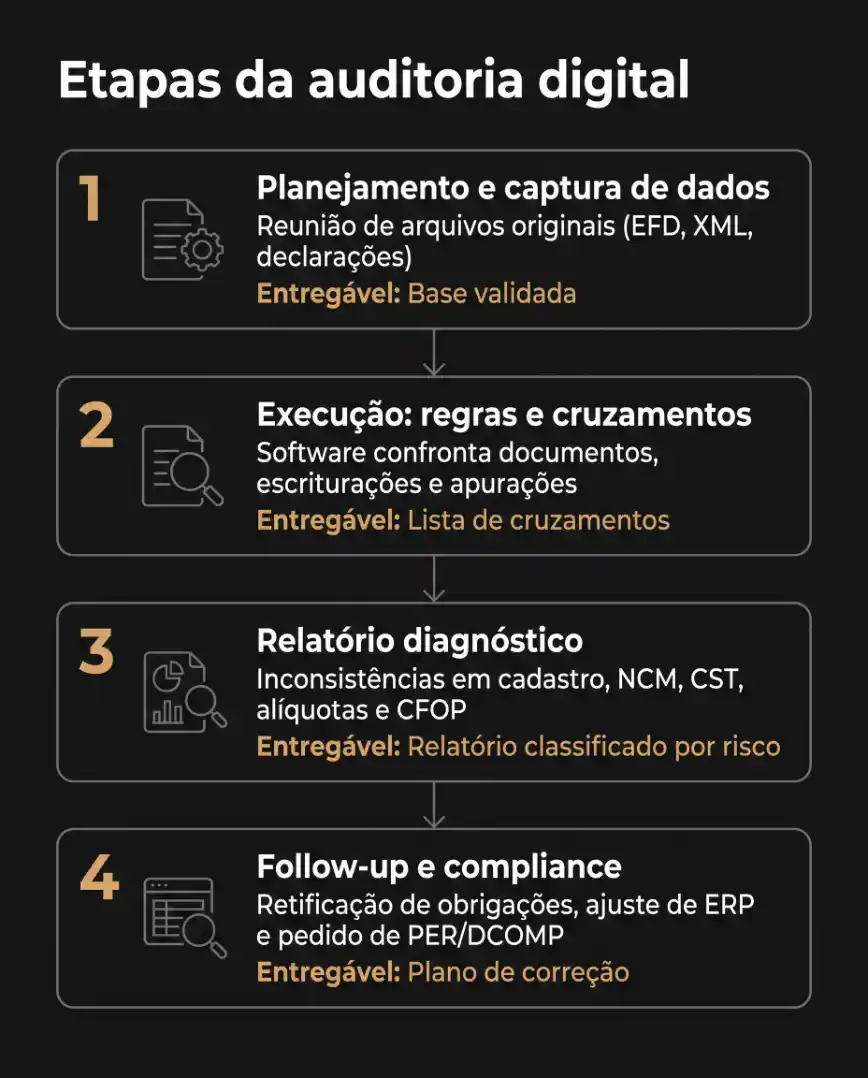
O processo segue quatro etapas: planejamento e captura de dados, execução com cruzamento eletrônico, relatório diagnóstico com classificação por risco e follow-up para correção na origem. Em trabalhos contínuos, o ciclo se repete a cada competência antes da transmissão.
1. Planejamento e captura de dados
A primeira etapa define o escopo, o período e os tributos analisados, e reúne os arquivos originais. O recorte padrão são os últimos cinco anos, prazo que limita tanto a constituição do crédito tributário pelo fisco quanto o pedido de restituição pelo contribuinte.
Entram na captura, no mínimo:
- EFD ICMS/IPI, com entradas, saídas, apuração e inventário do período.
- EFD-Contribuições, com a apuração de PIS e Cofins por item e por CST.
- XML de NF-e, NFC-e e conhecimentos de transporte emitidos e recebidos.
- EFD-Reinf e eSocial, que alimentam a apuração previdenciária e as retenções.
- Declarações federais do período, entre elas a DCTFWeb, que confessa os débitos apurados.
A validação dessa base parece burocrática e é onde metade dos problemas aparece. Mês sem escrituração, retificação não transmitida e versão divergente já indicam exposição antes de qualquer análise de conteúdo.
2. Execução: validação de regras e cruzamento eletrônico
Com a base íntegra, o software confronta os documentos fiscais com o que foi escriturado e compara as apurações com o que foi declarado ao fisco. É a etapa que consome menos tempo humano e produz o maior volume de achados.
Os cruzamentos mais produtivos costumam ser:
- Notas emitidas ou recebidas que não aparecem na escrituração da competência correspondente.
- Diferença entre o imposto destacado no documento e o valor escriturado.
- Divergência entre o débito apurado na EFD e o débito confessado na declaração federal.
- Créditos de PIS e Cofins lançados sobre itens sem previsão legal, ou não lançados sobre itens permitidos.
3. Relatório diagnóstico: NCM, CFOP, CST e alíquotas
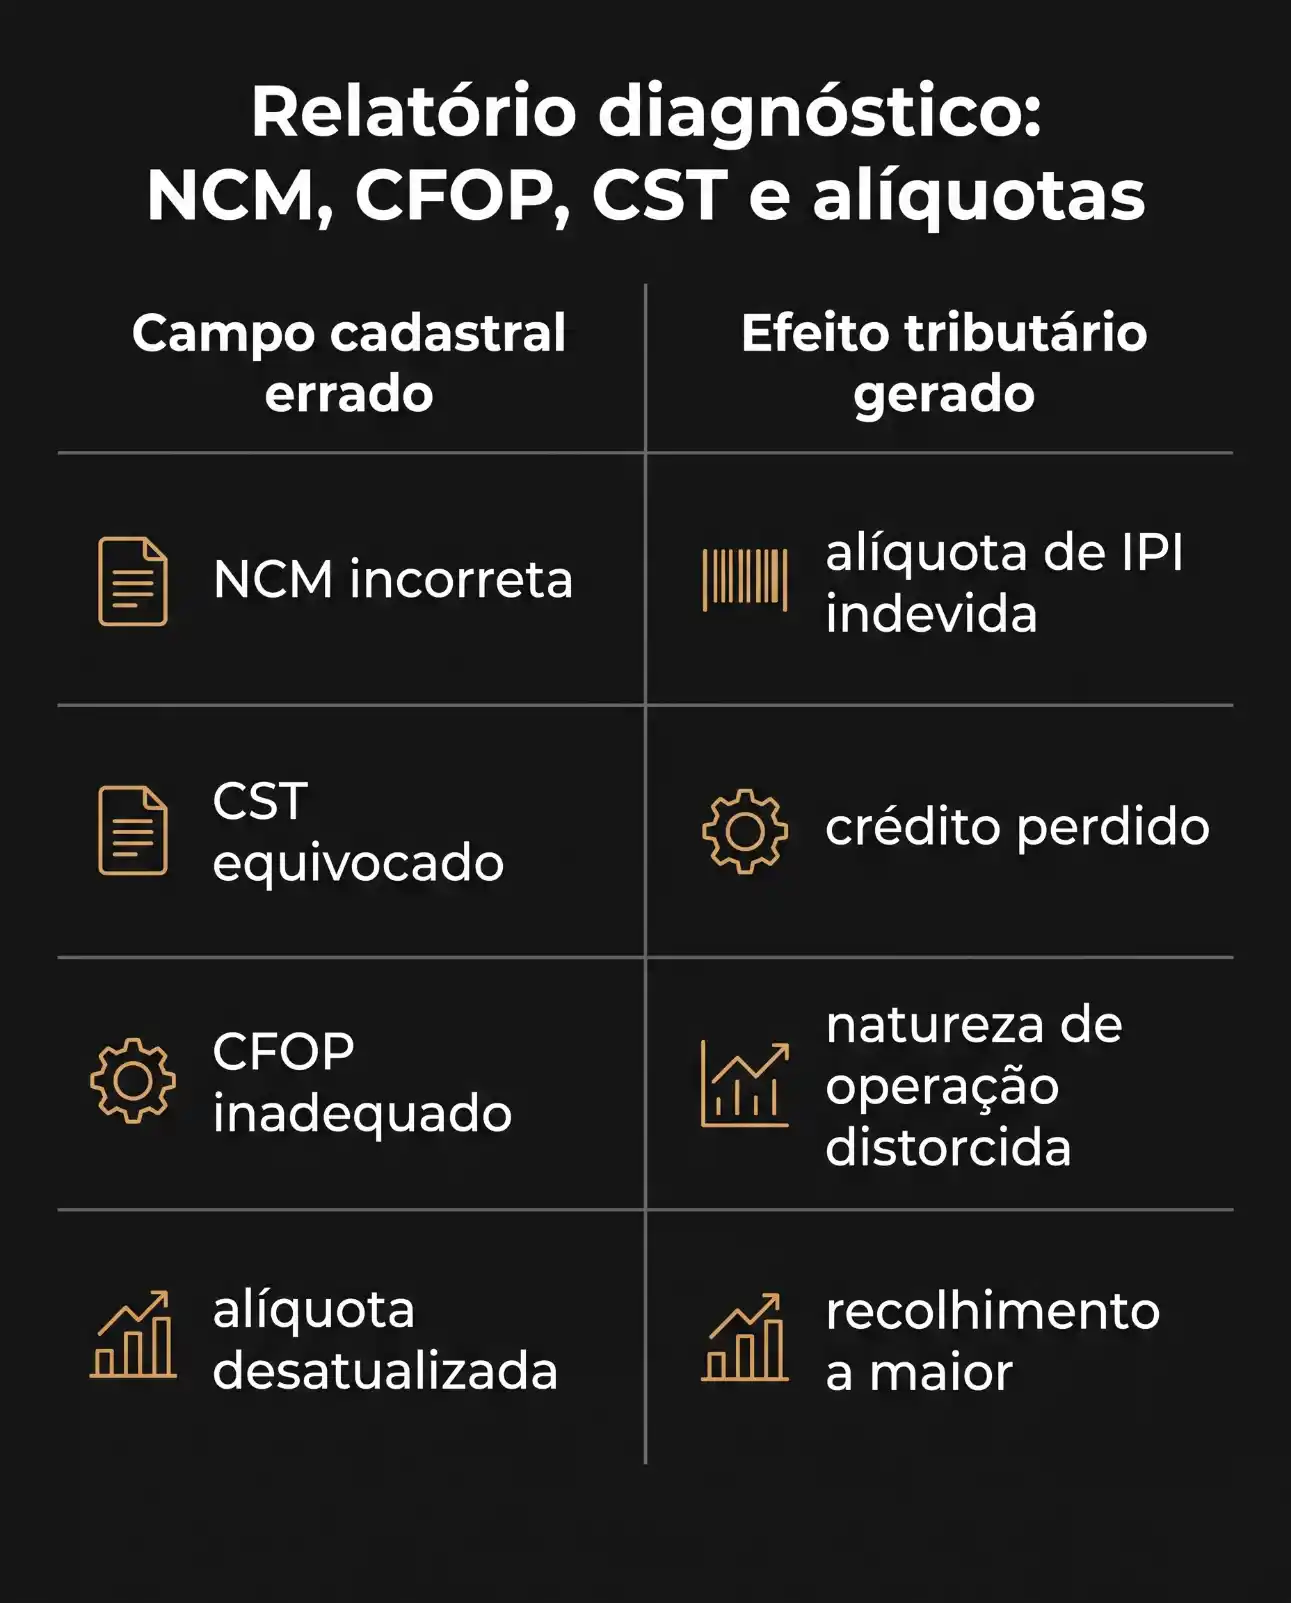
O relatório organiza os achados por origem e por valor. A maior parte das inconsistências nasce no cadastro de produtos, não na apuração: NCM incorreta puxa alíquota errada de IPI, CST equivocado quebra o direito ao crédito e CFOP inadequado desloca a operação para uma natureza que não é a real.
Um erro de código sem efeito no imposto ocupa uma linha do documento. Uma glosa potencial de crédito com valor relevante ocupa a primeira página. Sem essa hierarquia, o diagnóstico vira uma lista de mil apontamentos que ninguém trata.
4. Follow-up: correção preventiva e compliance contínuo
A última etapa transforma o diagnóstico em ação: retificação das obrigações acessórias, ajuste dos parâmetros do ERP que geraram o erro e, quando cabe, pedido de compensação ou restituição pelo PER/DCOMP, na forma da Instrução Normativa RFB 2.055/2021.
Corrigir a origem pesa tanto quanto corrigir o passado. Se o cadastro fiscal continua errado, o mesmo apontamento reaparece na competência seguinte com valor maior.
Quais são os principais benefícios da auditoria tributária eletrônica?
Os benefícios se dividem em três frentes: redução da exposição a autuação, recuperação de valores pagos a maior e queda no retrabalho do departamento fiscal. As duas primeiras têm efeito direto no caixa.
Prevenção contra multas, autuações e bloqueio de CND
A correção espontânea afasta a multa de ofício, que é o custo mais alto de uma divergência descoberta pelo fisco.
Há ainda a penalidade específica por informação incorreta em obrigação acessória, prevista no artigo 57 da Medida Provisória 2.158-35/2001, com redação dada pela Lei 12.873/2013. São 3% sobre o valor das transações informadas de forma inexata, incompleta ou omitida, com piso de R$ 100.
O efeito indireto costuma doer mais. Débito não regularizado impede a emissão da certidão negativa, e a falta de CND trava financiamento, participação em licitação e operações societárias.
Recuperação de créditos tributários e geração de fluxo de caixa
O mesmo cruzamento que aponta risco aponta crédito. Erros de classificação, aproveitamento incompleto de créditos no regime não cumulativo e recolhimento sobre bases indevidas produzem pagamento a maior que permanece invisível sem análise sistemática.
Como a revisão cobre os cinco anos anteriores, o valor identificado costuma superar o de uma conferência pontual do último exercício. A recuperação de tributos federais e estaduais executada pela MV Consultores parte exatamente desse levantamento, com compensação ou restituição conforme o tipo de crédito.
Automação fiscal e redução do retrabalho operacional
O volume de regras explica por que o erro persiste mesmo em empresas organizadas. Estudo do IBPT sobre a quantidade de normas editadas no Brasil aponta 517.388 normas tributárias publicadas desde 1988, o equivalente a 2,36 normas tributárias por hora útil.
Nenhuma equipe acompanha esse fluxo por conferência manual. A verificação automatizada por regra devolve ao time fiscal as horas hoje gastas em conferência de planilha.
Que resultados a auditoria fiscal digital produz na rotina financeira?
O resultado prático é previsibilidade. A empresa passa a saber, antes de transmitir, o que o fisco vai encontrar, e passa a tratar crédito tributário como ativo com valor e prazo definidos.
Empresas que rodam a verificação antes da transmissão corrigem dentro do próprio mês, sem retificação e sem multa. Quem descobre depois entra em um trabalho de reconstrução que custa mais caro em horas do que o erro original custaria em imposto.
Do centro de custo ao setor que devolve caixa
O departamento fiscal é tratado como despesa porque o único indicador visível é o cumprimento de prazo. Quando o mesmo time passa a apontar créditos recuperáveis, ele entra na conversa de resultado.
Na leitura da MV Consultores sobre projetos de compliance tributário e auditoria fiscal digital, os apontamentos de maior valor raramente estão na declaração em si. Estão na diferença entre o XML e a escrituração, que só aparece quando alguém compara os dois arquivos competência a competência.
Como implementar a auditoria fiscal digital na sua empresa?
A implantação exige três definições: quem executa, com qual periodicidade e quem responde tecnicamente pelos apontamentos. A escolha entre estruturar internamente ou contratar consultoria depende do volume de documentos e da maturidade do time fiscal.
Software próprio ou consultoria especializada
Software resolve o processamento e a padronização da regra. Ele lê milhões de linhas, aplica validações e entrega a lista. O que ele não faz é decidir se um apontamento tem sustentação jurídica para virar pedido de compensação.
Os critérios de decisão costumam ser:
- Volume de documentos fiscais por mês e número de estabelecimentos.
- Existência de time interno com domínio de legislação de PIS, Cofins, ICMS e IPI.
- Necessidade de defesa técnica em caso de glosa ou fiscalização posterior.
- Objetivo do projeto, se apenas conformidade ou também recuperação retroativa.
Que critérios usar na escolha do fornecedor
Um sinal de alerta é a promessa de valor antes da leitura dos arquivos. Crédito estimado por percentual de faturamento não se defende em fiscalização, e apontamento frágil volta como glosa dois anos depois, com juros.
A empresa deve exigir rastreabilidade: cada valor apontado precisa apontar para o documento, a competência e o dispositivo legal que o sustenta. Sem isso, o relatório é uma planilha bonita sem lastro.
Perguntas frequentes sobre auditoria fiscal digital
O que é auditoria fiscal digital?
A auditoria fiscal digital é a análise automatizada dos arquivos fiscais eletrônicos de uma empresa, com cruzamento entre escriturações do SPED, documentos fiscais eletrônicos e declarações entregues ao fisco. O objetivo é localizar divergências entre essas bases antes que o cruzamento eletrônico da Receita Federal ou da SEFAZ as encontre. A metodologia se apoia em validação por regra: para cada operação registrada, o sistema confere se a classificação fiscal, o CFOP, o CST e a alíquota correspondem ao que a legislação prevê para aquela natureza de operação. O resultado é um relatório de inconsistências ligadas ao documento de origem, ao valor envolvido e ao grau de risco. Diferentemente de uma revisão por amostragem, a análise cobre o universo de documentos do período examinado, o que permite identificar padrões de erro que se repetem por meses. Os achados costumam se dividir em dois grupos: exposições que podem gerar autuação e valores pagos a maior que podem virar crédito tributário recuperável.
Quanto custa uma auditoria fiscal digital?
O custo varia conforme o escopo do trabalho, e não existe tabela única de mercado. Os fatores que mais influenciam o valor são o período analisado, o número de estabelecimentos, o volume mensal de documentos fiscais, a quantidade de tributos incluídos no escopo e o estado dos arquivos entregues pela empresa. Um diagnóstico pontual dos últimos cinco anos tem preço diferente de um acompanhamento mensal antes da transmissão das obrigações. Há dois modelos de cobrança predominantes. No preço fixo, a empresa contrata o diagnóstico por valor fechado, independentemente do resultado encontrado. No modelo de êxito, a remuneração incide sobre o crédito efetivamente homologado ou compensado, o que costuma se aplicar a projetos de recuperação de tributos. Vale considerar o custo do outro lado da conta: multa de ofício sobre débito apurado pelo fisco, juros pela taxa Selic e impedimento de emissão de certidão negativa costumam superar o investimento no diagnóstico.
Quais documentos são necessários para fazer a auditoria fiscal digital?
A auditoria trabalha com arquivos que a empresa já transmite ao fisco, então nenhuma informação nova precisa ser produzida. O conjunto mínimo para o período analisado inclui os seguintes itens:
- Arquivos da EFD ICMS/IPI e da EFD-Contribuições transmitidos, com as respectivas retificações.
- XML de todas as notas fiscais emitidas e recebidas, incluindo conhecimentos de transporte.
- Declarações federais do período, entre elas a DCTFWeb e a ECF.
- EFD-Reinf e eSocial, quando o escopo abrange contribuições previdenciárias e retenções.
- Relatórios de apuração gerados pelo ERP, para conferência com o que foi transmitido.
- Extrato do PGDAS-D, no caso de empresas optantes pelo Simples Nacional.
A qualidade desse material determina o prazo do trabalho. Arquivo faltante, período sem escrituração e divergência entre a versão original e a retificadora precisam ser resolvidos antes da análise de conteúdo, porque comprometem qualquer cruzamento posterior. O período usual de captura são os últimos cinco anos, prazo que limita tanto a cobrança pelo fisco quanto o pedido de restituição pelo contribuinte.
Qual a diferença entre auditoria fiscal e auditoria contábil?
As duas examinam a mesma empresa com perguntas diferentes. A auditoria contábil verifica se as demonstrações financeiras representam com fidelidade a posição patrimonial e o resultado do exercício, seguindo as normas brasileiras e internacionais de contabilidade. Seu destinatário costuma ser o sócio, o investidor, o banco ou o órgão regulador. A auditoria fiscal digital verifica se a apuração e a escrituração dos tributos seguem a legislação tributária e se os arquivos transmitidos ao fisco são coerentes entre si. Seu destinatário é a própria administração, que precisa saber onde há exposição antes de uma fiscalização. Um balanço pode estar tecnicamente correto e conviver com passivo fiscal relevante, porque o erro está na classificação de um produto ou no CST aplicado, e não no valor contabilizado. O inverso também ocorre. Por isso as duas análises não se substituem, e empresas que já mantêm auditoria contábil independente continuam expostas ao passivo tributário originado na escrituração fiscal.
Quanto tempo leva uma auditoria fiscal digital?
O prazo depende do volume de documentos, da quantidade de tributos no escopo e, principalmente, da qualidade dos arquivos entregues. O processamento em si é rápido, porque o software lê milhões de registros em horas. A etapa longa é humana: analisar as divergências apontadas, separar o que é erro real do que é falso positivo e validar cada achado com o time fiscal da empresa. Em diagnósticos que cobrem cinco anos, é comum o trabalho se estender por algumas semanas entre a entrega dos arquivos e o relatório final. Projetos com múltiplos estabelecimentos ou com histórico de retificações levam mais tempo, porque exigem reconstruir a linha temporal de cada obrigação. Já a auditoria contínua, executada a cada competência antes da transmissão, roda em poucos dias e tem outro objetivo: impedir que o erro chegue ao fisco. Depois do diagnóstico, o prazo de retorno de eventuais créditos segue o rito da gestão de ressarcimento e da análise do órgão competente.
Empresas do Simples Nacional precisam de auditoria fiscal digital?
Sim, com escopo diferente do aplicado a empresas do lucro real ou presumido. O Simples Nacional reduz o número de guias de recolhimento, não o número de obrigações acessórias nem a chance de erro. A apuração no PGDAS-D depende de segregação correta da receita por anexo e por tipo de operação, e uma classificação equivocada gera pagamento a maior que permanece invisível sem cruzamento com as notas emitidas. Erros frequentes incluem receita de exportação tributada como venda interna, operações com substituição tributária informadas sem a devida segregação e enquadramento em anexo incorreto por interpretação equivocada do fator R. Empresas próximas do limite de faturamento acumulam risco adicional, porque a saída do regime muda toda a estrutura de apuração e exige adequação dos controles, com obrigações acessórias que não existiam antes. Para quem está nesse cenário, a análise dos arquivos ajuda a antecipar o efeito da migração e o impacto da transição prevista na reforma tributária.
Descubra as divergências antes do próximo cruzamento do fisco
A auditoria fiscal digital usa os arquivos que a empresa já entrega para mostrar onde existe risco de autuação e onde existe valor pago a maior, com rastreabilidade em cada apontamento. O ponto de partida é a leitura dos dados reais, não uma estimativa de mercado.
Empresas que querem entender a própria exposição antes de uma fiscalização podem conhecer a abordagem de compliance tributário e auditoria fiscal digital da MV Consultores e solicitar um diagnóstico dos seus arquivos fiscais.