O estoque elegível ao crédito da CBS é a parte do inventário de 31/12/2026 que passa por dois testes do Decreto nº 12.955/2026: perfil do bem e hipótese legal da compra. Veja o critério item a item, as exclusões e exemplos por segmento.
O estoque elegível ao crédito da CBS quase nunca coincide com o saldo de estoque do balanço, e essa diferença define quanto a empresa poderá compensar com a contribuição a partir de 2027. Quem ouviu falar do crédito presumido costuma guardar os 9,25% e imaginar uma conta única sobre o total.
A regra pede uma triagem de cada item por quatro ângulos: a condição de bem novo, de quem a empresa comprou, para que o item serve e como o PIS e a Cofins incidiram na compra. Em estoques com milhares de códigos, essa triagem muda o valor final e precisa estar pronta antes de 31/12/2026.
Quais itens do estoque geram crédito presumido da CBS?
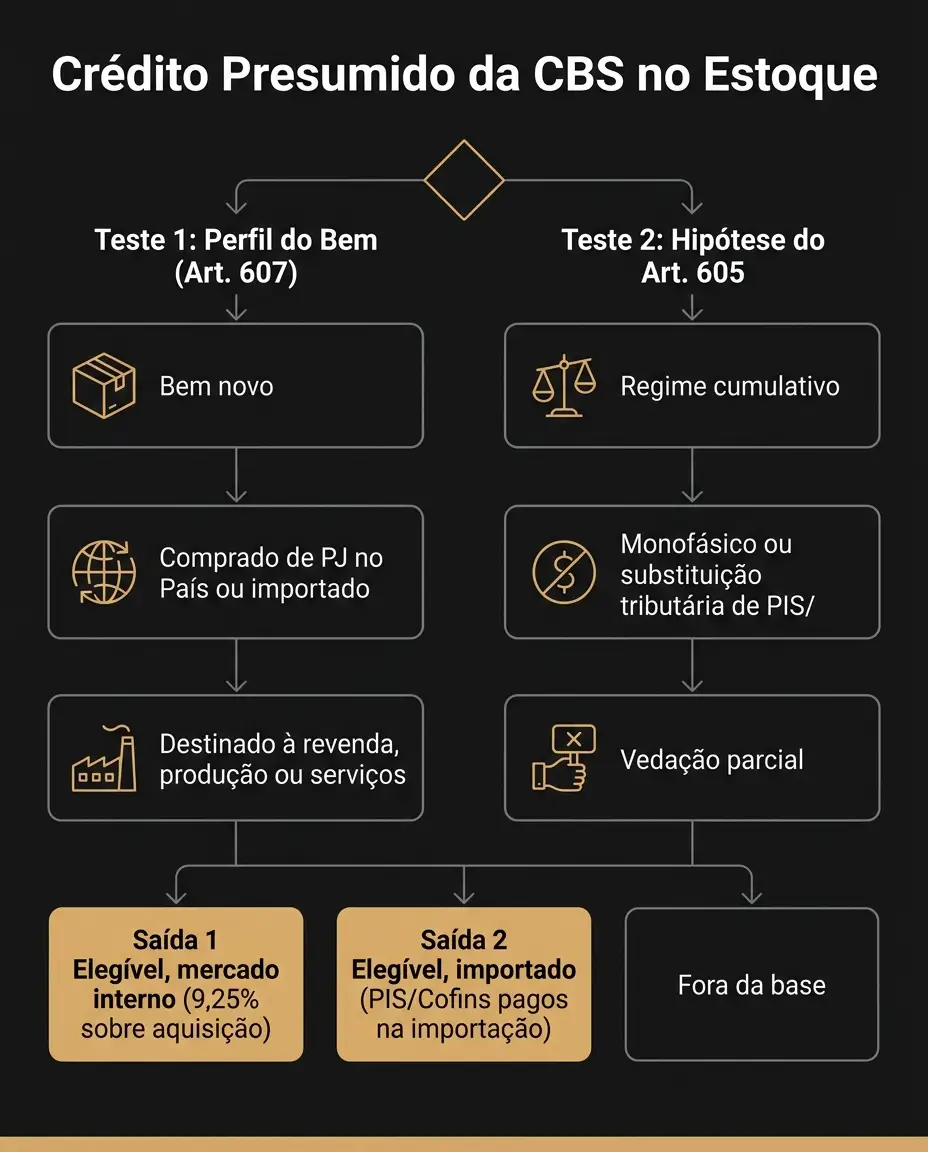
Geram crédito presumido da CBS, para a empresa do regime regular, os bens novos em estoque em 31/12/2026, comprados de pessoa jurídica domiciliada no País ou importados, destinados à revenda, à produção ou à prestação de serviços a terceiros e enquadrados em uma das três hipóteses do art. 605 do Decreto nº 12.955/2026.
São dois testes em sequência: o art. 607 define o perfil do bem, e o art. 605, igual ao art. 381 da Lei Complementar nº 214/2025, define a situação tributária da compra. O item que falha em um deles fica fora, como detalha nosso guia sobre como funciona o crédito presumido da CBS sobre estoque.
Bens novos comprados de pessoa jurídica ou importados
O primeiro filtro olha para a compra. O art. 607 limita o crédito a bens novos, o que afasta seminovos e usados recebidos em troca, e exige vendedor pessoa jurídica domiciliada no País, de modo que a compra feita de pessoa física não entra.
Os importados formam um grupo à parte, porque o crédito deles é o valor efetivamente pago de PIS/Pasep-Importação e de Cofins-Importação, sem o adicional de alíquota da Lei 10.865/2004. Pela redação do decreto, o produto estrangeiro comprado de distribuidor brasileiro é aquisição no mercado interno.
Itens destinados à revenda, à produção ou à prestação de serviços
O segundo filtro é a destinação: o crédito alcança apenas o que a empresa vai revender, transformar em produto para venda ou aplicar em serviço prestado a terceiros. Material de limpeza ou de escritório, comprado para consumo próprio, tende a ficar fora por não atender a nenhuma dessas finalidades.
Na indústria, há ainda uma regra de valoração: em produtos acabados e em processo, o art. 609 considera somente o custo de aquisição das matérias-primas e das embalagens, sem mão de obra, energia e custos indiretos.
Por que o saldo contábil do estoque não é a base do crédito?
O saldo contábil não é a base porque soma tudo o que a empresa tem em estoque, pelo custo total, enquanto os itens que geram crédito de CBS são apenas os que cumprem os critérios do decreto, valorados pelo custo de aquisição.
O valor em jogo explica o rigor: PIS e Cofins somaram R$ 581,9 bilhões em 2025, a preços de dezembro, segundo a Receita Federal, e parte disso está no custo das mercadorias em estoque.
A diferença entre estoque total e estoque elegível
Estoque total é tudo o que a contagem de 31/12/2026 registra como propriedade da empresa, e estoque elegível é o subconjunto que passa pelos filtros do art. 607 e por uma hipótese do art. 605. A triagem distribui o depósito em quatro grupos:
- Os itens elegíveis do mercado interno recebem 9,25% sobre o custo de aquisição.
- Os itens elegíveis importados geram crédito pelo PIS e pela Cofins pagos na importação.
- Os itens próprios sem direito a crédito são contados, mas ficam fora da base.
- Os bens de terceiros guardados no depósito não integram o inventário.
O que acontece quando o percentual é aplicado sobre tudo
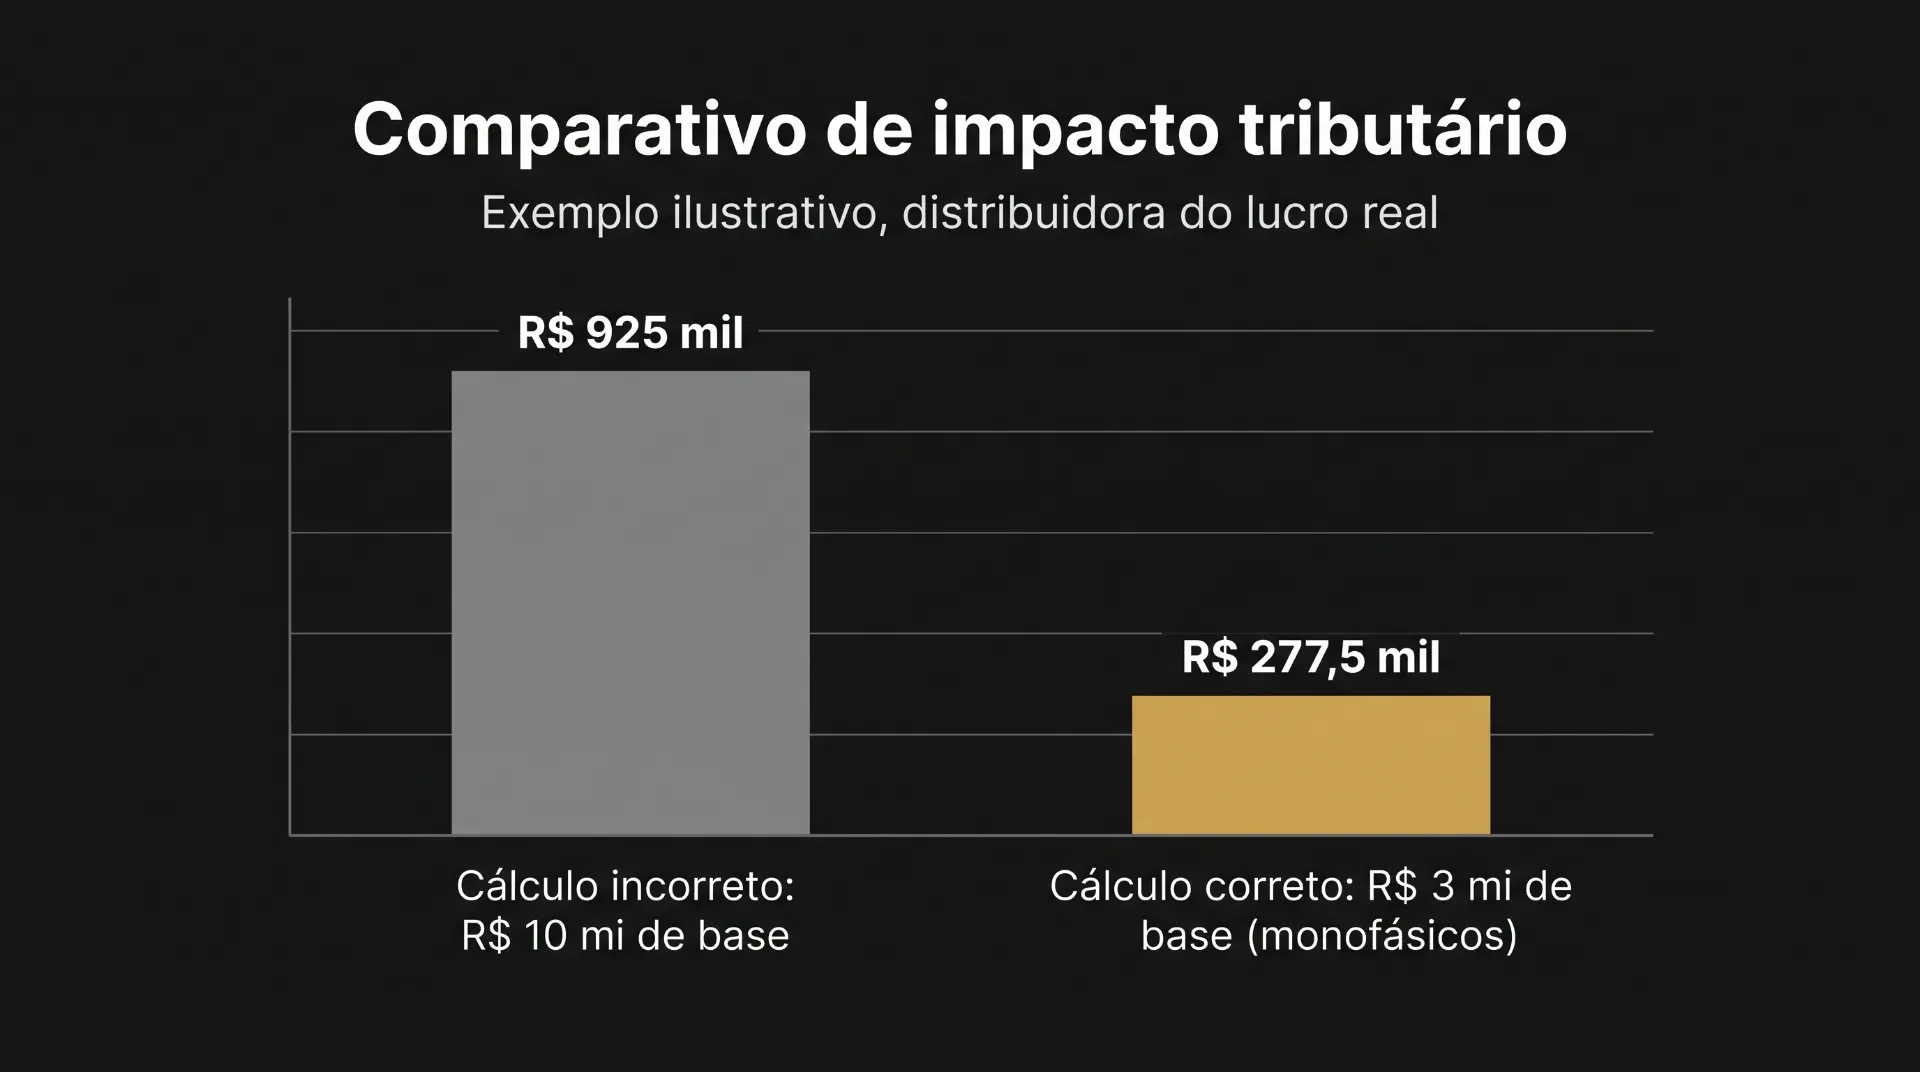
Aplicar 9,25% sobre o saldo total gera crédito sem base legal, exposto à glosa em fiscalização, e o erro inverso também custa: a empresa do lucro presumido que conta só os monofásicos deixa sem crédito boa parte do estoque de revenda.
Num exemplo ilustrativo, uma distribuidora do lucro real com R$ 10 milhões em estoque chegaria a R$ 925 mil pela conta direta. Se só R$ 3 milhões forem monofásicos nacionais e o restante tiver gerado crédito na compra, o valor correto é R$ 277,5 mil.
Nas revisões fiscais que conduzimos, NCM errado em produto monofásico e nota de entrada sem vínculo com o item aparecem com frequência. Como são esses dois dados que decidem o enquadramento, defendemos que a separação venha antes da contagem.
Em qual hipótese da lei cada item precisa se enquadrar?
Cada item precisa caber numa das três hipóteses do art. 605: compra por empresa do regime cumulativo, bem sujeito à incidência monofásica ou à substituição tributária de PIS e Cofins, ou parcela com vedação parcial de crédito. Mercadoria comum, com crédito tomado na entrada por empresa do regime não cumulativo, não está em nenhuma delas.
Compras feitas no regime cumulativo
A primeira hipótese alcança o contribuinte que, em 31/12/2026, apurar PIS e Cofins pelo regime cumulativo da Lei 9.718/1998, situação típica do lucro presumido, em relação aos bens que não geraram crédito por causa desse regime.
Como o cumulativo não dá crédito sobre compras, o estoque de revenda dessas empresas tende a passar quase inteiro por essa porta, desde que cumpra os filtros e não caia nas exclusões.
Produtos monofásicos ou com substituição tributária
A segunda hipótese cobre os bens sujeitos, na compra, à incidência monofásica ou à substituição tributária de PIS e Cofins, e vale para qualquer regime. Incidência monofásica é a concentração da cobrança no fabricante ou no importador, com alíquota zero na revenda e sem crédito para o revendedor. São quatro grupos de normas:
- A Lei 10.147/2000 cobre medicamentos e produtos de perfumaria e higiene pessoal.
- A Lei 10.485/2002 cobre máquinas, veículos, autopeças dos Anexos I e II, pneus novos e câmaras de ar.
- A MP 2.158-35/2001 cobre a substituição tributária que alcança as motocicletas.
- A Lei 9.532/1997 e a Lei 12.402/2011 cobrem a substituição tributária de cigarros e cigarrilhas.
Combustíveis e bebidas não estão nesses dispositivos e ficam fora desta hipótese, e a substituição tributária da regra é a de PIS e Cofins, sem relação com a substituição tributária do ICMS.
Parcela com vedação parcial de crédito
A terceira hipótese atende a empresa que tem só parte das receitas no regime não cumulativo e que, pelas Leis 10.637/2002 e 10.833/2003, apura crédito apenas sobre custos vinculados a essas receitas, por apropriação direta ou por rateio proporcional.
A parcela do estoque que ficou sem crédito por essa regra entra no crédito presumido, e o cálculo depende da memória do rateio que a empresa já utiliza na apuração.
O que a regra deixa fora do estoque elegível?
A regra deixa fora os bens comprados sem cobrança de PIS e Cofins, os que não são mercadoria nem insumo e os que a empresa não comprova com documento fiscal. As exclusões estão nos arts. 606 e 607 do decreto e valem para qualquer hipótese.
Alíquota zero, isenção, suspensão e não incidência
Não há crédito presumido sobre bens cuja aquisição teve alíquota zero, isenção, suspensão ou não incidência de PIS e Cofins, porque nada ficou embutido no custo para compensar.
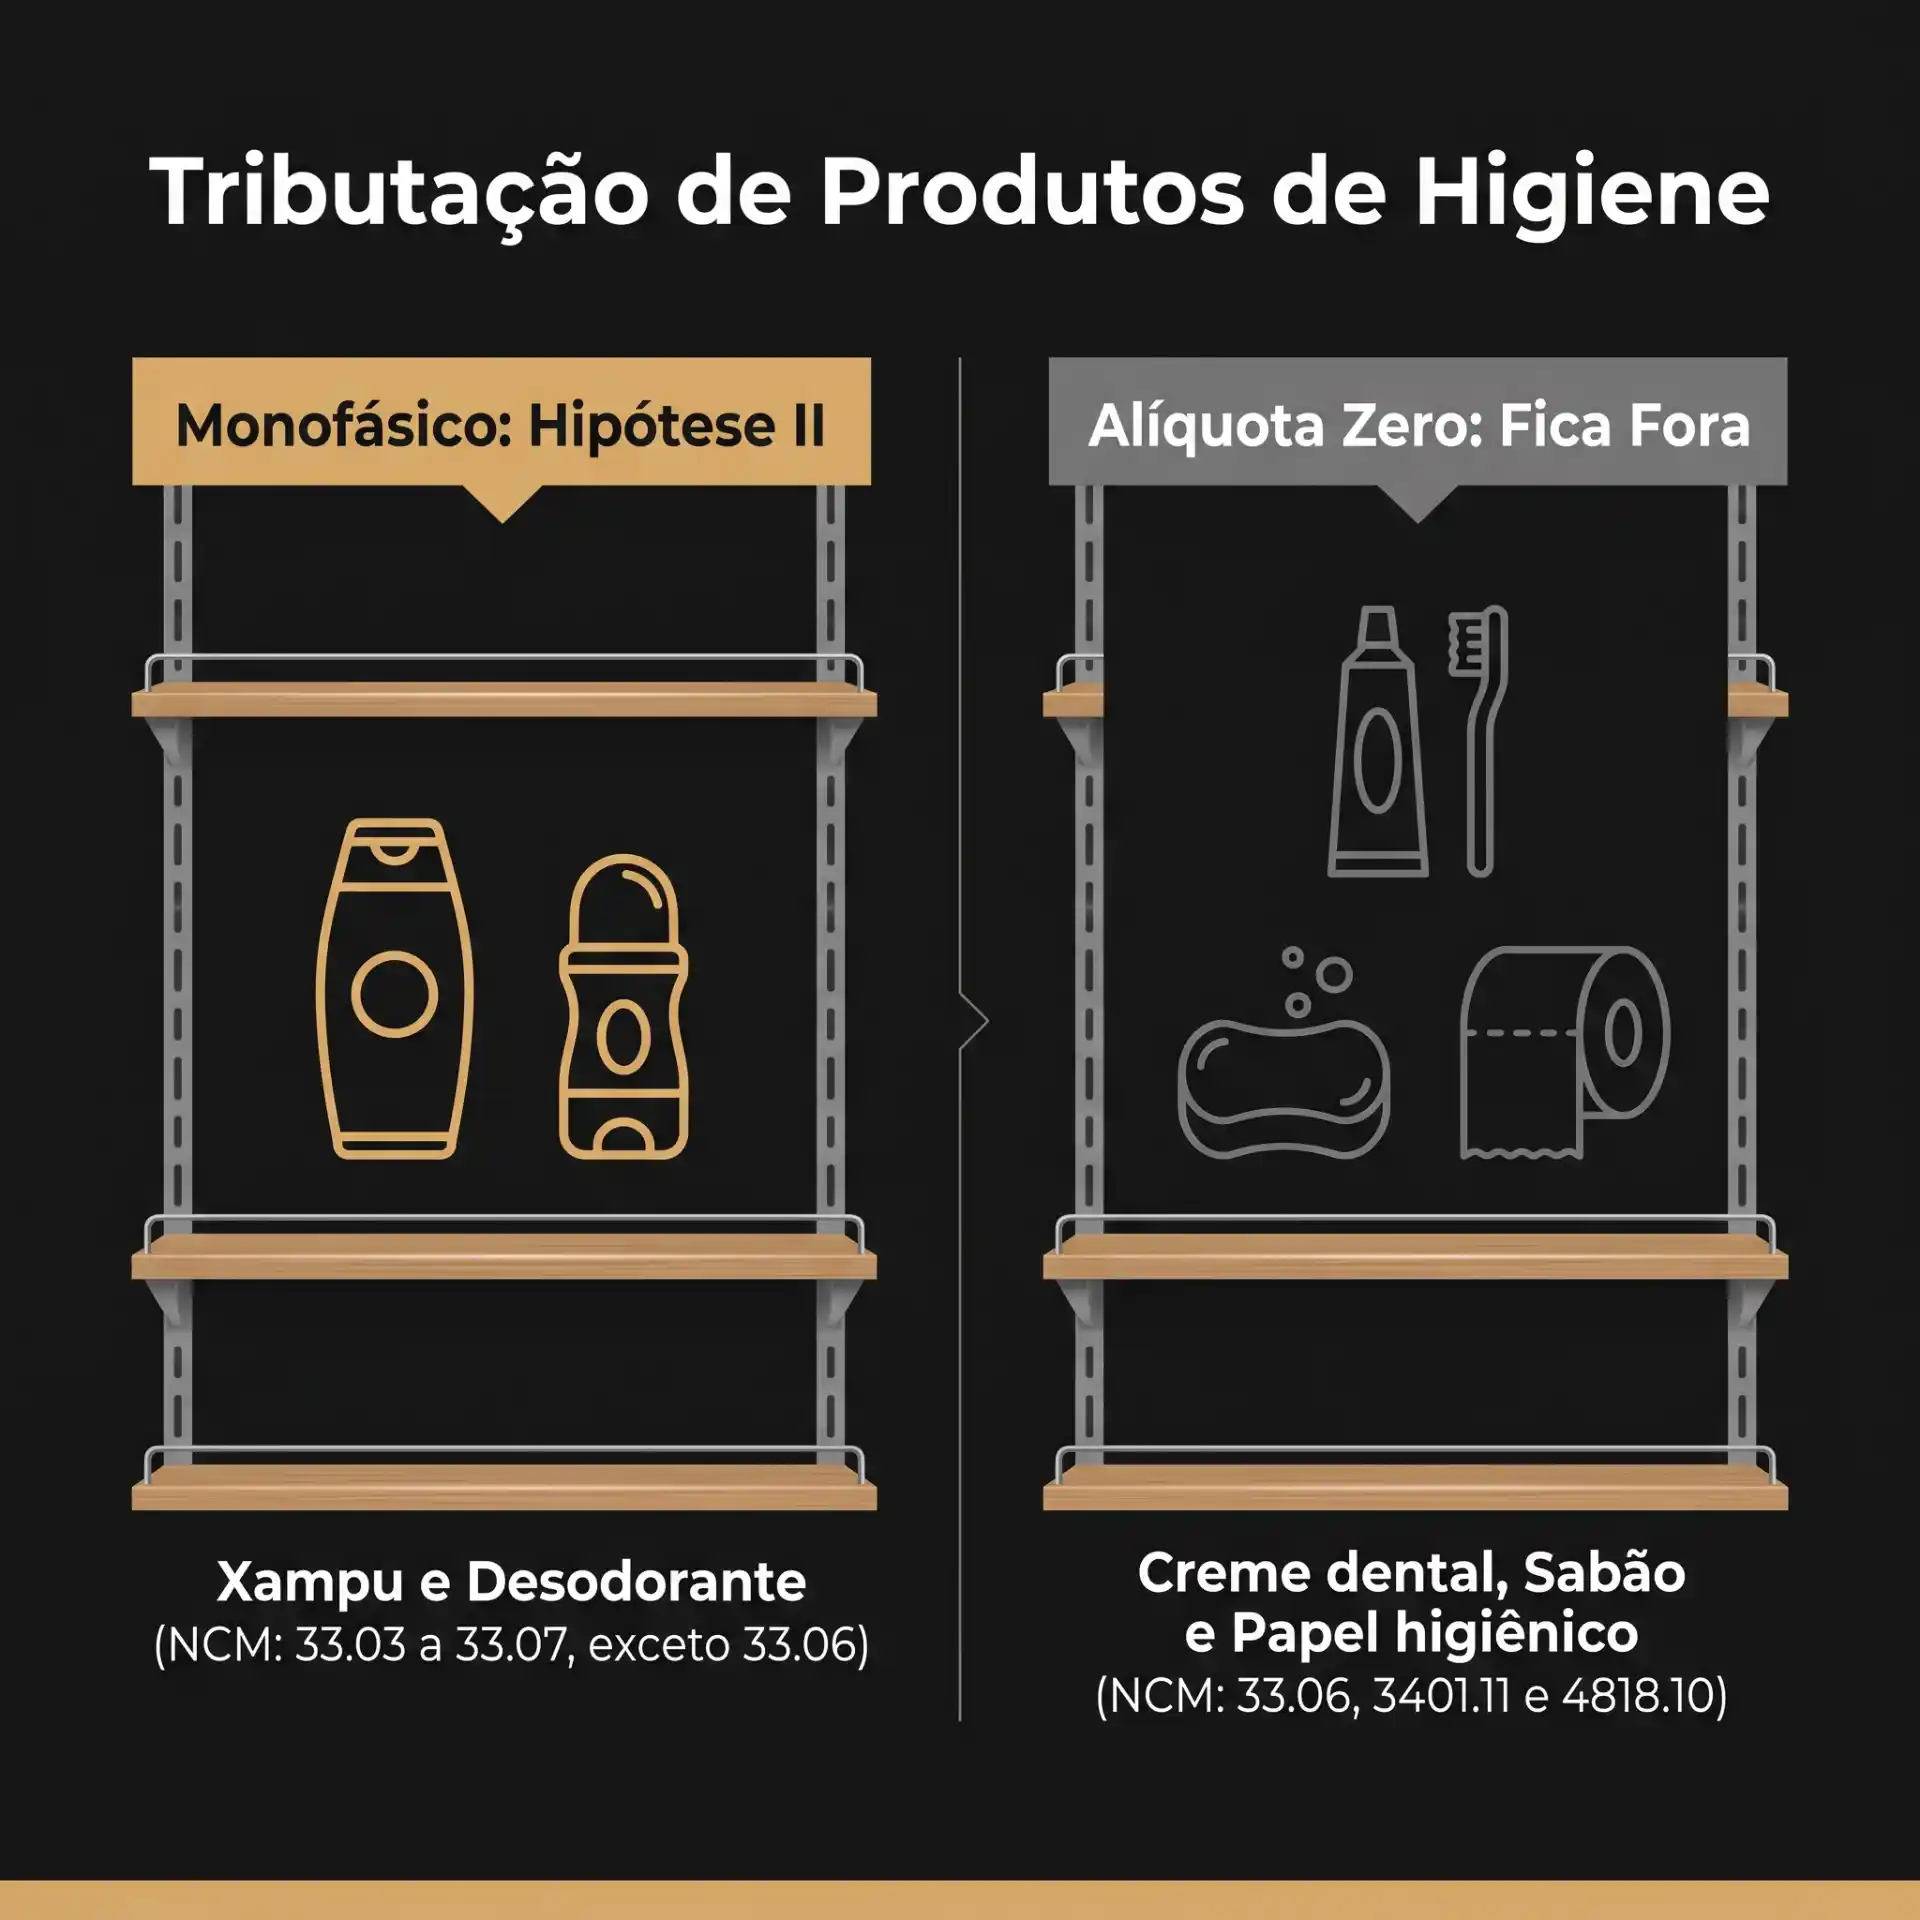
O exemplo mais comum vem da Lei 10.925/2004, que zera as alíquotas de carnes, café, açúcar e papel higiênico, além dos produtos de higiene bucal da posição 33.06 e dos sabões de toucador do código 3401.11.90 Ex 01, justamente as exceções da lista monofásica de higiene pessoal.
Xampu e creme dental, vizinhos de prateleira, tendem assim a receber tratamentos opostos, porque, na nossa leitura, a exclusão alcança esses bens desonerados, e não o monofásico, tributado na origem. Como o decreto não trata expressamente da compra feita de atacadista, o enquadramento pede confirmação item a item.
Uso e consumo pessoal, ativo imobilizado e imóveis
Bens de uso e consumo pessoal, pelo art. 57 da LC 214/2025, são joias, obras de arte, bebidas alcoólicas, derivados do tabaco, armas e bens recreativos, esportivos e estéticos, além dos fornecidos sem custo a sócios, administradores e empregados. O conceito não é o do material de uso e consumo da contabilidade.
Esses bens perdem essa natureza quando a empresa os comercializa ou os usa de forma preponderante na atividade: o vinho do supermercado é mercadoria e segue os demais testes, enquanto a cesta dada aos empregados fica excluída. Também não entram os imóveis nem o ativo imobilizado, como o veículo de test drive.
Mercadorias de terceiros, bens usados e itens sem nota fiscal idônea
Três situações completam as exclusões e dependem mais de controle físico e documental do que de classificação fiscal:
- As mercadorias de terceiros, recebidas em consignação, em demonstração ou para industrialização por encomenda, não integram o inventário.
- Os bens usados, como seminovos e peças recebidas em troca, não atendem à exigência de bem novo.
- Os itens sem documentação fiscal idônea não sustentam o crédito, pois o art. 606 exige esse respaldo para todos.
A documentação deve ser guardada por, no mínimo, cinco anos contados do inventário, o que faz da sobra de contagem sem nota um tema de compliance tributário.
Como essa separação aparece em cada segmento?
O critério é igual para todas as empresas, mas o ponto crítico muda conforme a prateleira: lista de NCM na farmácia, anexos da lei nas autopeças, condição de novo nas concessionárias e regime de apuração no lucro presumido e no e-commerce.
Farmácias, distribuidoras e supermercados
Na farmácia e na distribuidora de medicamentos, a Lei 10.147/2000 alcança os produtos farmacêuticos das posições 30.01, 30.03 e 30.04, com exceções por código, como 3003.90.56 e 3004.90.46, e a perfumaria das posições 33.03 a 33.07, exceto a 33.06.
No supermercado do lucro real, a parcela elegível está espalhada pela gôndola, onde higiene monofásica e cigarros com substituição tributária convivem com alimentos de alíquota zero e bebidas, que ficam fora.
A conferência se repete loja a loja: as redes associadas à Abrafarma fecharam 2025 com 11.688 pontos de venda, segundo o ranking da entidade, e os supermercados faturaram R$ 1,145 trilhão em 2025, em 439.728 lojas, segundo o Ranking ABRAS 2026.
Autopeças e concessionárias
Nas autopeças, os Anexos I e II da Lei 10.485/2002 definem quais peças têm incidência monofásica, e o art. 5º trata dos pneus novos e das câmaras de ar. Cada código do cadastro precisa ser confrontado com os anexos, pois a peça fora da lista segue o regime da empresa.
Nas concessionárias, só valem veículos e máquinas novos: seminovos ficam fora, o veículo de demonstração imobilizado também, e as motocicletas entram pela substituição tributária. O giro mostra o peso do corte, já que a Fenabrave registrou 5.124.544 emplacamentos em 2025, somados todos os segmentos.
E-commerce e empresas do lucro presumido
No lucro presumido e no e-commerce, o critério decisivo é o regime em que a mercadoria foi comprada. A empresa do lucro presumido está no regime cumulativo e, por isso, olha para o estoque de revenda inteiro, descontadas as exclusões.
A loja virtual do lucro real só encontra crédito de CBS sobre estoque nos itens monofásicos, com substituição tributária ou com vedação parcial. Já o optante do Simples Nacional, em regra, não está no regime regular da CBS, e quem optou por ele para 2027 precisa de análise individual.
Perguntas frequentes sobre o estoque elegível ao crédito da CBS
Matéria-prima e embalagem entram no crédito?
Sim. Matérias-primas e materiais de embalagem fazem parte do inventário de abertura do art. 606 do Decreto nº 12.955/2026, ao lado de mercadorias e produtos acabados ou em processo, e geram crédito presumido quando cumprem os demais requisitos: bem novo, comprado de pessoa jurídica domiciliada no País ou importado, destinado à produção de bens para venda e enquadrado em uma das hipóteses do art. 605. Nos produtos acabados e em processo, o art. 609 manda considerar apenas o custo de aquisição das matérias-primas e das embalagens, sem mão de obra, energia ou custos indiretos. Isso exige decompor o custo de cada produto e ligar os insumos às notas de entrada, informação que costuma estar nos registros de produção, como os do Bloco K do SPED Fiscal. A indústria do lucro real, em geral, já se creditou de PIS e Cofins sobre os insumos comuns, que por isso não se enquadram em nenhuma hipótese.
Empresa do lucro real tem estoque elegível ao crédito da CBS?
Sim, mas em geral numa parcela menor do estoque. A empresa do lucro real apura PIS e Cofins, como regra, pelo regime não cumulativo e toma crédito na entrada, e os itens que já geraram esse crédito não se enquadram em nenhuma das hipóteses do art. 605 do Decreto nº 12.955/2026. O estoque elegível concentra-se em dois grupos. O primeiro reúne os bens sujeitos, na aquisição, à incidência monofásica ou à substituição tributária de PIS e Cofins das leis listadas no inciso II, como medicamentos, perfumaria, determinadas autopeças, pneus novos, veículos e cigarros. O segundo é a parcela atingida pela vedação parcial de crédito, própria de quem tem receitas nos dois regimes. Por isso, supermercados, farmácias, autopeças e concessionárias do lucro real costumam ter crédito a apurar, ao passo que uma indústria que só mantém insumos comuns pode não ter nenhum. O conteúdo sobre regimes tributários em 2026 detalha as formas de apuração.
Item sem nota fiscal de entrada pode entrar no cálculo?
Não. O art. 606, § 2º, do Decreto nº 12.955/2026 determina que todos os itens do estoque de abertura estejam respaldados por documentação fiscal idônea, e o § 3º manda guardá-la por, no mínimo, cinco anos contados da data do inventário. O item contado sem nota de entrada correspondente não demonstra três informações que o crédito exige: que foi comprado de pessoa jurídica domiciliada no País ou importado, qual foi o custo de aquisição e como o PIS e a Cofins incidiram na operação. O mesmo problema aparece quando a nota existe, mas não se liga ao item, por exemplo porque o código do produto no cadastro difere do código usado na entrada. Nos importados, a prova do valor pago é a declaração de importação. O cruzamento entre notas, cadastro e escrituração é o objeto da auditoria fiscal digital e precisa acontecer antes da contagem, porque o levantamento é feito uma única vez, em 31/12/2026.
Produto comprado de pessoa física gera crédito?
Não. O art. 607 do Decreto nº 12.955/2026 restringe o crédito presumido a bens novos adquiridos de pessoa jurídica domiciliada no País ou importados, e a compra feita de pessoa física não atende a essa condição, qualquer que seja o regime. A situação aparece em três casos: produtos comprados diretamente de produtor rural pessoa física, mercadorias adquiridas de particulares e bens usados recebidos como parte de pagamento, que também esbarram na exigência de bem novo. Na triagem, o dado decisivo é a identificação do fornecedor na nota de entrada, pelo CNPJ ou pelo CPF, o que exige manter o vínculo entre cada item e o documento de aquisição. Quando o mesmo produto tem lotes das duas origens, a separação depende do controle de lotes da empresa. A exclusão vale apenas para o crédito presumido do estoque, e outros créditos seguem regras próprias, vistas no conteúdo sobre como saber se a empresa tem crédito tributário.
Produto com ICMS-ST gera crédito presumido da CBS?
Não por esse motivo. A substituição tributária citada no art. 605, II, do Decreto nº 12.955/2026 é a de PIS e Cofins, em que o fabricante ou o importador recolhe as contribuições devidas pelo comerciante, e se limita aos dispositivos listados: a MP 2.158-35/2001, que alcança as motocicletas, e as Leis 9.532/1997 e 12.402/2011, para cigarros e cigarrilhas. A substituição tributária do ICMS é um regime estadual, com lista de produtos própria, e ter ICMS-ST nada diz sobre o tratamento da mercadoria no PIS e na Cofins. Um mesmo produto pode ter ICMS-ST e ser monofásico nas contribuições federais, e nesse caso o crédito decorre da lei federal que concentrou a cobrança. Há também produtos com ICMS-ST e tributação normal de PIS e Cofins, que, em regra, só entram no crédito presumido se a empresa estiver no regime cumulativo. O crédito do estoque é exclusivamente de CBS e não compensa ICMS nem IBS.
O crédito de 9,25% vale para mercadoria importada?
Não. O percentual de 9,25% aplica-se ao valor do estoque de bens adquiridos no mercado interno. Para os importados, o art. 607, § 3º, do Decreto nº 12.955/2026 fixa o crédito no valor efetivamente pago de PIS/Pasep-Importação e de Cofins-Importação, vedado o crédito sobre o adicional de alíquota do art. 8º, § 21, da Lei 10.865/2004. Por isso o art. 609 exige que o inventário separe os bens do mercado interno dos importados, e a comprovação passa pela declaração de importação de cada lote ainda em estoque. O importado também precisa se enquadrar em uma das hipóteses do art. 605, e o item com crédito já tomado na entrada fica fora. Nos dois grupos, o crédito deve ser apurado e apropriado até o último dia de junho de 2027, é utilizado em doze parcelas mensais iguais e sucessivas e compensa exclusivamente débitos da CBS, como explica o conteúdo sobre o que são IBS e CBS.
Veja quanto do seu estoque se enquadra antes do inventário
O estoque elegível reúne bens novos, comprados de pessoa jurídica ou importados, destinados à atividade e enquadrados em uma das três hipóteses do decreto, com documento fiscal para cada item. Como a contagem acontece uma única vez, em 31/12/2026, o momento de conhecer essa parcela é antes dela.
No diagnóstico do estoque, partimos dos dados que a empresa já tem, ao lado do seu contador, e devolvemos a relação de itens elegíveis com uma estimativa do crédito. Veja como funciona a separação do seu estoque com a MV Consultores.