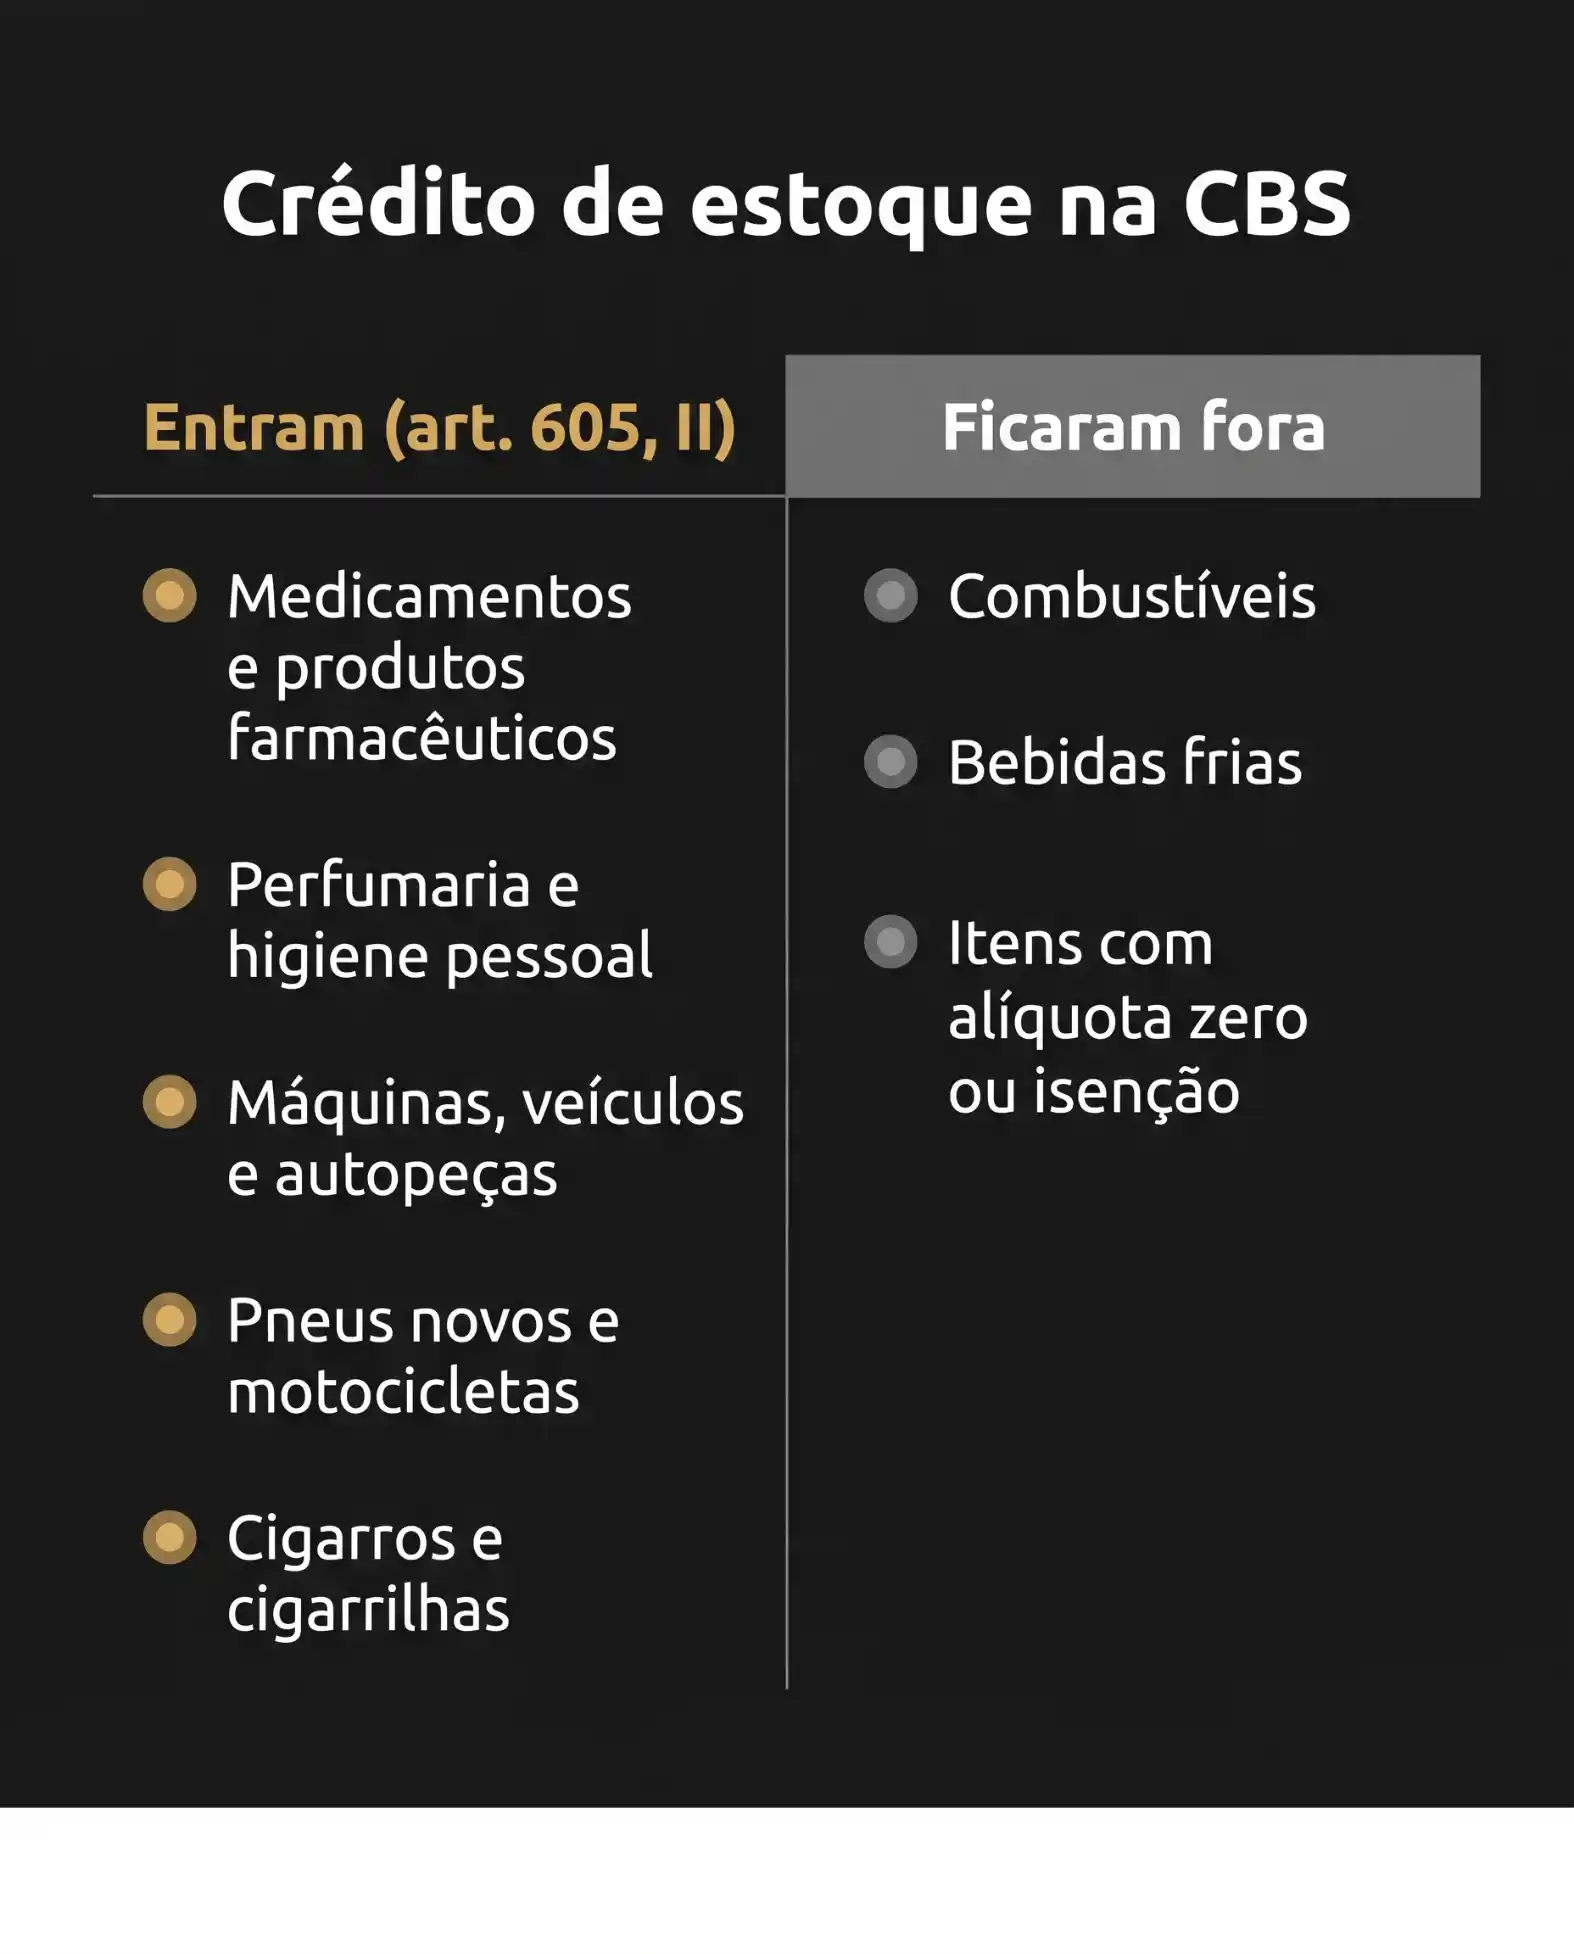
Geram crédito de estoque na CBS os produtos monofásicos das leis citadas no Decreto nº 12.955/2026: medicamentos, perfumaria e higiene pessoal, máquinas, veículos, autopeças, pneus, motocicletas, cigarros e cigarrilhas. Combustíveis e bebidas ficaram fora, e há exceções por código.
Produtos monofásicos costumam ser tratados na rotina fiscal como assunto resolvido, porque o fabricante ou o importador já recolheu o PIS e a Cofins e a revenda sai com alíquota zero.
Essa lógica termina em 31/12/2026. Em 2027, o medicamento, o pneu ou a peça que ainda estiver na prateleira será vendido sob a CBS, embora tenha sido comprado com as contribuições recolhidas na origem e sem direito a crédito.
A Lei Complementar nº 214/2025 criou um crédito presumido para esse estoque, mas a lei e o decreto que a regulamenta citam leis e artigos específicos, e parte dos produtos de tributação concentrada ficou de fora.
Quais produtos monofásicos geram crédito de estoque na CBS?
Geram crédito presumido da CBS os produtos monofásicos ou com substituição tributária de PIS e Cofins que estiverem no estoque em 31/12/2026 e se enquadrarem nas leis citadas no art. 605, II, do Decreto nº 12.955/2026: medicamentos, perfumaria e higiene pessoal, máquinas, veículos, autopeças, pneus, câmaras de ar, motocicletas, cigarros e cigarrilhas.
Combustíveis e bebidas ficaram fora, e há exceções por código. O crédito presumido da CBS sobre o estoque vale para a empresa do regime regular da CBS e, nos bens nacionais, corresponde a 9,25% do custo de aquisição.
Os dispositivos legais citados no decreto
O inciso II do artigo 605, que repete o art. 381 da LC 214/2025, alcança os bens sujeitos, na aquisição, à substituição tributária ou à incidência monofásica previstas em cinco alíneas, reunidas aqui por assunto. As outras duas hipóteses do crédito estão no texto sobre quais itens do estoque geram crédito presumido:
- O artigo 1º, I, da Lei 10.147/2000 cobre produtos farmacêuticos, de perfumaria e de higiene pessoal.
- Os artigos 1º, 3º, II, e 5º da Lei 10.485/2002 cobrem máquinas, veículos, autopeças, pneus novos e câmaras de ar.
- O artigo 43 da MP 2.158-35/2001 cobre a substituição tributária das motocicletas.
- O artigo 53 da Lei 9.532/1997 e o artigo 6º, II, da Lei 12.402/2011 cobrem a substituição tributária de cigarros e cigarrilhas.
Por que ser monofásico não garante o crédito
Ser monofásico não garante o crédito porque o item precisa passar por três filtros:
- O produto precisa estar em um dos dispositivos citados, o que afasta regimes concentrados de outras leis.
- O código do item precisa constar da lista daquela lei, que tem exceções.
- O bem precisa ser novo, comprado de pessoa jurídica domiciliada no País ou importado, destinado à revenda, à produção ou à prestação de serviços e ter documento fiscal idôneo.
Em nossas revisões de PIS e Cofins, o erro de NCM em produto monofásico aparece com frequência. Na rotina, ele gera tributo pago a mais na venda, e na virada para a CBS pode tirar o item da conta do crédito.
O que são produtos monofásicos de PIS e Cofins?
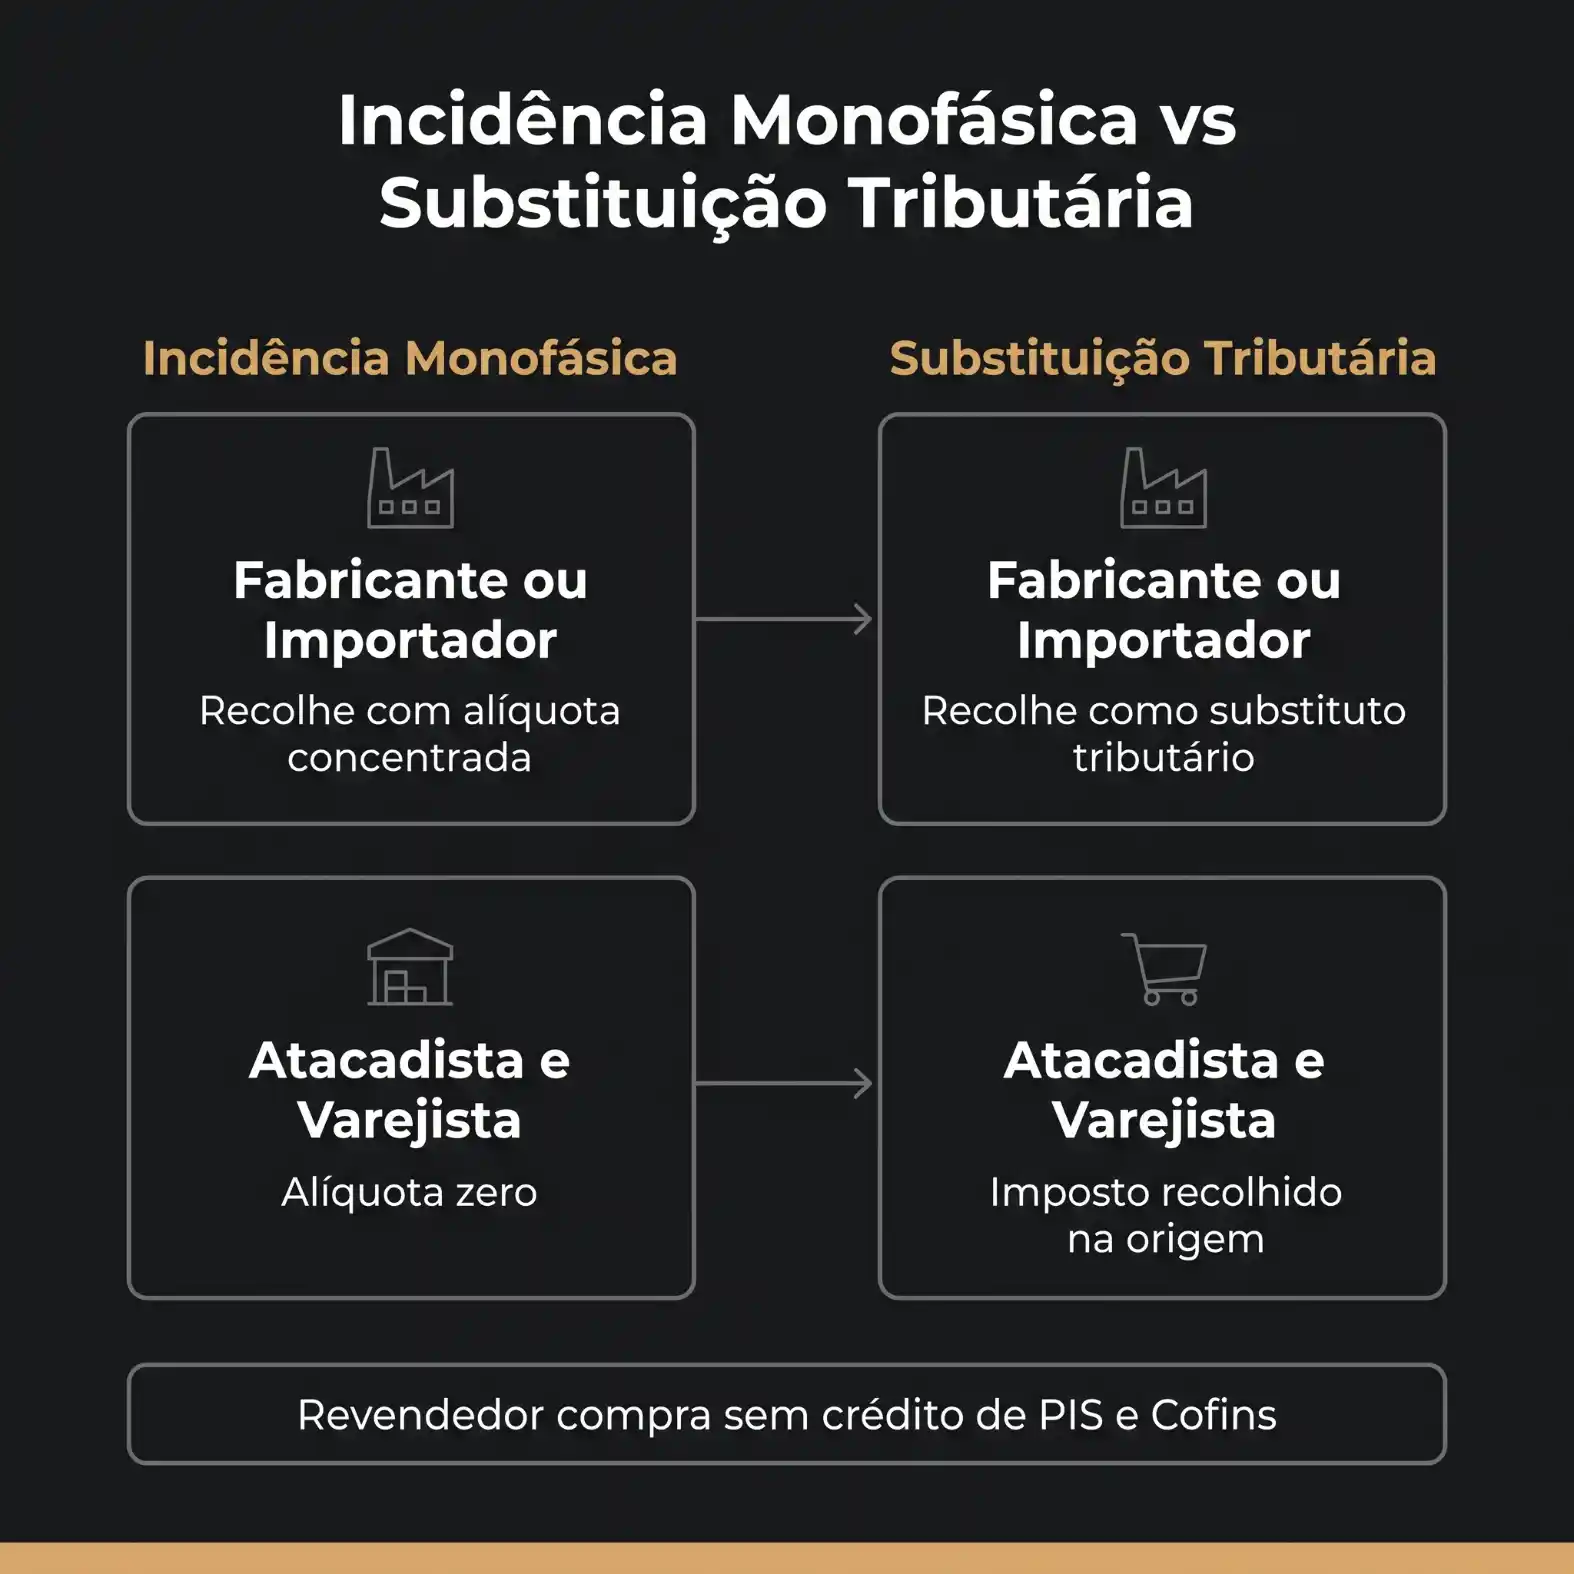
Produtos monofásicos de PIS e Cofins são mercadorias em que a lei concentra a cobrança das duas contribuições em uma única etapa, a do fabricante ou do importador, e reduz a zero a alíquota das etapas seguintes.
O regime convive com as regras gerais de PIS e Cofins, contribuições que somaram R$ 581,9 bilhões em 2025, a preços de dezembro, cerca de um quinto das receitas federais do ano, segundo a Receita Federal.
Como funciona a tributação concentrada no fabricante ou no importador
Na tributação concentrada, o fabricante ou o importador aplica sobre a própria receita alíquotas mais altas que as do regime comum. Na Lei 10.485/2002, por exemplo, o fabricante de veículos recolhe 2% de PIS e 9,6% de Cofins, contra 1,65% e 7,6% do regime não cumulativo.
Em troca, atacadistas e varejistas vendem com alíquota zero e não tomam crédito na compra. No dia a dia, é o NCM do cadastro que define se a venda sai sem tributo.
Diferença entre incidência monofásica e substituição tributária
Na incidência monofásica, o fabricante ou o importador recolhe a própria contribuição, com alíquota concentrada, enquanto na substituição tributária de PIS e Cofins ele recolhe, como substituto, a contribuição que seria devida por quem vem depois na cadeia, caso de cigarros e cigarrilhas.
É o que ocorre também com as motocicletas, em que o fabricante ou o importador recolhe a contribuição devida pelo varejista. Para quem revende, o efeito é o mesmo, a compra sem crédito, e o decreto reúne as duas técnicas. Nenhuma delas se confunde com a substituição tributária do ICMS, imposto estadual.
Por que o estoque de produtos monofásicos gera crédito na transição?
O estoque monofásico gera crédito porque foi comprado com PIS e Cofins recolhidos na origem, sem crédito para o revendedor, e será vendido a partir de 2027 sob a CBS. O crédito presumido atenua essa sobreposição no período de transição da reforma tributária.
O revendedor não tomou crédito de PIS e Cofins na compra
No regime não cumulativo, a empresa desconta créditos sobre o que compra para revender, e os monofásicos são a exceção. A vedação vale inclusive para o lucro real, o que faz distribuidoras, farmácias, lojas de autopeças e concessionárias chegarem a dezembro com mercadoria sem crédito de PIS e Cofins.
Enquanto as contribuições existem, a conta fecha, pois a venda sai com alíquota zero. Em 2027, a mesma peça comprada com a contribuição concentrada do fabricante embutida no preço será vendida com débito de CBS.
O que muda com a CBS a partir de 2027
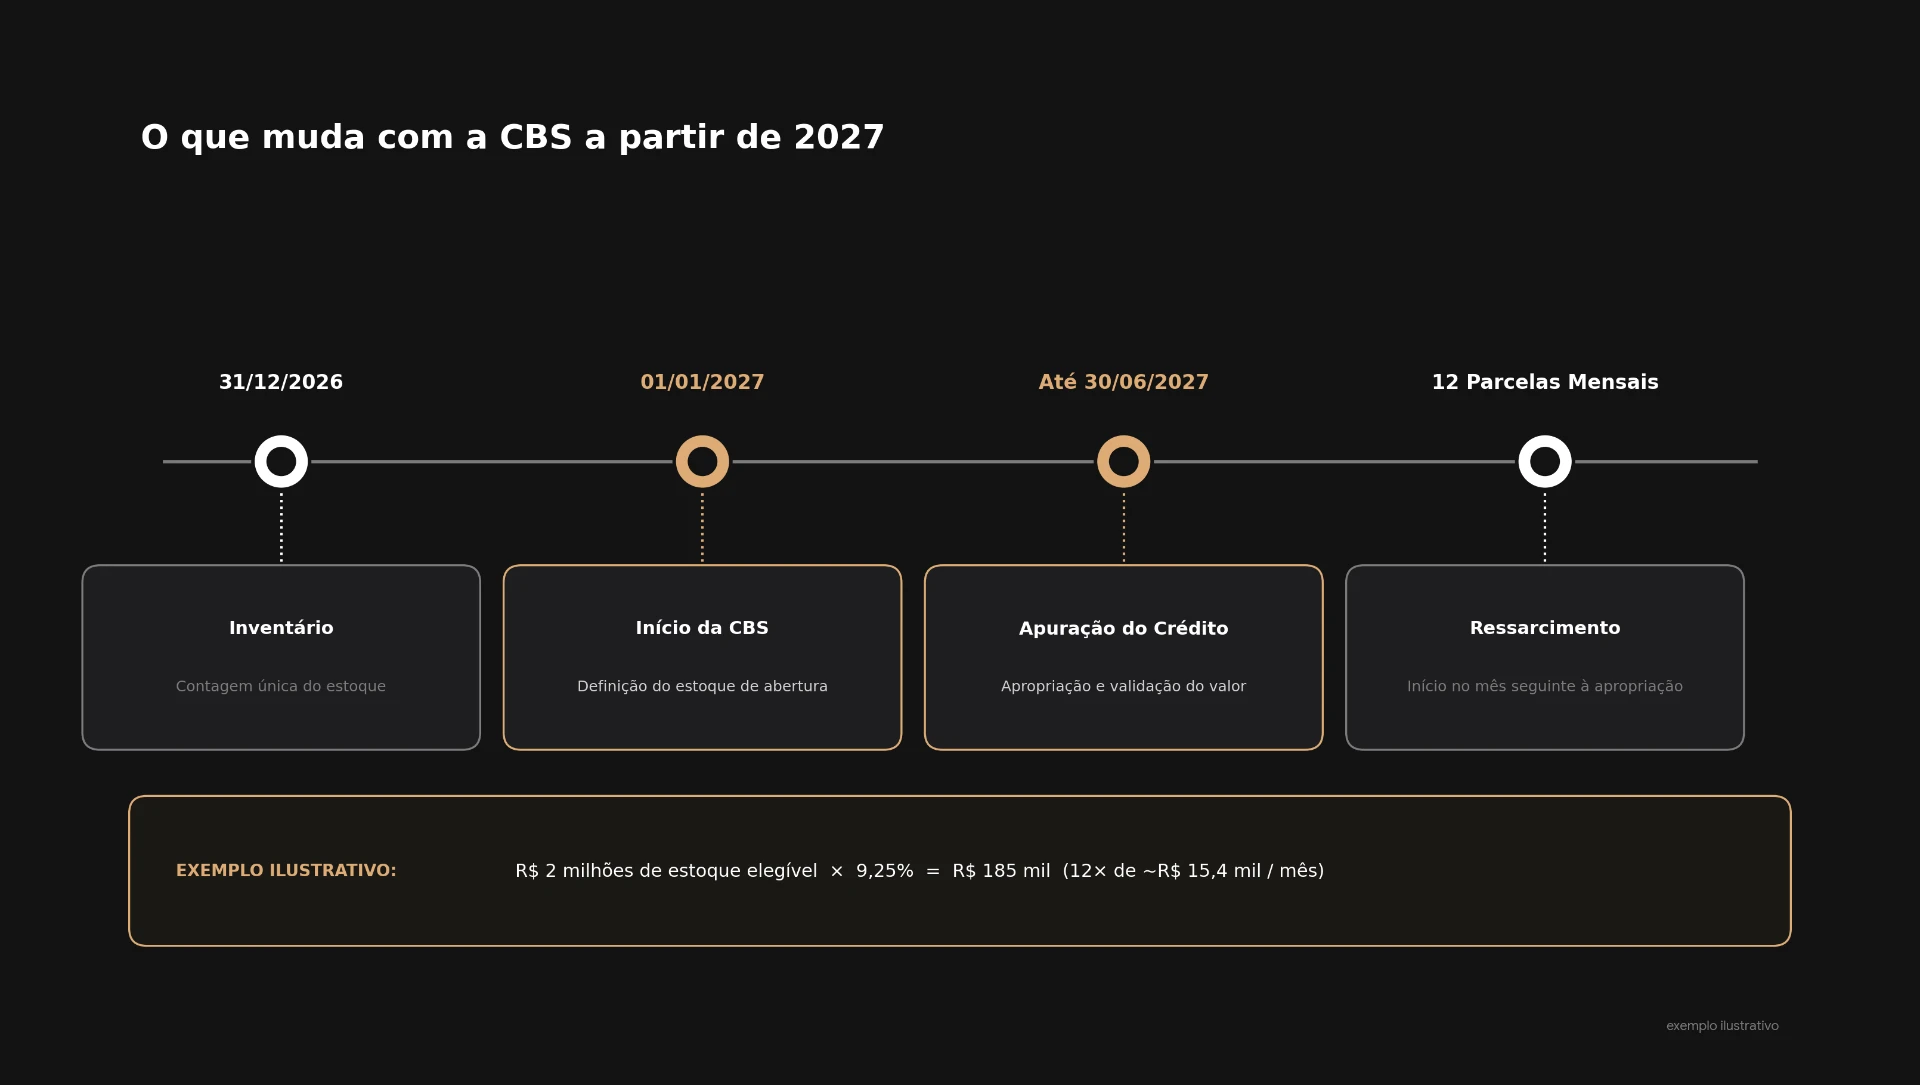
A partir de 01/01/2027, a empresa do regime regular da CBS pode apropriar crédito presumido de 9,25% sobre o custo de aquisição dos bens nacionais. Nos importados, vale o valor efetivamente pago de PIS-Importação e Cofins-Importação.
Em um exemplo ilustrativo, R$ 2 milhões de estoque nacional elegível resultariam em R$ 185 mil de crédito, usados em doze parcelas mensais de cerca de R$ 15,4 mil. As condições são rígidas:
- O estoque é contado uma única vez, em 31/12/2026, no inventário de estoque para a CBS.
- O crédito precisa ser apurado e apropriado até 30/06/2027.
- O valor só compensa débitos da própria CBS, sem ressarcimento nem compensação com outros tributos.
Quais grupos de produtos o decreto alcança?
O decreto alcança três famílias: farmacêuticos, perfumaria e higiene pessoal; máquinas, veículos, autopeças e pneus, ao lado das motocicletas; e cigarros e cigarrilhas. Em todas elas, o enquadramento depende do código do produto citado na lei.
Medicamentos, perfumaria e higiene pessoal (Lei 10.147)
A Lei 10.147/2000 concentra PIS e Cofins em quem industrializa ou importa dois conjuntos de produtos. O primeiro reúne os farmacêuticos das posições 30.01, 30.03 e 30.04 e de itens das posições 30.02, 30.05 e 30.06.
O segundo reúne os produtos de perfumaria, de toucador ou de higiene pessoal das posições 33.03 a 33.07, exceto a 33.06, e de códigos como 3401.11.90 (exceto o Ex 01), 3401.20.10 e 9603.21.00.
As redes associadas à Abrafarma faturaram R$ 113,27 bilhões entre outubro de 2024 e setembro de 2025, dos quais R$ 35,78 bilhões em não medicamentos, segundo a revista da entidade. O estoque de uma farmácia mistura itens das duas listas com outros que não estão em nenhuma.
Veículos, máquinas, autopeças e pneus (Lei 10.485)
A Lei 10.485/2002 reúne três frentes de incidência monofásica:
- O artigo 1º alcança máquinas e veículos de posições como 84.29, 84.32, 84.33 e 87.01 a 87.06, entre eles tratores, automóveis, caminhões e ônibus.
- O artigo 3º, II, alcança as autopeças dos Anexos I e II vendidas a atacadista, varejista ou consumidor.
- O artigo 5º alcança pneus novos de borracha (posição 40.11) e câmaras de ar (posição 40.13).
As motocicletas (posição 87.11) seguem a substituição tributária da MP 2.158-35/2001. A Fenabrave registrou 5.124.544 emplacamentos em 2025, em todos os segmentos, dos quais 2.197.308 de motocicletas. O crédito alcança apenas bens novos, o que deixa de fora os veículos usados do estoque.
Cigarros e cigarrilhas, com substituição tributária
Cigarros e cigarrilhas entram pela substituição tributária, em que o fabricante ou o importador recolhe o PIS e a Cofins em nome de atacadistas e varejistas. O estoque desses produtos em distribuidoras, supermercados e lojas de conveniência está, em tese, no inciso II.
A LC 214/2025 inclui derivados do tabaco entre os bens de uso e consumo pessoal, categoria sem crédito, mas afasta esse tratamento quando a empresa comercializa o bem, caso do estoque de revenda.
Quais produtos monofásicos ficaram fora da regra?
Ficaram fora do inciso II os produtos cuja tributação concentrada está em leis que o decreto não cita, caso de combustíveis e bebidas, e os bens comprados com alíquota zero, isenção, suspensão ou não incidência de PIS e Cofins.
Combustíveis e bebidas
A tributação dos combustíveis está na Lei 9.718/1998, que concentra a cobrança em produtores e importadores de gasolina, óleo diesel e GLP. Águas, refrigerantes e cervejas têm regime próprio na Lei 13.097/2015, com alíquota zero na venda do varejista.
Como nenhuma dessas leis aparece na lista, o estoque de postos e distribuidoras de bebidas não se enquadra no inciso II. Para a empresa do regime cumulativo, resta examinar o inciso I com as vedações do decreto, análise que depende de cada caso.
Itens comprados com alíquota zero, isenção ou suspensão
O decreto nega o crédito sobre bens cuja aquisição teve alíquota zero, isenção, suspensão ou não incidência de PIS e Cofins, já que a compra não carregou tributo a compensar. A Lei 10.925/2004, por exemplo, zera as contribuições de itens como leite, café, açúcar, sabões de toucador e produtos para higiene bucal.
Por isso o creme dental fica fora do crédito, mesmo dividindo a gôndola com produtos monofásicos de higiene pessoal. Na nossa leitura, essa exclusão alcança os bens desonerados, e não o produto que chegou ao estoque com a contribuição recolhida na origem, caso do inciso II.
O decreto, porém, não trata expressamente da compra feita de atacadista, cuja venda também tem alíquota zero, e o enquadramento precisa ser confirmado item a item, até a Receita Federal se manifestar.
Como saber se um produto do estoque está na lista?
Para saber se um produto está na lista, compare o NCM do cadastro com os códigos citados em cada lei do inciso II e confirme, na nota fiscal de entrada, se a compra ocorreu com incidência monofásica ou substituição tributária.
O papel do NCM no cadastro
NCM é a Nomenclatura Comum do Mercosul, o código de oito dígitos que classifica cada mercadoria e que as leis de PIS e Cofins usam para delimitar os monofásicos. O decreto exige a classificação fiscal de cada item no Livro de Inventário.
A tabela 4.3.10 da EFD-Contribuições, que lista os produtos de incidência monofásica, ajuda na conferência, embora inclua bebidas frias e seja mais ampla que a lista do decreto.
Nota de entrada sem vínculo com o item é outro achado frequente em nossas revisões, e uma revisão tributária e fiscal do cadastro antes de dezembro reduz a chance de o problema chegar ao inventário.
Exceções por código dentro de cada grupo
Pertencer ao segmento não basta, porque cada lei recorta a própria lista:
- Entre os farmacêuticos, a Lei 10.147/2000 exclui códigos como 3003.90.56 e 3004.90.46.
- Na perfumaria e na higiene pessoal, a posição 33.06 e o Ex 01 do código 3401.11.90 estão fora.
- Nas autopeças, só entram os códigos dos Anexos I e II da Lei 10.485/2002.
Por isso a conferência é feita item a item, a partir da relação do estoque com NCM e custo e dos XMLs das notas de entrada.
Perguntas frequentes sobre produtos monofásicos e o crédito da CBS
Empresa do lucro real tem crédito sobre estoque monofásico?
Sim. A hipótese do art. 605, II, do Decreto nº 12.955/2026 não depende do regime de apuração do PIS e da Cofins: ela alcança os bens em estoque que, na aquisição, estiveram sujeitos à incidência monofásica ou à substituição tributária das leis ali citadas. A empresa do lucro real, que apura as contribuições no regime não cumulativo, não toma crédito na compra de produtos monofásicos para revenda, e é essa ausência de crédito que a regra de transição compensa. As condições são as mesmas dos demais contribuintes: estar no regime regular da CBS em 2027, ter os bens inventariados em 31/12/2026 com documentação fiscal idônea, tratar-se de bens novos destinados à revenda, à produção ou à prestação de serviços, e apropriar o crédito até 30/06/2027. A hipótese do regime cumulativo, prevista no inciso I, é outra e interessa em geral às empresas do lucro presumido, como mostra a comparação entre os regimes tributários.
Empresa do Simples Nacional tem direito a esse crédito?
Em regra, não, porque o crédito presumido é reservado ao contribuinte sujeito ao regime regular da CBS, e o optante do Simples Nacional recolhe os tributos pelas regras do próprio regime (art. 41, § 2º, da LC 214/2025). A lei permite que o optante escolha apurar IBS e CBS pelo regime regular. Para o primeiro semestre de 2027, o prazo dessa opção começou em 01/09/2026 e termina em 30/10/2026, segundo o manual do Comitê Gestor do Simples Nacional. A opção não resolve sozinha a dúvida sobre o estoque. O inciso I do art. 605 do Decreto nº 12.955/2026 fala em regime cumulativo da Lei 9.718/1998, e as normas não tratam de forma expressa do optante que migra para o regime regular. O direito ao crédito depende de análise individual, que também precisa pesar o efeito da mudança sobre a carga total da empresa, pois a escolha do regime tributário vai além do estoque de dezembro.
Onde consultar a lista de produtos monofásicos por NCM?
A lista está nas próprias leis que criaram cada regime, disponíveis no portal do Planalto: a Lei 10.147/2000 (produtos farmacêuticos, de perfumaria, de toucador e de higiene pessoal) e a Lei 10.485/2002 (máquinas, veículos, autopeças dos Anexos I e II, pneus novos e câmaras de ar), além das normas de substituição tributária de motocicletas, cigarros e cigarrilhas. Cada uma identifica os produtos por posição ou código, com os quais o NCM do cadastro deve ser comparado. A Receita Federal publica as tabelas da EFD-Contribuições no portal do SPED: a 4.3.10 reúne os produtos de incidência monofásica (CST 02 e 04), a 4.3.12 os sujeitos à substituição tributária (CST 05) e a 4.3.13 os de alíquota zero (CST 06). Essas tabelas cobrem regimes que não entram no crédito presumido do estoque, como o de bebidas frias. Para esse crédito, valem somente os dispositivos listados no art. 605, II, do Decreto nº 12.955/2026.
De quanto é o crédito sobre o estoque monofásico?
O crédito é de 9,25% sobre o valor do estoque elegível, nos bens adquiridos no mercado interno (art. 607, § 3º, do Decreto nº 12.955/2026). Nos bens importados, corresponde ao valor efetivamente pago de PIS-Importação e Cofins-Importação, vedado o crédito sobre o adicional de alíquota. O estoque é valorado pelo custo de aquisição, pelos critérios da legislação do IRPJ, e o inventário separa os bens nacionais dos importados. O percentual equivale à soma das alíquotas do regime não cumulativo de PIS (1,65%) e Cofins (7,6%) e não representa a alíquota da CBS. O valor deve ser apropriado até 30/06/2027 e é utilizado em doze parcelas mensais, iguais e sucessivas, a partir do período seguinte ao da apropriação. A compensação ocorre exclusivamente com débitos da própria CBS, sem ressarcimento e sem alcançar o IBS. O direito de utilização se extingue cinco anos após o último dia do período de apuração em que ocorreu a apropriação.
O crédito sobre o estoque monofásico é automático?
Não. O crédito presumido depende de providências do contribuinte, e a primeira delas tem data fixa: o inventário deve ser realizado em 31/12/2026, uma única vez, sem possibilidade de contagem em 01/01/2027 (art. 608 do Decreto nº 12.955/2026). O levantamento abrange mercadorias, produtos acabados, produtos em processo, matérias-primas e materiais de embalagem, e exclui bens de terceiros. Cada item precisa estar respaldado por documentação fiscal idônea, guardada por no mínimo cinco anos contados da data do inventário, e registrado no Livro de Inventário com quantidade, valor unitário, classificação fiscal e descrição. Depois disso, o crédito deve ser apurado e apropriado até 30/06/2027. Em curso com o Conselho Federal de Contabilidade, em 25/06/2026, a Receita Federal indicou que a informação será prestada no registro F150 da EFD-Contribuições, orientação ainda sujeita a confirmação em ato normativo. O passo a passo da contagem está no texto sobre o inventário de estoque de 31/12 para a CBS.
Produto monofásico é o mesmo que produto com ICMS-ST?
Não. A incidência monofásica é um regime do PIS e da Cofins, contribuições federais, em que o fabricante ou o importador recolhe o tributo com alíquota concentrada e as etapas seguintes vendem com alíquota zero. O ICMS-ST é a substituição tributária do ICMS, imposto estadual, em que um contribuinte da cadeia recolhe antecipadamente o imposto das operações seguintes. São tributos, leis e listas de produtos diferentes, embora uma mesma mercadoria possa estar sujeita às duas regras. A distinção importa para o crédito presumido do estoque por dois motivos. O art. 605, II, do Decreto nº 12.955/2026 trata apenas da incidência monofásica e da substituição tributária de PIS e Cofins das leis ali citadas, de modo que ter ICMS-ST não coloca o produto na lista. Além disso, o crédito é exclusivamente de CBS, tributo federal que substitui o PIS e a Cofins, e não produz efeito sobre o ICMS nem sobre o IBS.
Se a sua empresa revende produtos monofásicos, fale conosco
Produtos monofásicos deixam de ser assunto encerrado em 31/12/2026, porque o estoque daquela data pode gerar crédito presumido da CBS quando o item está nos dispositivos do decreto e a documentação sustenta o inventário. O ponto de partida é saber quais códigos do cadastro entram na lista.
Se a sua empresa revende medicamentos, perfumaria, autopeças, pneus, veículos ou cigarros, fale conosco para entender o que o estoque de dezembro pode gerar, em um diagnóstico feito junto com o seu contador.