O IBS é o imposto sobre bens e serviços que estados e municípios passam a cobrar no lugar do ICMS e do ISS. Reunimos aqui como ele é calculado, qual alíquota está em estudo, o que muda para o Simples Nacional e o cronograma até 2033.
O que é IBS já não é dúvida de estudante de contabilidade: virou pergunta de diretoria. O imposto substitui o ICMS e o ISS, que hoje sustentam a receita de 26 estados e de mais de 5.500 municípios, e por isso é a peça da reforma que caminha mais devagar.
A CBS federal entra plena em 2027. O IBS leva sete anos para ocupar o lugar dos tributos que substitui.
Esse descompasso cria uma fase que poucas empresas simularam, em que a mesma nota carrega parcela de ICMS ou ISS e parcela de IBS, com regras de crédito diferentes no mesmo documento. É aí que a conta muda.
O que é o IBS (Imposto sobre Bens e Serviços)?
O IBS é o Imposto sobre Bens e Serviços, tributo de competência compartilhada entre estados, Distrito Federal e municípios, criado pela Emenda Constitucional nº 132, de 2023, para substituir o ICMS e o ISS.
Ele é um imposto sobre valor agregado. Incide em todas as etapas da cadeia, mas cada empresa abate o valor pago na etapa anterior, de modo que recaia só sobre o que ela acrescentou.
A cobrança começou simbólica em 2026, cresce de 2029 a 2032 e fica integral em 2033.
Qual a diferença e a relação entre IBS, CBS e IVA dual
IBS e CBS formam o IVA dual brasileiro. As duas cobranças têm a mesma base de cálculo, o mesmo fato gerador e as mesmas regras de crédito, mudando apenas quem arrecada e a alíquota aplicada.
A CBS é federal e substitui PIS e Cofins. O IBS é subnacional e substitui ICMS e ISS. O IPI é gradualmente esvaziado e cede lugar ao Imposto Seletivo, que incide sobre produtos prejudiciais à saúde e ao meio ambiente.
Quais impostos serão substituídos pelo IBS?
O IBS substitui dois tributos: o ICMS, de competência estadual, e o ISS, de competência municipal. Nenhum outro entra nessa conta, já que PIS, Cofins e IPI são absorvidos pela CBS e pelo Imposto Seletivo.
O fim do ICMS estadual e do ISS municipal
O ICMS tem hoje 27 legislações estaduais, alíquotas internas distintas, benefícios concedidos na origem e um regime de substituição tributária próprio em cada estado. O IBS terá uma única lei nacional.
O fim da substituição tributária é o efeito mais sentido por distribuidoras e atacadistas, e muda o planejamento tributário para distribuidoras. Com crédito amplo e cobrança no destino, a antecipação por presunção perde função econômica.
Já o ISS é cobrado pelo município, com alíquota entre 2% e 5% e sem direito a crédito para quem contrata o serviço. É o ponto que hoje trava cadeias longas.
No IBS, o serviço contratado gera crédito para o adquirente. Uma indústria que contrata manutenção, logística ou engenharia passa a recuperar o imposto embutido nessas notas, o que muda o cálculo de terceirizar ou internalizar atividades.
Como o IBS será cobrado na prática?
O IBS é cobrado por fora do preço, com alíquota destacada no documento, e opera com não cumulatividade plena. Tudo que foi tributado na etapa anterior vira crédito na seguinte, sem lista fechada de insumos.
O fim do efeito cascata e a não cumulatividade plena
O crédito do IBS é financeiro, e não físico. A empresa aproveita o imposto pago em qualquer aquisição ligada à sua atividade, e não apenas naquilo que se incorpora fisicamente ao produto vendido.
O benefício vem com uma condição incômoda. O crédito só existe se o fornecedor recolheu o tributo.
Na nossa rotina de auditoria com indústrias, o cadastro de fornecedores raramente é tratado como ativo fiscal. No IBS ele passa a ser, porque um fornecedor inadimplente deixa de gerar o crédito tributário que sustentava a sua margem.
O IBS entra na própria base de cálculo?
Não. Diferentemente do ICMS, que é calculado por dentro, o IBS é cobrado por fora: a alíquota incide sobre o valor da operação e o imposto aparece destacado no documento, somado ao preço.
Isso torna a carga visível e comparável entre fornecedores. Preços que hoje embutem o tributo vão parecer maiores quando ele for exibido à parte, ainda que a carga final seja igual ou menor.
Exemplo prático de cálculo do IBS na cadeia produtiva
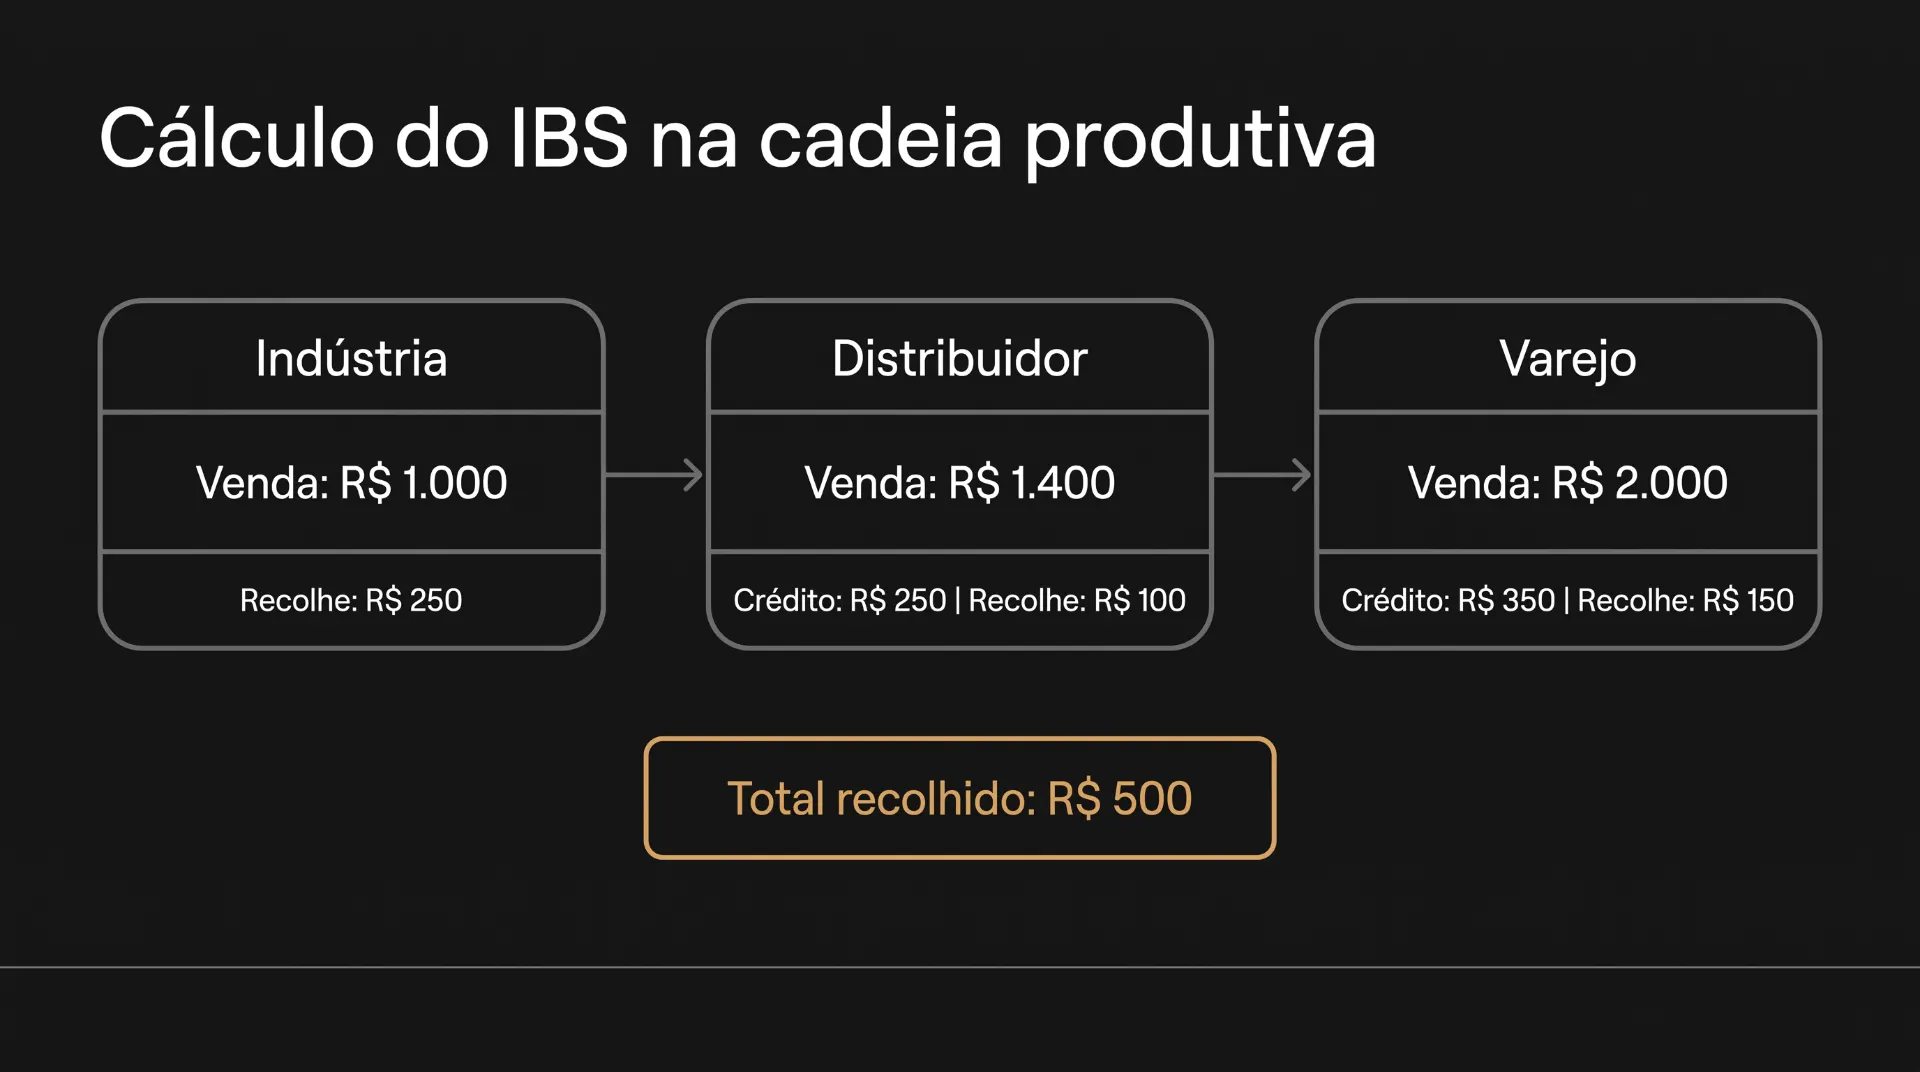
Suponha uma cadeia de três etapas e alíquota hipotética de 25%, usada só para ilustrar a mecânica:
- A indústria vende por R$ 1.000 e destaca R$ 250 de IBS, recolhendo os R$ 250.
- O distribuidor compra por R$ 1.000, credita-se dos R$ 250, revende por R$ 1.400 com R$ 350 destacados e recolhe a diferença de R$ 100.
- O varejista compra por R$ 1.400, credita-se dos R$ 350, vende por R$ 2.000 com R$ 500 destacados e recolhe R$ 150.
O total recolhido na cadeia é R$ 500, exatamente 25% do preço final. No modelo atual, cada elo recolhe sobre uma base que já contém tributo da etapa anterior, e o resultado supera o percentual nominal.
Qual será a alíquota do IBS?
A alíquota ainda não está fechada. A referência mais recente é a do Comitê Gestor, que adotou 18,70% como parcela do IBS dentro de uma alíquota padrão conjunta estimada em cerca de 28%, na Resolução CGIBS nº 14, de 29 de julho de 2026.
Esse número é premissa orçamentária usada para calcular o custeio do próprio Comitê, e não decisão definitiva sobre quanto a sua empresa vai pagar.
A alíquota de referência é calculada para manter a arrecadação atual e vale para quem não legislar em contrário. Cada ente pode fixar a sua por lei própria, o que faz um mesmo produto ter carga diferente conforme o local de consumo.
Existem regimes especiais ou alíquotas reduzidas?
Sim. A Lei Complementar nº 214/2025 criou faixas diferenciadas que valem tanto para o IBS quanto para a CBS:
- Redução de 60% para saúde, educação, dispositivos médicos, medicamentos, produtos agropecuários in natura e insumos agrícolas.
- Redução de 30% para profissões intelectuais regulamentadas, como advogados, contadores, engenheiros e arquitetos.
- Alíquota zero para os itens da Cesta Básica Nacional de Alimentos, listados em anexo taxativo da lei.
O enquadramento segue a classificação oficial do produto, não a semelhança comercial. Revisar cadastro virou decisão de margem.
Cashback: a devolução do imposto para famílias de baixa renda
O cashback é a devolução de parte do IBS e da CBS a pessoas físicas integrantes de famílias de baixa renda inscritas no Cadastro Único, prevista nos artigos 112 e seguintes da LC 214/2025.
O artigo 118 fixa os percentuais mínimos. São 100% da CBS e 20% do IBS na compra de botijão de até 13 kg de GLP e no fornecimento domiciliar de energia elétrica, água, esgoto, gás canalizado e telecomunicações.
Nos demais casos, a devolução é de 20% da CBS e do IBS. Cada ente pode ampliar esses percentuais por lei própria.
A devolução começa em janeiro de 2027 para a CBS e em janeiro de 2029 para o IBS, conforme o artigo 123. Para a empresa, o efeito é operacional: identificar o consumidor final no documento, porque é ele quem aciona a devolução.
Como fica o IBS para as empresas do Simples Nacional?
O Simples Nacional foi mantido, e o optante segue recolhendo IBS e CBS dentro do DAS. A LC 214/2025 criou, porém, uma opção que muda o jogo comercial: apurar e recolher os dois tributos pelo regime regular, por fora do DAS.
A diferença está no crédito. Quem permanece no recolhimento unificado não se apropria de créditos nas compras, e o cliente que adquire dele aproveita crédito apenas em montante equivalente ao devido no Simples, e não o valor cheio da alíquota padrão.
Isso cria desvantagem competitiva para o optante que vende a outras empresas, já que o comprador tende a preferir o fornecedor que transfere crédito integral. Quem vende a consumidor final não sofre esse efeito.
Quem vai arrecadar e fiscalizar o novo imposto?
A arrecadação do IBS pertence ao ente onde ocorre o consumo, e não ao da produção. A administração é centralizada no Comitê Gestor do IBS, que recebe o valor, separa a parcela de cada estado e de cada município e repassa conforme o destino das operações.
Essa mudança encerra a guerra fiscal. Um benefício concedido na saída perde sentido quando a receita pertence a quem recebe a mercadoria, o que obriga empresas com centros de distribuição estruturados por regime especial de ICMS a recalcular a equação antes de 2029.
O que é e qual o papel do Comitê Gestor do IBS
O Comitê Gestor do IBS é a entidade pública instituída pela Lei Complementar nº 227, de 13 de janeiro de 2026, responsável por editar o regulamento único, uniformizar a interpretação da legislação, arrecadar o imposto e distribuir a receita aos entes federativos.
O artigo 8º da LC 227/2026 estabelece um Conselho Superior com 54 membros, divididos em dois blocos de peso igual: 27 representantes dos estados e do Distrito Federal e 27 representantes municipais, sendo 14 eleitos com voto igual por município e 13 com voto ponderado pela população.
O Comitê não define quanto cada ente vai cobrar. A alíquota própria continua sendo fixada por lei local, e essa é a única variável que sobra no novo imposto.
Quando o IBS entra em vigor?
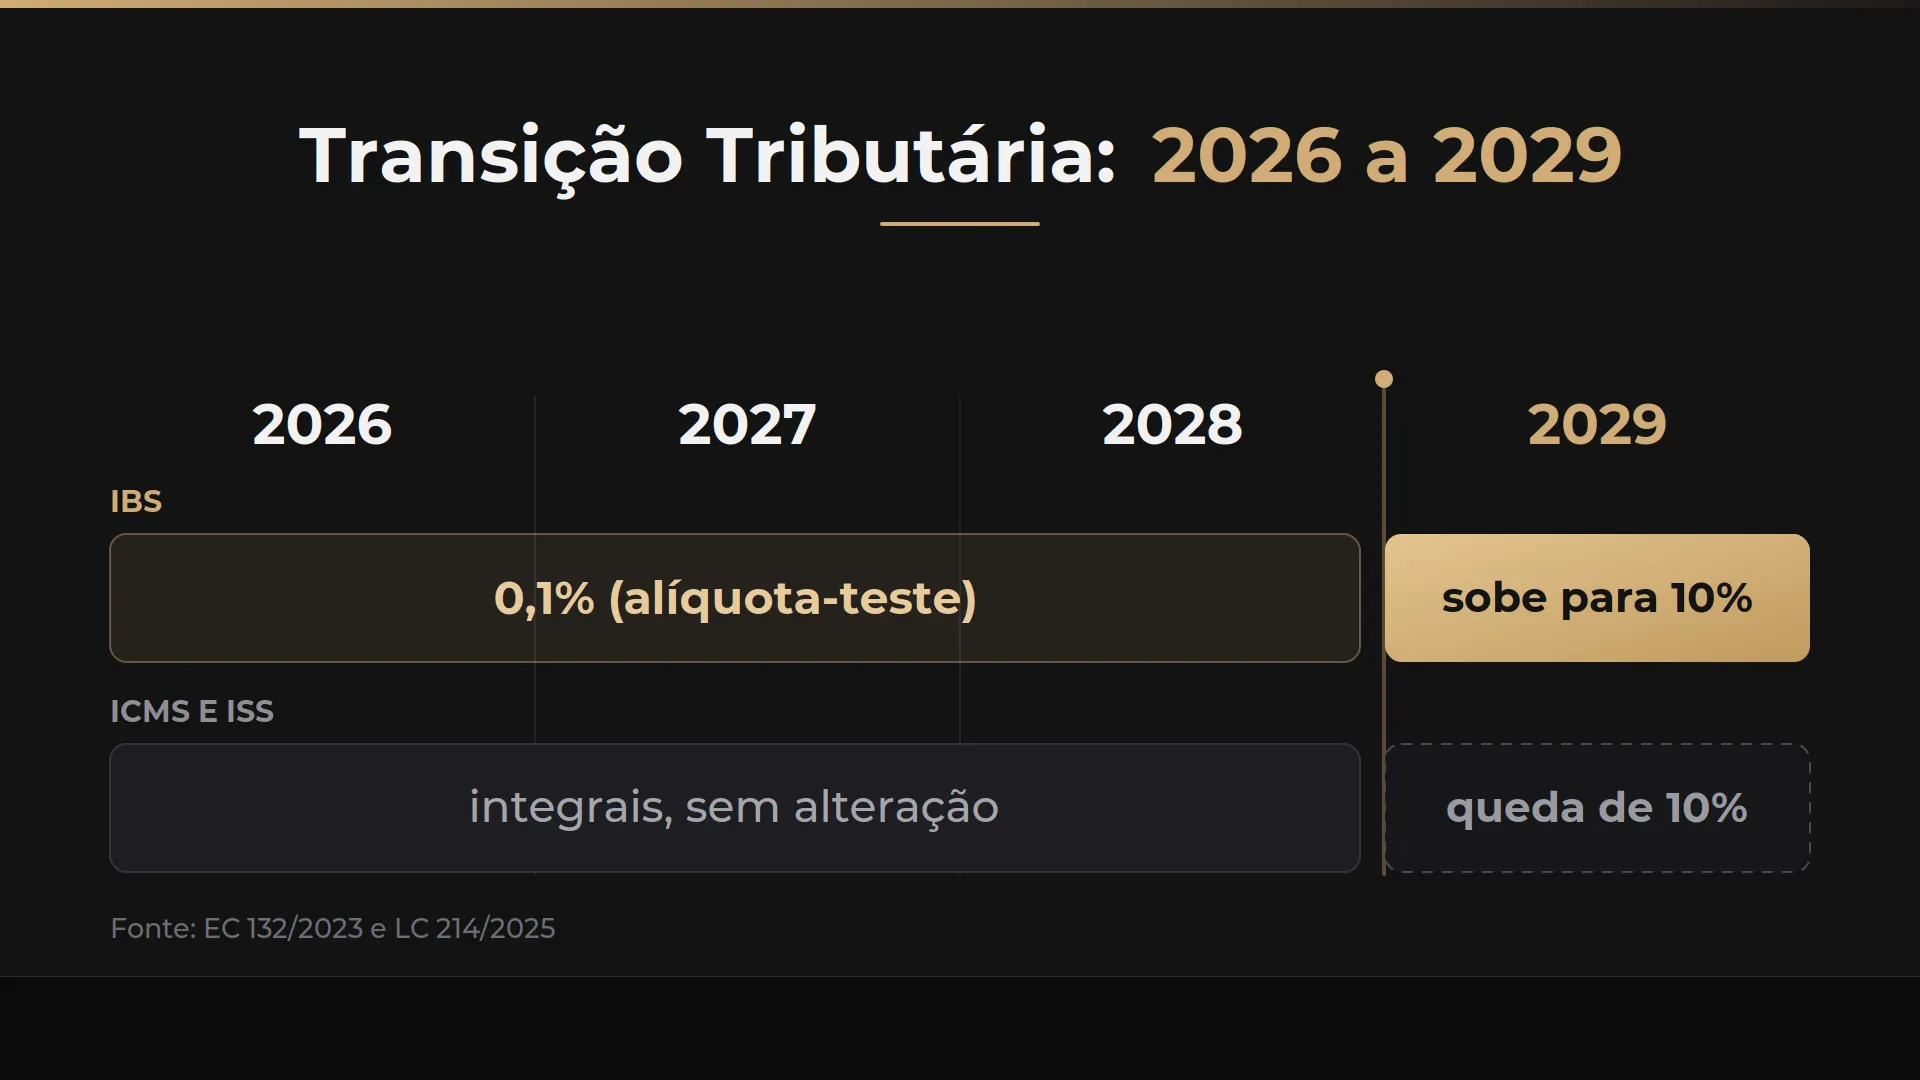
O IBS já está sendo cobrado, em valor simbólico, desde 2026. A cobrança relevante começa em 2029 e a integral em 2033, segundo o cronograma oficial da Receita Federal.
A partir de 2026: a fase de testes nas notas fiscais
Em 2026, o IBS foi cobrado a 0,1%, com o valor compensável contra PIS e Cofins do mesmo período. Em 2027 e 2028 a alíquota permanece em 0,1%, dividida entre estados e municípios, mas sem compensação.
De 2027 a 2032: transição gradual e redução dos impostos antigos
Em 2027 a CBS entra plena e PIS e Cofins são extintos, marco detalhado no conteúdo sobre reforma tributária para empresas. O IBS segue simbólico até 2028 e passa a crescer em proporção fixa, com ICMS e ISS encolhendo no mesmo ritmo:
- 2029: 10% de IBS e 90% de ICMS e ISS.
- 2030: 20% de IBS e 80% de ICMS e ISS.
- 2031: 30% de IBS e 70% de ICMS e ISS.
- 2032: 40% de IBS e 60% de ICMS e ISS.
São quatro anos de apuração dupla, com dois conjuntos de regras de crédito sobre a mesma operação. O esforço de conferência dobra, e é nesse ponto que a maioria das empresas descobre se o sistema foi mesmo adaptado.
A partir de 2033: extinção definitiva do ICMS e do ISS
Em 2033 o IBS passa a ser cobrado integralmente e ICMS e ISS deixam de existir. Encerram-se também os benefícios fiscais estaduais concedidos por prazo certo e condicionados, cuja compensação foi tratada por fundos específicos, entre eles o Fundo de Compensação de Benefícios Fiscais previsto no artigo 125 do ADCT.
Saldos credores de ICMS acumulados dependem de habilitação e transferência de crédito para migrar. Crédito não homologado não atravessa a virada sozinho.
O que muda nas notas fiscais da sua empresa?
Muda a estrutura do documento, conforme o cronograma dos documentos fiscais eletrônicos publicado pela Receita Federal e pelo Comitê Gestor. A nota passa a trazer campos próprios de IBS e CBS, com base de cálculo, alíquota e valor destacados por fora, além da classificação que define o enquadramento em alíquota reduzida ou regime específico.
Durante a transição, o mesmo documento carrega campos antigos e novos, o que exige calcular dois regimes ao mesmo tempo e conciliar os resultados nas obrigações acessórias.
Como preparar o seu negócio para a reforma tributária
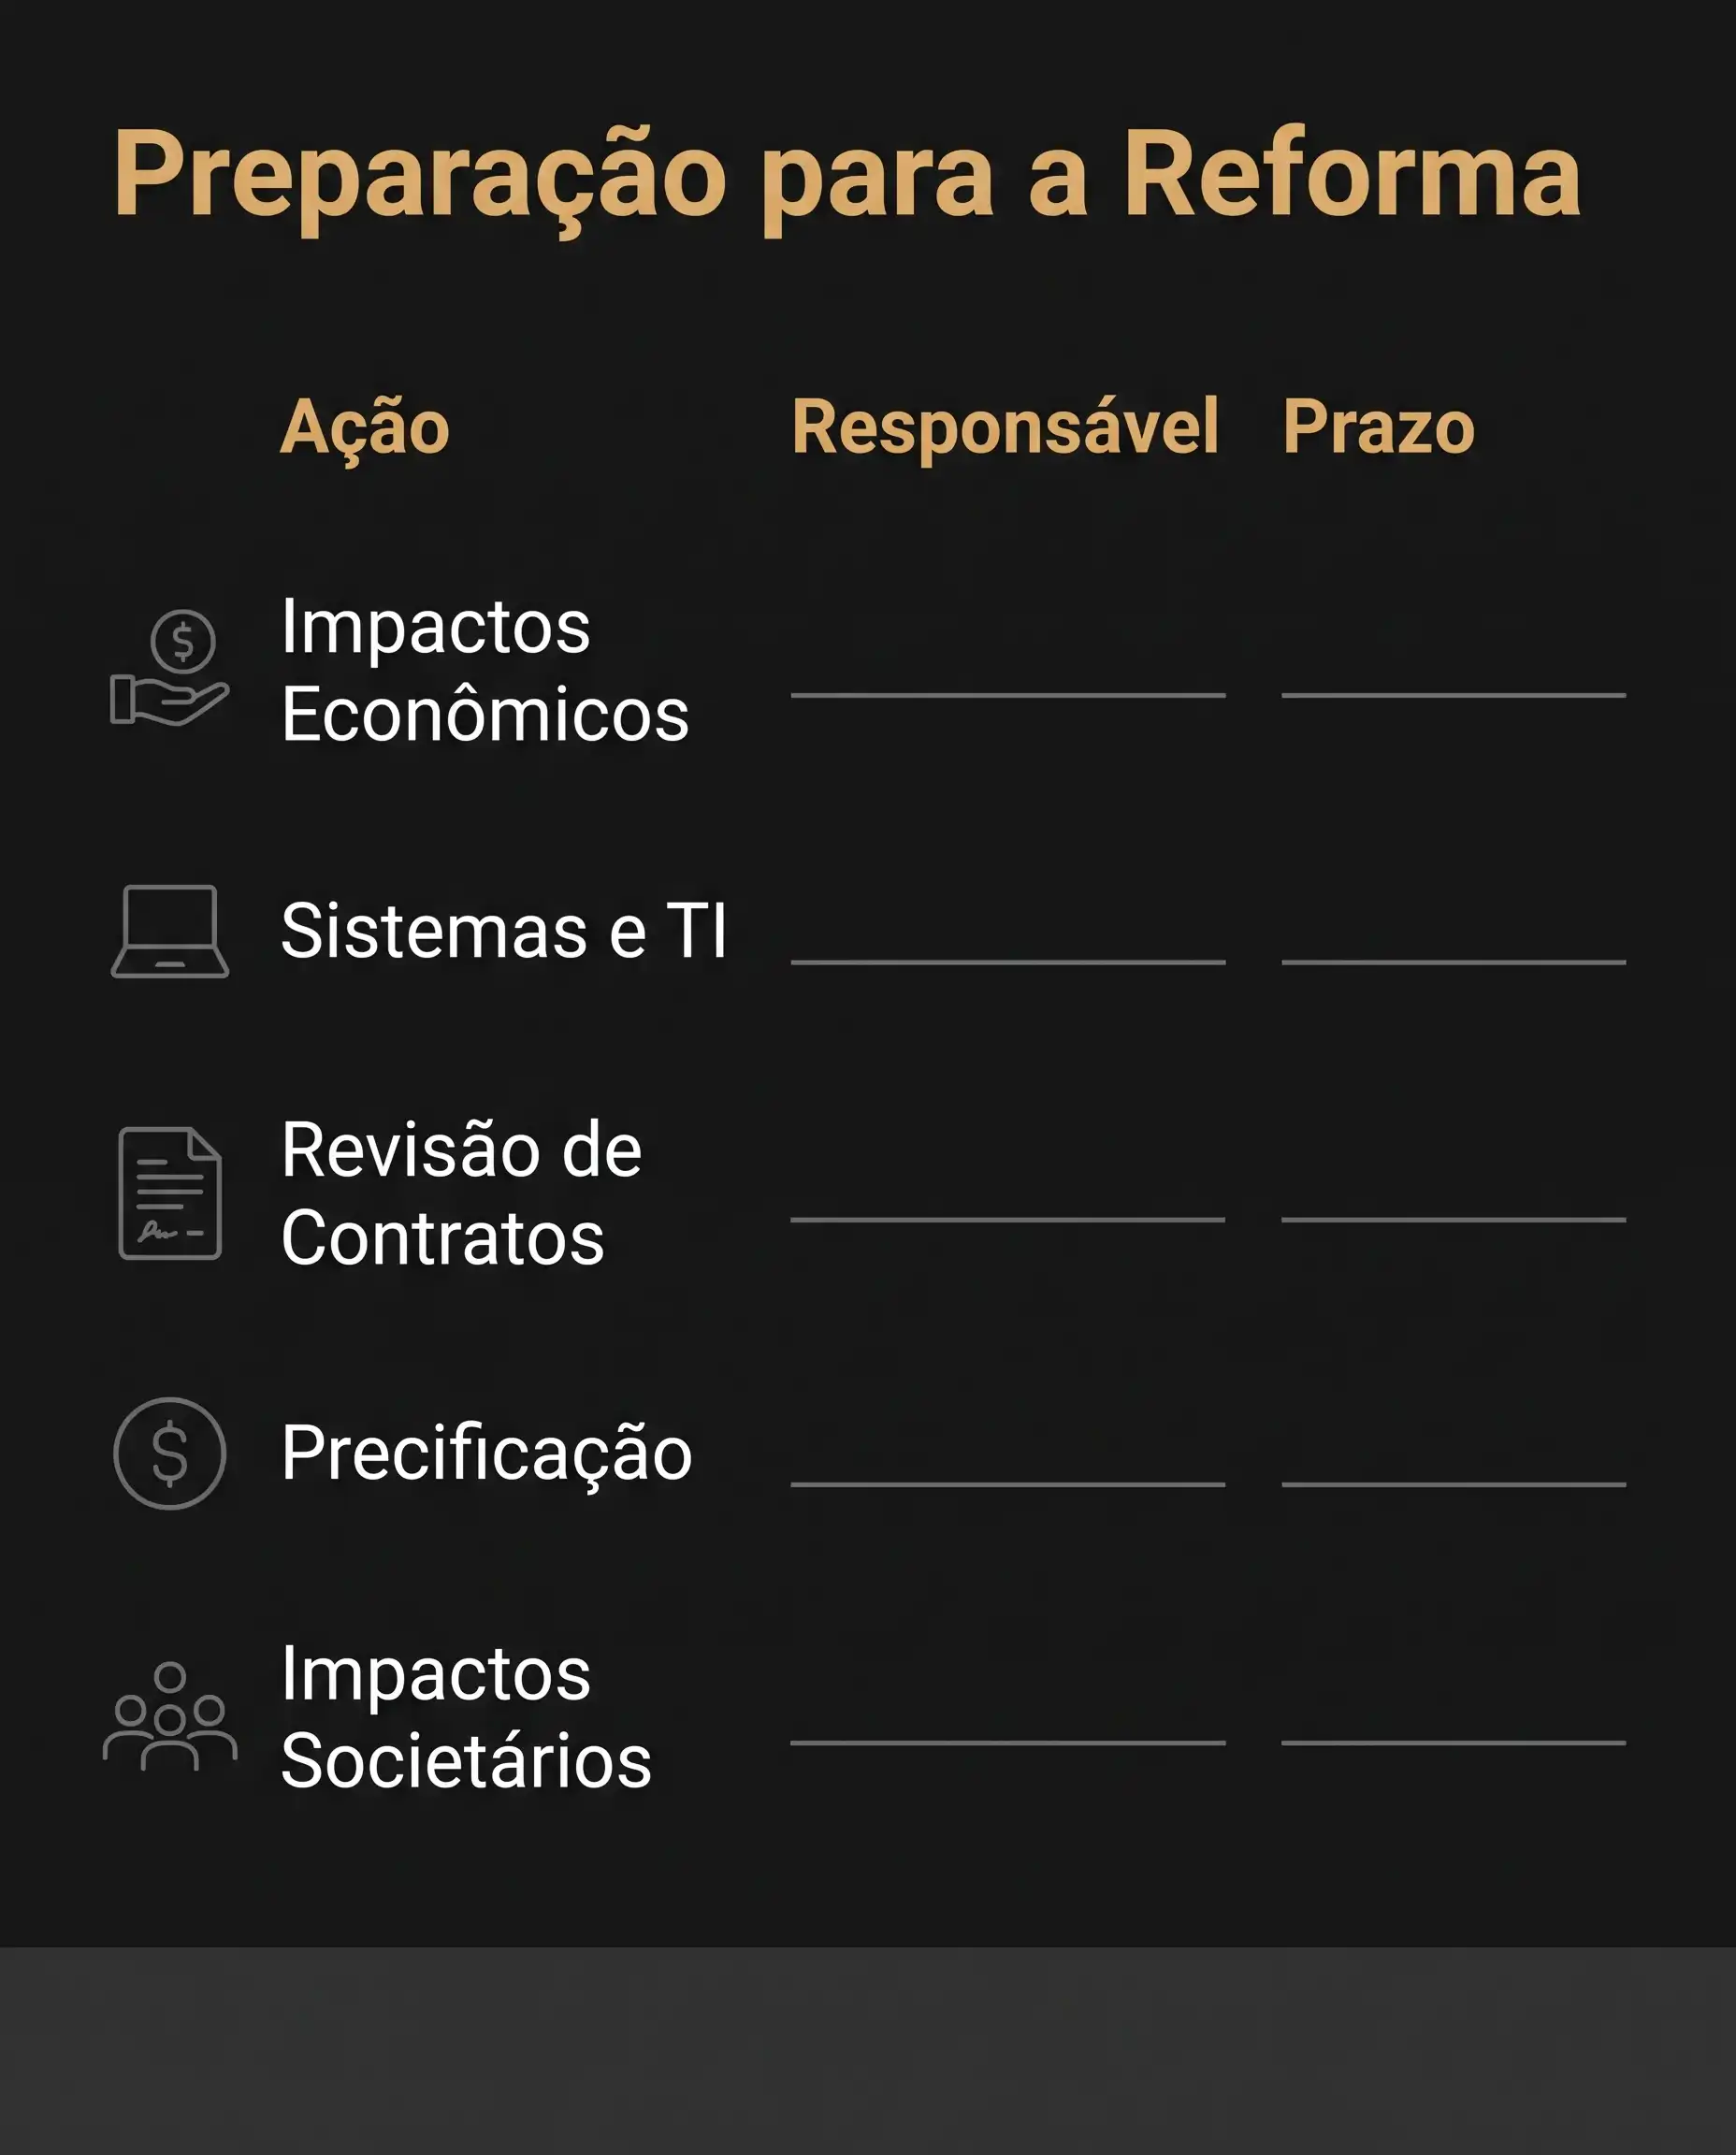
A preparação que recomendamos começa por dados, não por legislação:
- Revisão da classificação de produtos e serviços, que define o enquadramento nas alíquotas reduzidas e a validade do crédito repassado ao cliente.
- Simulação de preço e margem por linha, considerando que o imposto passa a ser cobrado por fora e que o crédito do comprador muda o valor percebido da sua venda.
- Projeção de caixa com o recolhimento na liquidação financeira, especialmente para quem vende a prazo longo.
- Levantamento e homologação dos saldos credores de ICMS, frente ligada à recuperação de créditos tributários.
- Avaliação da saúde fiscal dos principais fornecedores, já que o crédito depende do recolhimento deles.
Quem já mantém compliance tributário organizado parte na frente, porque a escrituração conferida é a base sobre a qual o crédito do IBS será calculado.
Perguntas frequentes sobre o IBS
O que é o IBS e para que ele serve?
O IBS é o Imposto sobre Bens e Serviços, tributo de competência compartilhada entre estados, Distrito Federal e municípios, criado pela Emenda Constitucional nº 132, de 2023. Sua função é substituir o ICMS estadual e o ISS municipal por um único imposto sobre valor agregado, com legislação nacional uniforme.
A mudança visa eliminar o efeito cascata e tornar a carga visível no documento fiscal. O IBS incide em todas as etapas da cadeia, mas cada contribuinte abate o imposto pago na etapa anterior, de forma que o tributo recaia apenas sobre o valor que ele acrescentou.
Três características o separam do ICMS atual: legislação nacional única, arrecadação pertencente ao local de consumo e crédito amplo sobre as aquisições ligadas à atividade.
Ao lado da CBS federal, que substitui PIS e Cofins, forma o modelo conhecido como IVA dual. As duas cobranças compartilham base de cálculo, fato gerador e regras de crédito, diferindo apenas na titularidade e na alíquota. O funcionamento conjunto está detalhado no conteúdo sobre IBS e CBS.
Qual é a alíquota do IBS?
A alíquota definitiva do IBS ainda não foi fixada em lei. A referência mais recente é a Resolução CGIBS nº 14, de 29 de julho de 2026, que adotou 18,70% como parcela do IBS dentro de uma alíquota padrão conjunta estimada em torno de 28%, somada à parcela da CBS.
Esse percentual foi utilizado como premissa orçamentária para calcular o custeio do Comitê Gestor, e não representa decisão definitiva sobre a carga que será aplicada às operações.
O modelo prevê duas camadas. A alíquota de referência é calculada para manter a arrecadação atual e vale para o ente que não legislar em contrário. A alíquota própria é fixada por lei de cada estado e de cada município, o que permite variação da carga conforme o local de consumo.
Há ainda reduções de 60% e de 30% para setores específicos e alíquota zero para a Cesta Básica Nacional, previstas na Lei Complementar nº 214/2025. A definição final depende de atos ainda em edição, tema acompanhado no conteúdo sobre reforma tributária para empresas.
Quando o IBS entra em vigor?
O IBS já está em vigor, em caráter simbólico, desde 2026, quando foi cobrado à alíquota de 0,1% com valor compensável contra PIS e Cofins do mesmo período. Em 2027 e 2028 a alíquota permanece em 0,1%, dividida entre estados e municípios, sem compensação.
A cobrança relevante começa em 2029, quando o IBS passa a 10% da carga e ICMS e ISS caem para 90%. A proporção avança em ritmo fixo: 20% em 2030, 30% em 2031 e 40% em 2032.
Em 2033 o imposto passa a ser cobrado integralmente e ICMS e ISS são extintos em definitivo. A CBS segue calendário próprio e entra plena já em 2027, com a extinção simultânea de PIS e Cofins.
Isso significa quatro anos de apuração simultânea entre 2029 e 2032, com dois conjuntos de regras de crédito incidindo sobre a mesma operação, o que exige adaptação de sistema e conciliação mensal.
O período entre 2026 e 2028 funciona, na prática, como fase de homologação dos sistemas, já que o custo tributário é irrelevante e o erro de preenchimento não gera exigência significativa.
Qual é a diferença entre IBS e CBS?
A diferença está na titularidade e na origem, não no funcionamento. A CBS é federal e substitui PIS e Cofins. O IBS é de competência compartilhada entre estados, Distrito Federal e municípios e substitui ICMS e ISS.
As duas cobranças têm a mesma base de cálculo, o mesmo fato gerador, as mesmas hipóteses de isenção e as mesmas regras de crédito, o que reduz o esforço de apuração em relação ao modelo atual.
Mudam a alíquota aplicada, o destinatário da arrecadação e o órgão administrador. A CBS é administrada pela Receita Federal e o IBS pelo Comitê Gestor do IBS.
Os cronogramas também são distintos. A CBS entra plena em 2027, enquanto o IBS só atinge cobrança integral em 2033, por envolver a receita de mais de cinco mil entes federativos.
Esse descompasso é o que produz a fase de convivência entre sistemas e explica por que a preparação não pode ser tratada como evento único.
Empresas do Simples Nacional vão pagar IBS?
Sim, mas com escolha. O Simples Nacional foi mantido, e o optante segue recolhendo IBS e CBS dentro do DAS, junto com os demais tributos abrangidos pelo regime.
A Lei Complementar nº 214/2025 criou a possibilidade de o optante apurar e recolher IBS e CBS pelo regime regular, por fora do DAS, mantendo o Simples para os demais tributos.
A diferença aparece no crédito. Quem permanece no recolhimento unificado não se apropria de créditos nas aquisições, e o cliente que compra dele aproveita crédito apenas em montante equivalente ao valor devido dentro do Simples, e não a alíquota cheia do regime regular.
Para quem vende a outras empresas, isso pode representar desvantagem competitiva, já que o comprador tende a preferir fornecedores que transferem crédito integral. Para quem vende a consumidor final, o efeito é irrelevante, porque não há crédito a transferir.
A decisão, portanto, deixa de ser apenas contábil e passa a depender do perfil da carteira de clientes e da margem que a empresa consegue sustentar em cada cenário. A escolha do regime tributário passa a depender do perfil da carteira de clientes.
O que acontece com os créditos acumulados de ICMS?
Os saldos credores de ICMS existentes na virada não desaparecem, mas também não migram automaticamente. Eles precisam ser levantados, comprovados e homologados pelo estado competente para que possam ser aproveitados no novo sistema.
O aproveitamento ocorre de forma parcelada ao longo de vários exercícios, conforme as regras de transição, e não como compensação imediata contra o IBS devido.
Isso torna a organização documental um fator decisivo. Créditos escriturados sem lastro suficiente tendem a ser glosados na homologação, e a discussão sobre eles ocorre justamente quando o tributo de origem está sendo extinto.
Empresas com saldo credor relevante, especialmente exportadoras, industriais e beneficiárias de regimes especiais, devem antecipar esse levantamento em vez de esperar a proximidade do prazo.
A recomposição da escrituração retroativa leva meses e depende de documentos que nem sempre continuam disponíveis, sobretudo quando envolve períodos anteriores a trocas de sistema ou de prestador contábil. O tema se conecta ao trabalho de recuperação de créditos tributários.
Comece a preparar sua operação antes de 2029
O IBS muda cadastro fiscal, formação de preço, fluxo de caixa e relação com fornecedores ao mesmo tempo, e a janela de teste com baixo custo termina em 2028.
Se a sua empresa ainda não simulou o efeito da transição sobre margem e caixa, esse é o momento de fazer. Conheça nosso trabalho em reforma tributária.