A defesa administrativa de auto de infração fiscal é a impugnação apresentada ao próprio Fisco, que suspende a cobrança enquanto o processo tramita. Reunimos aqui o prazo em vigor, o que anula uma autuação, o que acontece com quem perde a data e como funciona o julgamento em duas instâncias.
A defesa administrativa de um auto de infração fiscal começa antes de qualquer discussão sobre mérito. Ela começa no calendário.
O documento que chegou não é uma sentença. É um lançamento, ou seja, a formalização de uma cobrança que o Fisco entende devida e que a lei permite contestar dentro do próprio órgão, sem entrar na Justiça.
Enquanto essa contestação tramita, a exigência fica suspensa. A empresa não é inscrita em dívida ativa, não sofre execução fiscal e mantém a certidão que precisa para participar de licitações e tomar crédito.
O problema é que o prazo mudou em 2026 e ficou mais curto do que a maioria dos gestores imagina. Começamos por ele.
O que fazer ao receber um auto de infração fiscal?
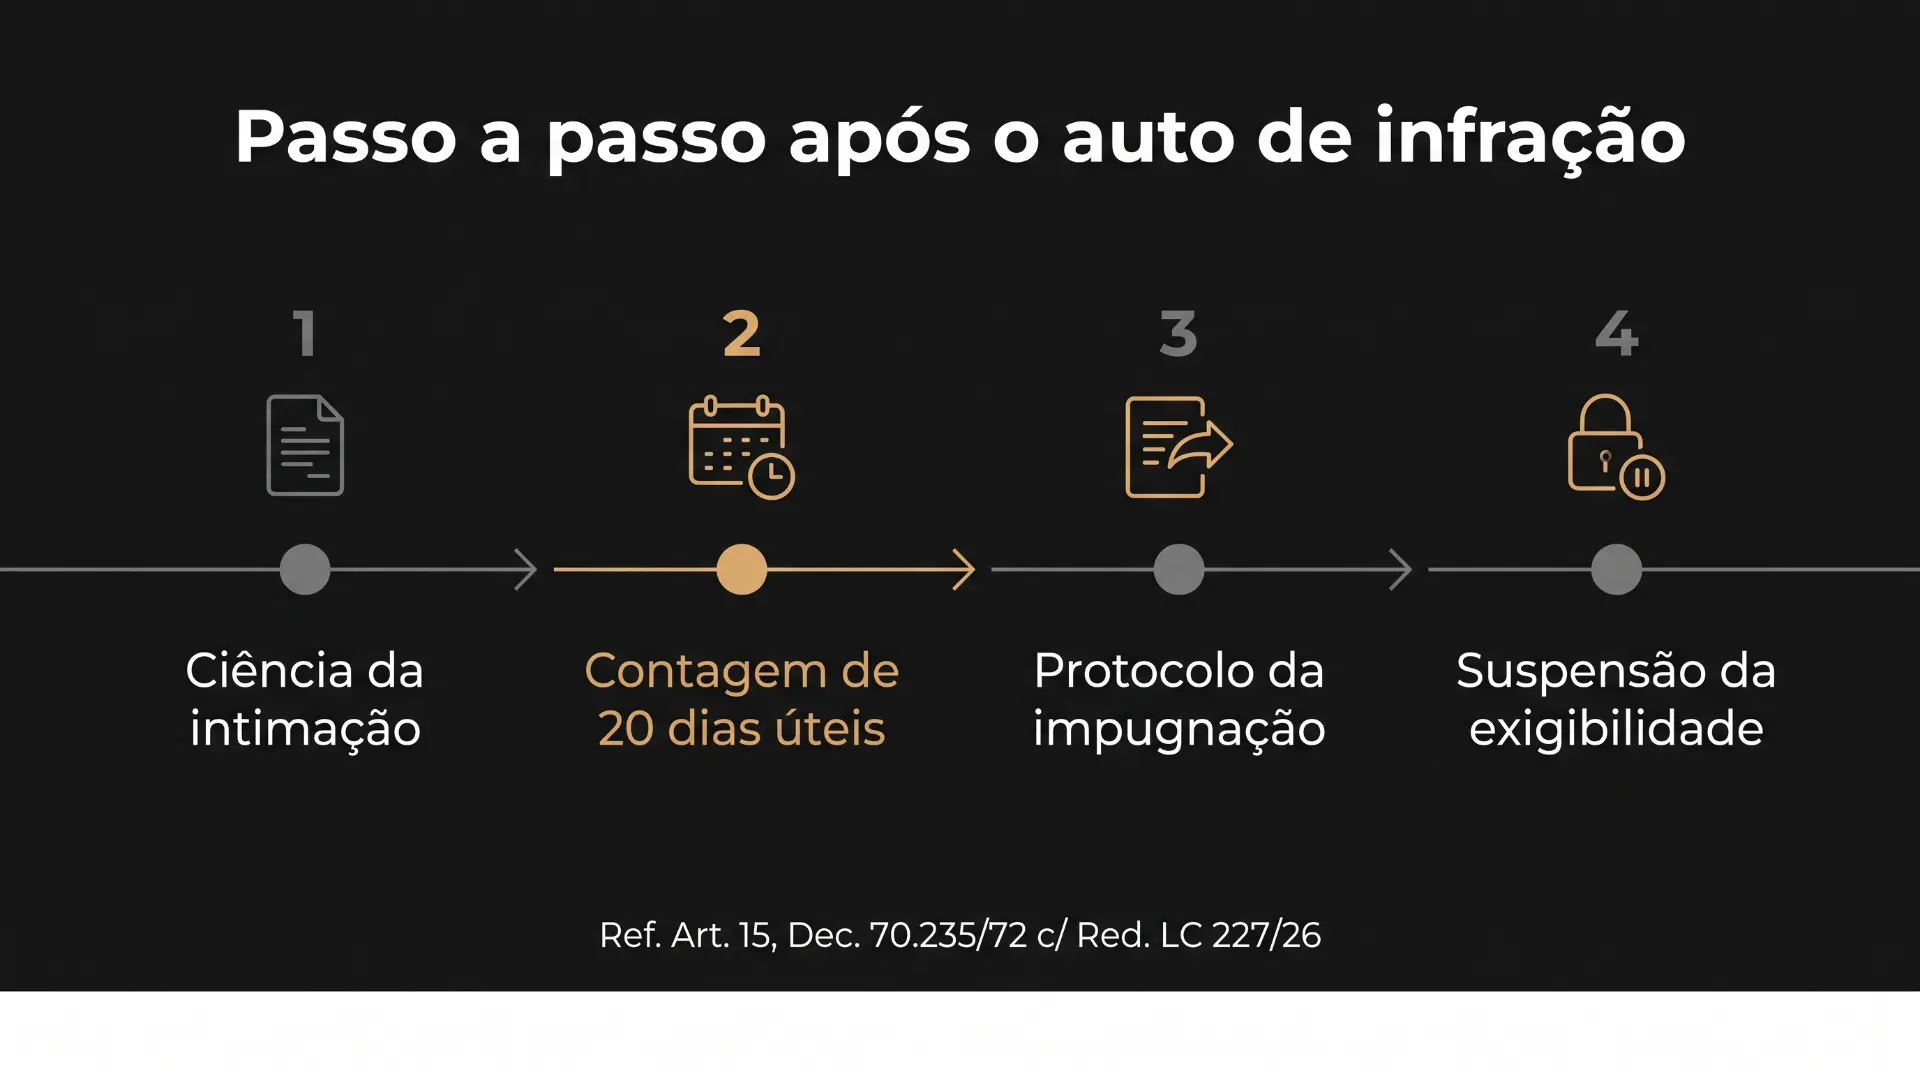
Ao receber um auto de infração, a primeira providência é conferir a data da ciência e contar o prazo de impugnação, que hoje é de 20 dias úteis no âmbito federal. A segunda é reunir os documentos que sustentam a sua versão dos fatos.
O roteiro imediato tem quatro passos:
- Registre a data e a forma da intimação, porque é dela que o prazo corre, e uma intimação feita fora das regras legais é motivo de nulidade.
- Leia a descrição dos fatos e a capitulação legal, conferindo se o Fisco explicou por que aqueles fatos se enquadram no dispositivo citado.
- Levante a documentação fiscal e contábil do período autuado, já que a prova documental precisa acompanhar a impugnação.
- Avalie se há decadência, erro de cálculo ou vício formal antes de discutir o mérito, porque esses pontos derrubam a cobrança inteira.
Ignorar a autuação é a única alternativa que não existe. Sem impugnação, o crédito se torna definitivo por revelia e segue para inscrição em dívida ativa.
O que é um auto de infração fiscal?
O auto de infração é o documento pelo qual a autoridade fiscal formaliza a exigência de um tributo que considera não pago e aplica a penalidade correspondente. No âmbito federal, ele está previsto no artigo 9º do Decreto nº 70.235, de 1972.
O artigo 10 do mesmo decreto lista o que ele precisa conter: qualificação do autuado, local, data e hora da lavratura, descrição do fato, dispositivo legal infringido, penalidade aplicável, intimação para cumprir ou impugnar e assinatura do autuante com cargo e matrícula.
A Lei Complementar nº 236, de 4 de setembro de 2026, elevou esse padrão para todos os entes federativos. O novo artigo 208-B do Código Tributário Nacional passou a exigir também a subsunção dos fatos ao dispositivo legal infringido, isto é, a demonstração do raciocínio que liga um ao outro.
Qual a diferença entre notificação e auto de infração?
Notificação de lançamento e auto de infração formalizam a mesma coisa, que é a exigência de um crédito tributário, mas nascem de origens diferentes. O auto decorre de fiscalização e traz imputação de infração com multa. A notificação é expedida pelo órgão administrador do tributo.
Existe ainda um terceiro documento confundido com os dois. O termo de início de fiscalização apenas abre o procedimento e não cobra nada.
A distinção que importa na prática é outra. Qualquer documento que exija pagamento abre prazo de defesa, e o prazo corre igual.
O auto de infração já é dívida ativa?
Não. O auto é o início do processo, e a dívida ativa é o fim dele. Entre os dois existe um julgamento administrativo que pode durar anos.
O crédito só é inscrito depois de constituído em definitivo, o que ocorre quando a empresa não impugna, não recorre ou esgota as instâncias com decisão desfavorável.
Durante o processo administrativo, o crédito fica com exigibilidade suspensa pelo artigo 151, inciso III, do Código Tributário Nacional, e a empresa continua obtendo certidão positiva com efeitos de negativa.
Quais motivos geram uma autuação do Fisco?
A maioria das autuações nasce de divergência entre o que a empresa declarou e o que o Fisco encontrou em outra base de dados. O cruzamento eletrônico virou o motor da fiscalização, e ele não depende de visita presencial.
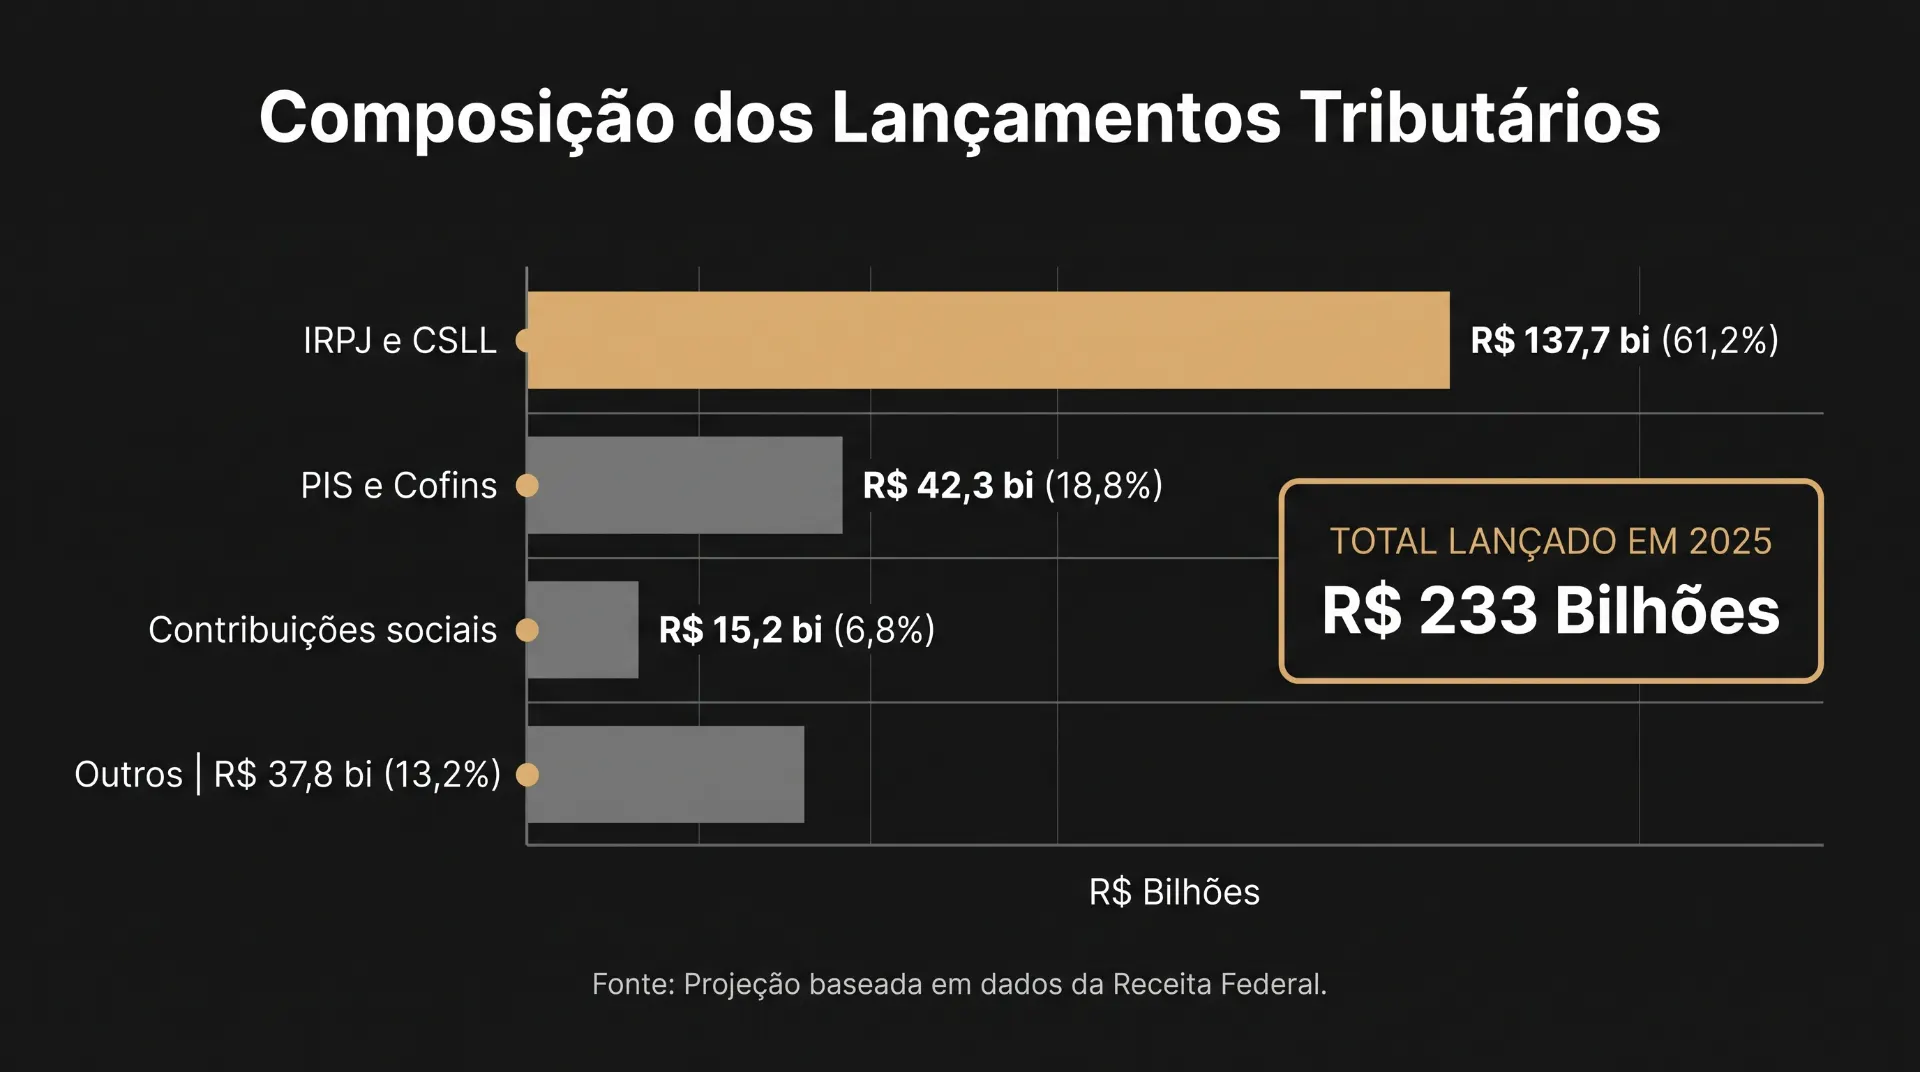
A Receita Federal lançou R$ 233 bilhões em crédito tributário em 2025, sendo R$ 221,9 bilhões sobre pessoas jurídicas, segundo o balanço da fiscalização divulgado pelo Ministério da Fazenda em abril de 2026.
A distribuição é desigual. Do total autuado sobre empresas, 84,9%, ou R$ 188,5 bilhões, recaiu sobre as 9.200 maiores companhias, que representam 0,5% dos contribuintes. IRPJ e CSLL somaram R$ 137,7 bilhões, ou 61,2% do total.
Divergências de notas fiscais, omissão de receita e erros de apuração
As causas mais frequentes de autuação são conhecidas e, em boa parte dos casos, evitáveis:
- Divergência entre as notas fiscais eletrônicas e os valores escriturados no SPED, que aparece quando o sistema interno não reflete o que foi emitido ou recebido.
- Omissão de receita presumida a partir de depósitos bancários sem origem comprovada ou de saldo credor de caixa.
- Erro de apuração em créditos de PIS e Cofins, sobretudo na classificação do que a empresa trata como insumo.
- Glosa de despesas dedutíveis no IRPJ e na CSLL por ausência de documentação hábil.
- Falha em obrigações acessórias, que gera multa isolada mesmo quando o tributo foi recolhido corretamente.
Uma parte relevante desses casos se resolve na defesa porque a empresa tem a prova e apenas não a apresentou durante a fiscalização. É o argumento que usamos para defender a auditoria fiscal digital como rotina, e não como reação a uma carta do Fisco.
Como funciona a defesa fiscal administrativa na prática?
A defesa fiscal administrativa funciona em duas instâncias dentro do próprio órgão fazendário. A primeira julga a impugnação, e a segunda julga o recurso voluntário contra a decisão desfavorável.
No âmbito federal, a primeira instância cabe às Delegacias de Julgamento da Receita Federal e a segunda ao Conselho Administrativo de Recursos Fiscais, o CARF, de composição paritária entre Fazenda e contribuintes.
Esse desenho deixou de ser exclusividade da União. A LC 236/2026 incluiu o artigo 208-A no CTN e passou a exigir duplo grau administrativo dos entes com mais de 100 mil habitantes.
O que é a impugnação, a defesa de primeira instância
A impugnação é a peça escrita que contesta o auto de infração e instaura a fase litigiosa do processo, conforme o artigo 14 do Decreto nº 70.235/1972. Antes dela, existe procedimento. Depois dela, existe litígio.
Ela precisa indicar os motivos de fato e de direito, os pontos de discordância e as provas que os sustentam. Duas regras tornam essa peça decisiva.
A primeira está no artigo 17: considera-se não impugnada a matéria que não tenha sido expressamente contestada. O que você não discutir agora, não discute mais.
A segunda é a preclusão da prova. Documento não juntado com a impugnação só entra depois em hipóteses restritas, como força maior ou fato superveniente.
Qual o prazo para apresentar a defesa administrativa?
O prazo federal é de 20 dias úteis contados da intimação, conforme o artigo 15 do Decreto nº 70.235/1972, com a redação dada pela Lei Complementar nº 227, de 2026. A regra anterior falava em 30 dias corridos.
A troca parece favorável, e nem sempre é. Vinte dias úteis equivalem a cerca de 28 dias corridos, então a janela encolheu para quem contava com o mês cheio.
O mesmo prazo vale para o recurso voluntário ao CARF. E há uma novidade que ajuda: os prazos ficam suspensos entre 20 de dezembro e 20 de janeiro, período em que também não ocorrem sessões de julgamento.
Nos tributos estaduais e municipais, o prazo local vale até que cada ente se adapte ao artigo 208-D do CTN, que fixou 20 dias úteis para impugnação e recurso voluntário.
Se a sua autuação já chegou, o relógio começou a correr na data da ciência. Envie o documento para uma análise técnica gratuita com os nossos especialistas e saiba, ainda dentro do prazo, se a cobrança se sustenta.
A cobrança fica suspensa durante o processo?
Sim. A impugnação e os recursos suspendem a exigibilidade do crédito tributário pelo artigo 151, inciso III, do CTN. Enquanto o processo tramita, o Fisco não pode cobrar, inscrever em dívida ativa nem executar.
O efeito prático aparece na certidão. Com o crédito suspenso, a empresa obtém certidão positiva com efeitos de negativa, o que preserva contratos, financiamentos e participação em licitações.
Também não existe exigência de depósito para recorrer. O Supremo Tribunal Federal firmou na Súmula Vinculante 21 que é inconstitucional condicionar a admissibilidade de recurso administrativo a depósito ou arrolamento prévio de bens.
Esse é o ponto que mais muda a conversa quando sentamos com um cliente autuado. A defesa é também um instrumento de fôlego de caixa, porque adia um desembolso que pode nem ser devido.
E se a decisão de primeira instância for desfavorável?
Cabe recurso voluntário ao CARF, no mesmo prazo de 20 dias úteis, e a exigibilidade continua suspensa durante o julgamento. O volume em disputa nessa instância dá a dimensão do que se discute administrativamente no Brasil.
O estoque do CARF girava em torno de R$ 950 bilhões em outubro de 2025, segundo o então presidente do órgão, Carlos Higino Ribeiro de Alencar. Cerca de 2.000 processos concentravam 70% desse valor.
Há ainda um detalhe do julgamento que vale conhecer. Quando o empate é resolvido pelo voto de qualidade a favor da Fazenda, as multas são excluídas da cobrança, conforme a Lei nº 14.689, de 2023.
É possível anular um auto de infração?
Sim, e a anulação nem sempre depende de discutir o mérito. Boa parte das autuações derrubadas cai por falha na formação do lançamento, não por divergência sobre a interpretação da lei.
Decadência, prescrição e erros de cálculo
A decadência é a perda do direito de o Fisco constituir o crédito tributário pelo decurso do tempo. O prazo é de cinco anos, contados de formas diferentes conforme o caso.
- Pelo artigo 173, inciso I, do CTN, a contagem começa no primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado.
- Pelo artigo 150, parágrafo 4º, nos tributos sujeitos a lançamento por homologação com pagamento antecipado, a contagem começa na data do fato gerador.
- Nas contribuições previdenciárias, a Súmula Vinculante 8 do STF derrubou os prazos decenais dos artigos 45 e 46 da Lei nº 8.212/1991.
Erros de cálculo formam a segunda frente. Multa em percentual indevido, juros sobre base errada e ausência de compensação de valores já recolhidos são achados comuns na conferência aritmética do auto.
Vale conhecer os percentuais para saber quando questionar. A multa de ofício é de 75% do tributo, sobe para 100% em caso de sonegação, fraude ou conluio e chega a 150% na reincidência, conforme o artigo 44 da Lei nº 9.430/1996 com a redação da Lei nº 14.689/2023.
Vícios formais no auto de infração
Vício formal é o defeito na construção do documento, e ele contamina a cobrança independentemente de quanto a empresa deve. As hipóteses mais frequentes são:
- Descrição genérica dos fatos, que impede o contribuinte de saber do que está sendo acusado e prejudica a defesa.
- Ausência ou erro na indicação do dispositivo legal infringido e da penalidade aplicável.
- Intimação realizada sem observância das prescrições legais, que é hipótese expressa de nulidade.
- Lavratura por autoridade incompetente para o ato.
A LC 236/2026 reforçou esse terreno ao incluir o artigo 208-H no CTN, que obriga a administração a anular os próprios atos viciados. Somado à exigência de subsunção dos fatos ao dispositivo legal, o texto aumenta o ônus argumentativo do Fisco na lavratura.
Na nossa rotina de contencioso tributário, a leitura do auto começa sempre pela forma. Discutir mérito antes de conferir competência, prazo e motivação é gastar munição na ordem errada.
O que acontece se você não apresentar defesa no prazo?
Sem impugnação no prazo, o Fisco declara a revelia e o crédito se torna definitivo. O valor segue para inscrição em dívida ativa e a discussão migra para a esfera judicial, em condições bem piores.
Dívida ativa, execução fiscal e penhora de bens
A inscrição em dívida ativa gera a Certidão de Dívida Ativa, título executivo que embasa a execução fiscal. Nessa fase, o cenário muda em três pontos:
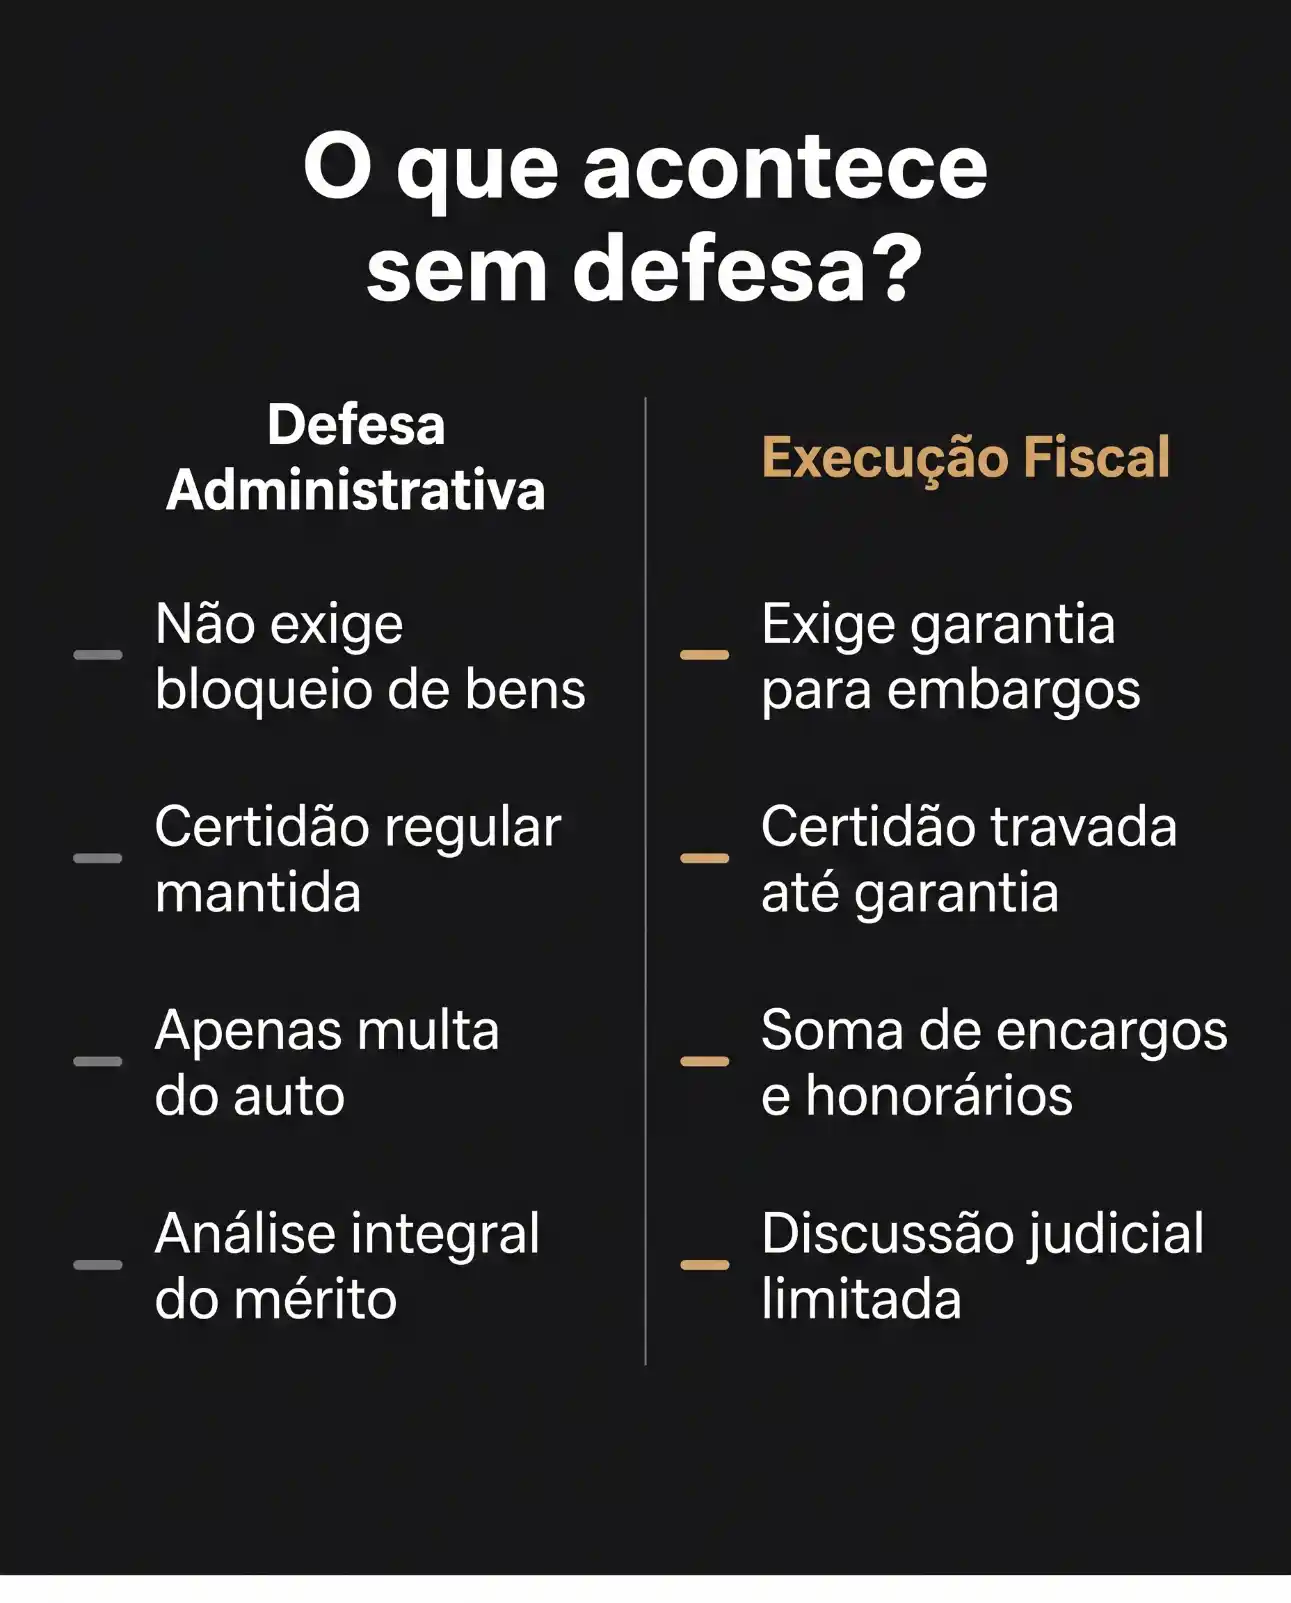
- A empresa perde a certidão de regularidade fiscal, o que trava financiamentos, licitações e algumas operações de crédito.
- A defesa por embargos à execução costuma exigir garantia do juízo, o que significa depósito, fiança, seguro garantia ou penhora de bens.
- Incidem encargos adicionais de cobrança sobre o valor original, que já vinha corrigido e acrescido de multa e juros.
O contraste entre as duas rotas é direto. Na via administrativa, a empresa discute sem garantir nada e mantém a certidão. Na via judicial após a inscrição, ela precisa imobilizar recursos antes de ser ouvida.
Quando esse ponto já foi ultrapassado, o caminho passa a ser a organização do passivo tributário e a escolha entre parcelamento, transação e discussão judicial.
Quando faz mais sentido pagar ou parcelar do que discutir
Nem toda autuação merece defesa. Quando a cobrança está correta e a prova está contra a empresa, discutir aumenta o custo final, porque os juros continuam correndo sobre o valor.
O pagamento dentro do prazo de impugnação reduz a multa de ofício, e programas de parcelamento e transação costumam trazer descontos. A decisão entre defender e pagar é financeira, e não emocional.
É obrigatório contratar advogado para a defesa administrativa?
Não. A legislação do processo administrativo fiscal não exige advogado, e a impugnação pode ser assinada pelo próprio contribuinte ou por seu representante legal. A representação técnica é uma escolha, não um requisito de admissibilidade.
A pergunta útil é outra. O que a análise técnica acrescenta ao resultado.
Por que a análise de um especialista tributário muda o resultado
Uma impugnação bem construída não é um texto de indignação. É um trabalho de reconstrução de fatos, com prova amarrada a cada alegação e argumentos na ordem que o julgador precisa enfrentar.
Três características do processo explicam por que a peça inicial pesa tanto:
- A matéria não contestada expressamente é considerada não impugnada, então omissões viram concordância.
- A prova documental preclui com a impugnação, o que torna a coleta de documentos parte da estratégia.
- Ajuizar ação judicial sobre a mesma matéria importa renúncia ao poder de recorrer na esfera administrativa, conforme o artigo 208-E do CTN.
Existe ainda o efeito preventivo. Muitas autuações que atendemos poderiam ter sido evitadas por conciliação periódica entre escrituração e documentos fiscais, que é o núcleo do compliance tributário.
Perguntas frequentes sobre defesa administrativa de auto de infração
Qual é o prazo para apresentar defesa contra um auto de infração?
No âmbito federal, o prazo para apresentar impugnação é de 20 dias úteis, contados da data em que o contribuinte toma ciência do auto de infração. A regra está no artigo 15 do Decreto nº 70.235/1972, com a redação dada pela Lei Complementar nº 227, de 2026.
O texto anterior previa 30 dias corridos. O mesmo prazo de 20 dias úteis vale hoje para o recurso voluntário contra a decisão de primeira instância, e os prazos processuais ficam suspensos entre 20 de dezembro e 20 de janeiro, inclusive.
Para tributos estaduais e municipais, o prazo é definido pela legislação de cada ente. A Lei Complementar nº 236, de 4 de setembro de 2026, passou a fixar o padrão nacional de 20 dias úteis no artigo 208-D do Código Tributário Nacional.
A contagem exclui o dia do início e inclui o do vencimento. Perder essa data significa revelia e constituição definitiva do crédito, o que encerra a discussão administrativa antes de ela começar. O conteúdo sobre contencioso tributário detalha as etapas seguintes.
O que acontece se a empresa não impugnar o auto de infração?
A ausência de impugnação no prazo leva à declaração de revelia e à constituição definitiva do crédito tributário. O processo segue para cobrança amigável por trinta dias e, sem pagamento, o valor é inscrito em dívida ativa.
A inscrição gera a Certidão de Dívida Ativa, título executivo que permite o ajuizamento de execução fiscal. A empresa perde a certidão de regularidade fiscal, o que costuma travar licitações, liberação de financiamentos e algumas operações de crédito bancário.
A defesa passa a depender de embargos à execução, que em regra exigem garantia do juízo por depósito, seguro garantia, fiança bancária ou penhora de bens. Sobre o valor original incidem ainda encargos de cobrança, além da multa e dos juros já acumulados.
A diferença econômica entre as duas rotas é relevante. Na via administrativa a discussão ocorre sem imobilizar recursos, enquanto na execução fiscal a garantia costuma vir antes da análise do mérito. O material sobre passivo tributário explica como organizar débitos já inscritos.
A cobrança fica suspensa enquanto a defesa administrativa é julgada?
Sim. As reclamações e os recursos apresentados no processo administrativo fiscal suspendem a exigibilidade do crédito tributário, conforme o artigo 151, inciso III, do Código Tributário Nacional. Durante a tramitação, a Fazenda não pode inscrever o débito em dívida ativa, ajuizar execução fiscal ou promover atos de cobrança.
O efeito mais visível dessa suspensão aparece na certidão. Com o crédito suspenso, a empresa obtém certidão positiva com efeitos de negativa, prevista no artigo 206 do CTN, que produz na prática os mesmos efeitos de uma certidão negativa.
Isso preserva contratos com o poder público, operações de crédito e exigências contratuais privadas. A suspensão não depende de depósito nem de garantia, e o Supremo Tribunal Federal consolidou esse entendimento na Súmula Vinculante 21.
Segundo essa súmula, é inconstitucional condicionar a admissibilidade de recurso administrativo a depósito ou arrolamento prévio de dinheiro ou bens. A suspensão dura enquanto houver recurso pendente e se encerra com a decisão definitiva. O conteúdo sobre crédito tributário esclarece como esse crédito se constitui.
Quais erros do Fisco podem anular um auto de infração?
Um auto de infração pode ser anulado por vícios que atingem a validade do lançamento, independentemente do mérito da cobrança. Entre as hipóteses mais recorrentes está a decadência, que é a perda do direito de constituir o crédito após cinco anos.
Esse prazo é contado na forma dos artigos 173, inciso I, ou 150, parágrafo 4º, do CTN, conforme a modalidade de lançamento. Também anulam a autuação a lavratura por autoridade incompetente e a intimação realizada sem observância das prescrições legais.
Somam-se a esses pontos a descrição genérica dos fatos, que impede o exercício da ampla defesa, e a ausência de indicação do dispositivo legal infringido e da penalidade aplicável. A Lei Complementar nº 236/2026 acrescentou o artigo 208-B ao CTN e passou a exigir a subsunção dos fatos ao dispositivo legal.
Erros de cálculo formam outra frente, com multa em percentual indevido, juros sobre base incorreta e falta de compensação de valores já recolhidos. Uma auditoria fiscal prévia costuma identificar esses pontos.
Precisa de advogado para fazer a defesa administrativa?
A legislação do processo administrativo fiscal não exige advogado para a apresentação de impugnação ou recurso. A peça pode ser assinada pelo próprio contribuinte ou por representante legal com poderes para tanto, e a ausência de inscrição na OAB não é causa de inadmissibilidade.
A questão prática é diferente da jurídica. A impugnação concentra dois efeitos preclusivos que tornam a peça inicial decisiva, e ambos limitam o que pode ser discutido depois.
O primeiro é o artigo 17 do Decreto nº 70.235/1972, pelo qual a matéria não contestada expressamente é considerada não impugnada. O segundo é a preclusão da prova documental, que só admite juntada posterior em hipóteses restritas, como força maior ou fato superveniente.
Isso significa que argumentos esquecidos e documentos não juntados dificilmente voltam à discussão. A análise técnica costuma agregar na verificação de decadência e vícios formais, na organização da prova e no enquadramento em precedentes vinculantes, como mostra o conteúdo sobre contencioso tributário.
Vale mais a pena pagar, parcelar ou discutir o auto de infração?
A escolha depende da consistência da autuação, da chance real de êxito e do custo do dinheiro no tempo. Quando a cobrança está correta e a documentação confirma a infração, discutir tende a aumentar o custo final, porque juros e correção incidem durante todo o processo.
O pagamento realizado dentro do prazo de impugnação costuma reduzir o percentual da multa de ofício. Programas de parcelamento e de transação tributária frequentemente oferecem descontos sobre multa e juros, além de prazos alongados para quitação.
Quando há decadência, vício formal, erro de cálculo ou divergência interpretativa sustentada por precedentes, a defesa administrativa costuma ser vantajosa. Ela suspende a exigibilidade sem exigir garantia, o que preserva capital de giro durante o julgamento.
Uma variável menos considerada é o fluxo de caixa, já que a suspensão adia um desembolso que pode nem ser devido. A decisão pede simulação comparativa entre os cenários, e o conteúdo sobre parcelamento tributário detalha as modalidades disponíveis.
Como funciona o julgamento da defesa administrativa em segunda instância?
O julgamento em segunda instância ocorre quando o contribuinte apresenta recurso voluntário contra decisão desfavorável de primeira instância. No âmbito federal, o órgão competente é o Conselho Administrativo de Recursos Fiscais, o CARF, de composição paritária entre conselheiros da Fazenda Nacional e dos contribuintes.
O prazo para recorrer é de 20 dias úteis contados da ciência da decisão, e a exigibilidade do crédito permanece suspensa durante toda a tramitação. Quando o julgamento termina empatado e o desempate ocorre pelo voto de qualidade favorável à Fazenda, as multas são excluídas da cobrança, conforme a Lei nº 14.689, de 2023.
O volume em discussão é expressivo. O estoque do CARF girava em torno de R$ 950 bilhões em outubro de 2025, com cerca de 2.000 processos concentrando 70% desse valor, o que ajuda a explicar o tempo médio de tramitação.
A Lei Complementar nº 236/2026 estendeu a exigência de duplo grau administrativo a entes com mais de 100 mil habitantes. A auditoria fiscal digital apoia a produção de prova nessa fase.
O prazo da sua defesa já está correndo
Um auto de infração não é uma decisão final, e a impugnação apresentada no prazo suspende a cobrança sem exigir depósito ou garantia. O que decide o resultado é o que entra na peça inicial, porque matéria não contestada e documento não juntado dificilmente voltam à discussão depois.
Com o prazo federal em 20 dias úteis, a análise precisa começar na semana em que a autuação chega. Envie o seu auto de infração para uma análise técnica gratuita com os nossos especialistas em direito tributário e descubra se a cobrança é indevida.