Saber como escolher consultoria tributária exige olhar para especialização no seu setor, metodologia, modelo de honorários e segurança jurídica das teses. Reunimos os critérios, as perguntas para a reunião de diagnóstico e os sinais de alerta que separam trabalho técnico de promessa fácil.
Saber como escolher consultoria tributária pesa tanto quanto a decisão de contratar uma. A empresa vai abrir SPED, notas, contratos e apurações dos últimos cinco anos para um terceiro, e a qualidade desse trabalho define se o resultado vira caixa ou vira autuação.
O mercado ficou mais heterogêneo com a reforma tributária. Convivem escritórios com décadas de prática, consultorias especializadas por setor e ofertas de recuperação de crédito com promessas que a própria Receita Federal vem desmentindo em público.
Para um diretor financeiro, comparar propostas nesse cenário é difícil, porque todas falam em economia e segurança. A diferença aparece nos detalhes: como a consultoria chega ao número, como cobra por ele e quem responde se o fisco discordar.
Como escolher uma consultoria tributária?
Para escolher uma consultoria tributária, avalie cinco critérios antes de comparar preço: experiência no seu setor e porte, metodologia de diagnóstico, fundamentação jurídica das teses, modelo de honorários e responsabilidade contratual em caso de glosa. Uma boa proposta explica de onde vem cada número e o que acontece se o fisco discordar.
O checklist mínimo é este:
- Experiência comprovada com empresas do mesmo setor, regime tributário e faixa de faturamento.
- Diagnóstico feito sobre os dados da empresa (SPED, notas e apurações) antes de qualquer estimativa de ganho.
- Parecer escrito com base legal, jurisprudência e grau de risco de cada tese.
- Honorários com base de cálculo, momento de pagamento e regra de devolução definidos em contrato.
- Equipe multidisciplinar capaz de defender o trabalho se houver fiscalização.
Desconfie de quem apresenta economia estimada antes de olhar os números da sua empresa.
Quando é o momento certo de contratar uma consultoria tributária?
O momento certo é antes de o problema virar passivo: quando a carga tributária aperta a margem sem explicação clara, quando a empresa cresce ou muda de regime e, agora, quando a reforma tributária impõe decisões com prazo. Contratar depois de uma autuação ainda resolve, mas custa mais.
Quais sinais mostram que a empresa paga mais impostos do que deveria?
Os sinais mais comuns aparecem na apuração, e não no balanço. Em indústrias e distribuidoras, os mais frequentes são estes:
- Créditos de PIS e Cofins sobre insumos aproveitados com critério conservador, abaixo do que a jurisprudência permite.
- Produtos sujeitos ao regime monofásico ou à substituição tributária tributados de novo na saída por erro de cadastro.
- ICMS-ST recolhido sobre base presumida maior do que o preço real de venda, sem pedido de ressarcimento.
- Nenhuma revisão estruturada dos últimos cinco anos, que é o prazo para recuperar valores pagos a maior.
Quando o contador responde que “mexer nisso é arriscado”, o problema costuma ser de escopo, e não de risco. Explicamos essa fronteira no conteúdo sobre a diferença entre contabilidade e consultoria tributária.
Como a complexidade do sistema fiscal pesa no fluxo de caixa?
A complexidade pesa no caixa porque transforma erro de interpretação em imposto pago a maior ou em contingência futura. Os números dão a escala do problema.
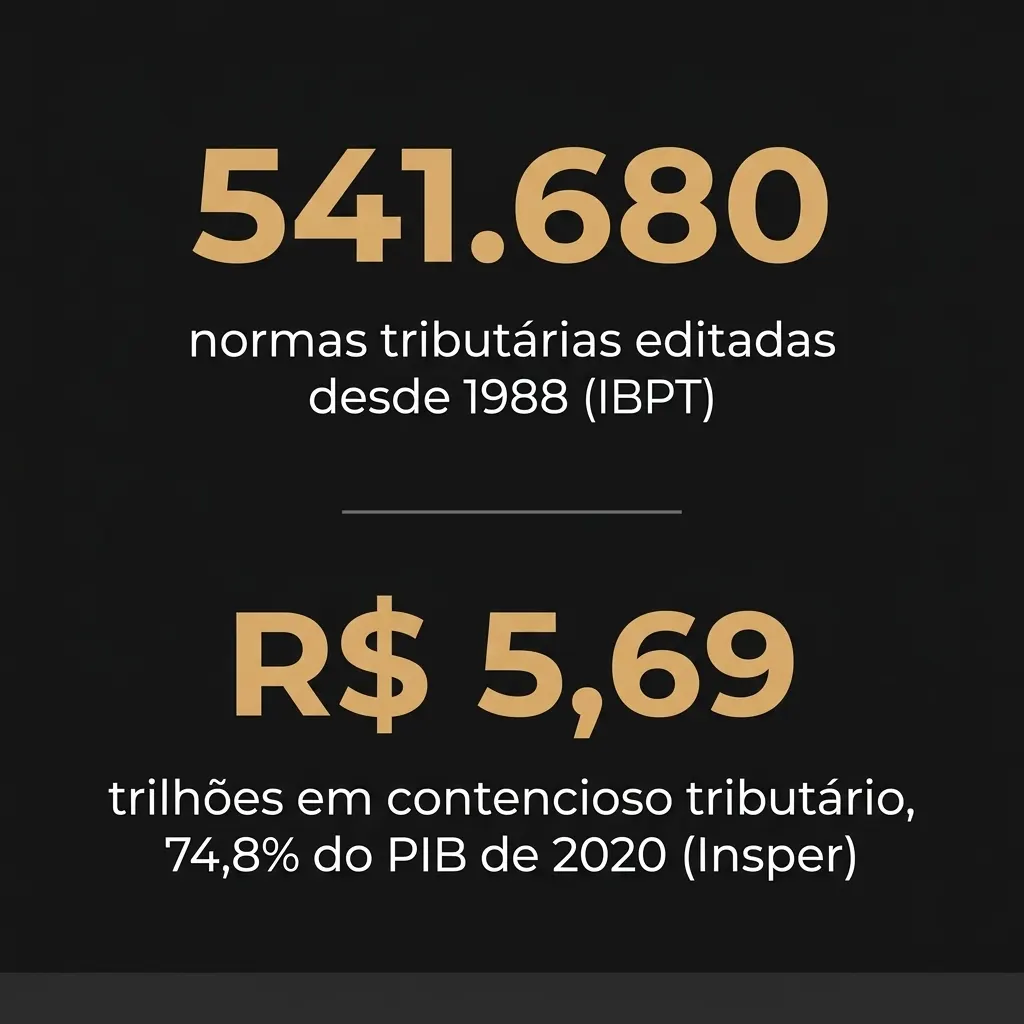
Levantamento do IBPT mostra que o Brasil editou 541.680 normas tributárias entre 1988 e setembro de 2025, e estima que as empresas gastam cerca de R$ 279 bilhões por ano só para acompanhar essas mudanças.
O reflexo aparece no litígio. O Observatório do Contencioso Tributário do Insper calculou que as disputas tributárias administrativas e judiciais somavam R$ 5,69 trilhões em 2020, o equivalente a 74,8% do PIB daquele ano. Parte relevante desse estoque nasce de apurações que ninguém revisou a tempo.
O que avaliar antes de contratar uma consultoria tributária?
Antes de contratar, avalie quatro frentes: especialização no seu setor, histórico de segurança jurídica, uso de tecnologia na auditoria e metodologia alinhada às regras da Receita Federal. Preço entra na comparação depois, porque consultoria barata que gera glosa sai cara.
Por que a especialização no seu setor e porte faz diferença?
A especialização faz diferença porque cada setor tem créditos, riscos e regimes próprios. Uma indústria discute insumo, IPI e crédito de ICMS sobre energia; um supermercado discute monofásico, substituição tributária e segregação de receitas. Quem não conhece a operação por dentro deixa dinheiro na mesa ou assume risco sem perceber.
O porte também muda a conta. Uma empresa média precisa de profundidade técnica de grande consultoria, mas com acesso direto a quem conduz o trabalho.
Foi essa leitura que nos fez concentrar a MV Consultores, desde 2018, em indústrias, distribuidoras e supermercados do Lucro Real, com acompanhamento mensal e o mesmo time do diagnóstico à execução.
Como avaliar reputação, cases e histórico de segurança jurídica?
Avalie reputação pedindo casos de empresas parecidas com a sua e perguntando como terminaram, e não apenas quanto geraram. Um case sem desfecho fiscal conhecido diz pouco sobre segurança.
Na conversa, peça três informações objetivas:
- Quantos trabalhos da consultoria foram questionados pelo fisco e qual foi o resultado das defesas.
- Quais profissionais responsáveis têm registro no CRC ou na OAB e vão assinar pareceres e defesas.
- Se há clientes do mesmo setor que aceitam dar referência direta.
Uma consultoria séria fala com naturalidade sobre as glosas que enfrentou. Quem diz que nunca teve nenhuma, ou trabalha com pouco volume, ou não está contando tudo.
Qual o peso da tecnologia e da auditoria digital das obrigações acessórias?
A tecnologia pesa porque a Receita Federal e as secretarias estaduais cruzam eletronicamente SPED, notas fiscais, eSocial e declarações. Uma consultoria que revisa por amostragem manual enxerga menos do que o fisco enxerga.
O trabalho técnico começa pelo cruzamento completo de EFD ICMS/IPI, EFD-Contribuições, ECF e documentos fiscais do período. É esse cruzamento que encontra crédito não aproveitado e, no mesmo movimento, inconsistência que precisa ser corrigida antes de qualquer pedido de compensação.
Pergunte como a consultoria faz essa etapa, com quais ferramentas e se ela integra um processo de compliance tributário e auditoria fiscal digital ou se é pontual.
Como verificar se a metodologia segue as regras da Receita Federal?
Verifique a metodologia pedindo que a consultoria descreva as etapas do trabalho, do acesso aos arquivos à transmissão do pedido de compensação ou restituição. Etapas vagas costumam esconder atalhos.
Uma metodologia consistente inclui, no mínimo:
- Diagnóstico sobre os arquivos oficiais da empresa, com memória de cálculo de cada crédito.
- Retificação das obrigações acessórias antes do PER/DCOMP, para que declaração e crédito conversem.
- Classificação de cada tese por grau de risco, separando o que tem jurisprudência pacífica do que ainda está em disputa.
- Documentação guardada para os cinco anos em que a Receita pode revisar a compensação.
Em temas sem precedente claro, a consulta formal ao fisco e os pareceres técnicos dão ao contribuinte uma proteção que nenhuma planilha oferece.
Honorários fixos ou pro êxito, qual modelo de contratação faz mais sentido?
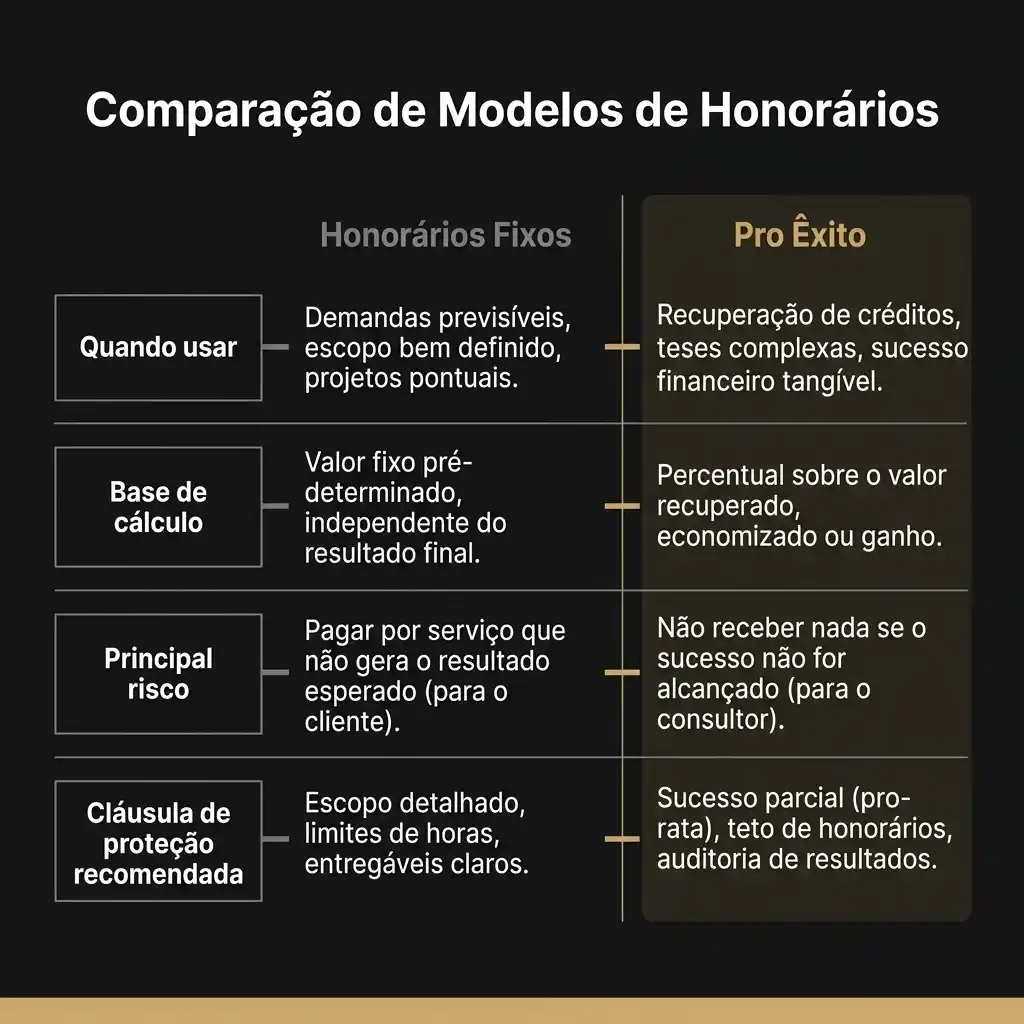
Honorários fixos fazem mais sentido para trabalhos contínuos, como planejamento, compliance e acompanhamento mensal. O pro êxito (success fee) funciona melhor em recuperação de créditos, porque vincula a remuneração ao valor efetivamente aproveitado.
Nenhum modelo é seguro por definição. O fixo pode pagar trabalho que não gera resultado; o pro êxito pode incentivar teses agressivas, porque a consultoria só ganha se encontrar crédito. O contrato é que equilibra esses incentivos.
Como funciona a remuneração por recuperação de créditos tributários?
Na remuneração por êxito, a consultoria recebe um percentual sobre o crédito que a empresa efetivamente compensa ou recebe em restituição. O percentual é negociado caso a caso, mas a base de cálculo e o momento do pagamento importam mais do que ele.
O ponto crítico é o prazo. Pela Lei 9.430/1996, a Receita tem cinco anos para homologar uma compensação. Se os honorários forem pagos na transmissão do PER/DCOMP e o crédito for glosado depois, a empresa devolve o tributo com juros, e a consultoria já recebeu.
Na nossa visão, um contrato equilibrado prevê:
- Base de cálculo sobre o crédito efetivamente aproveitado, e não sobre o valor estimado.
- Pagamento proporcional ao uso do crédito ao longo do tempo.
- Regra de devolução ou compensação dos honorários em caso de glosa.
- Responsabilidade da consultoria pela defesa administrativa do trabalho que ela executou.
Detalhamos o passo a passo técnico no guia de recuperação de créditos tributários.
Quais são os riscos de consultorias com promessas de ganho fácil?
O maior risco é a compensação com crédito que não pertence à empresa ou que não existe. Em 2026, a Receita Federal publicou nota de esclarecimento alertando empresários sobre ofertas de uso de créditos de terceiros para quitar tributos federais, prática que a legislação veda.
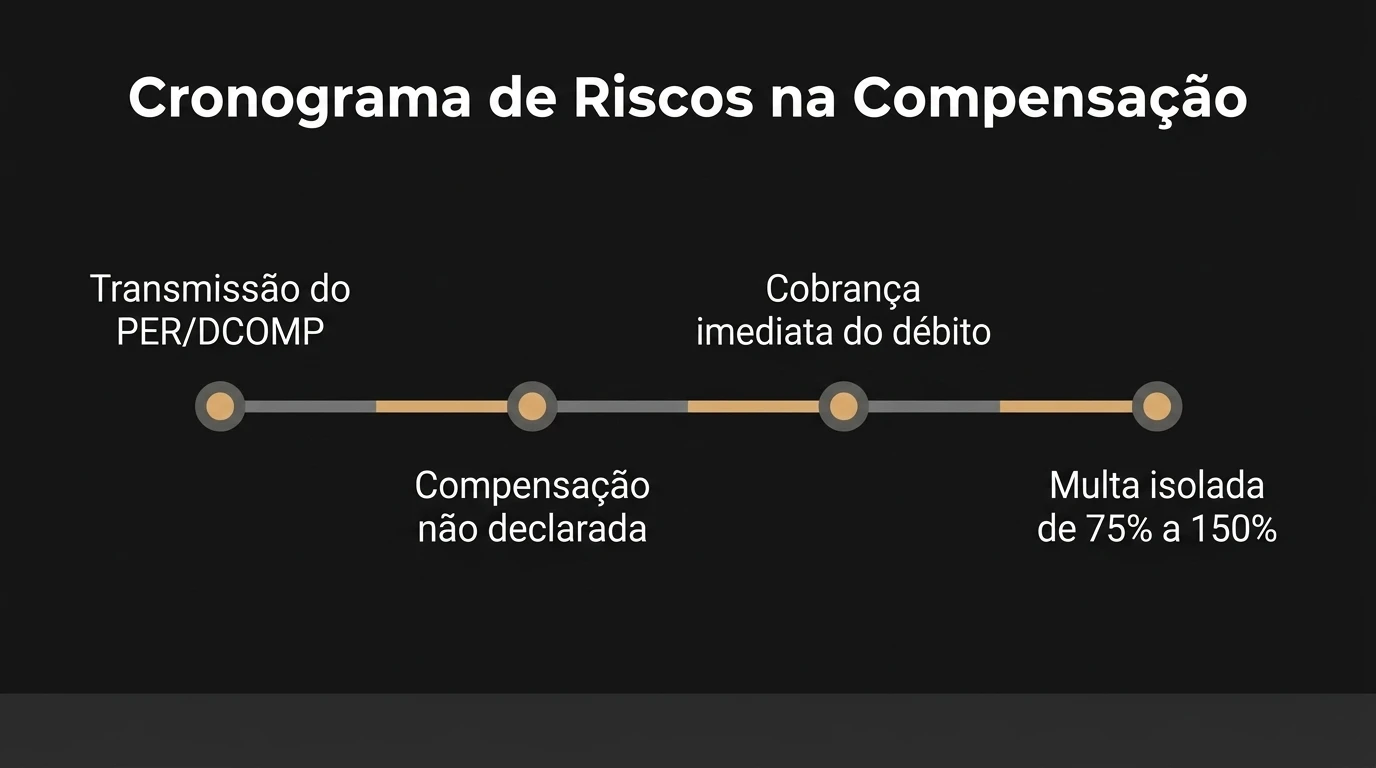
A consequência é dura. A compensação feita com crédito de terceiro é considerada não declarada: ela não suspende a cobrança do débito e sujeita a empresa a multa isolada de 75% sobre o valor compensado, que dobra para 150% em caso de fraude, conforme a Lei 10.833/2003.
Há um contraste que ajuda a separar erro de má-fé. Em 2023, o STF afastou a multa de 50% aplicada à simples não homologação de compensação legítima (Tema 736). O contribuinte que discute um crédito próprio de boa-fé tem proteção; quem compra crédito alheio, não.
Os sinais de alerta mais comuns são estes:
- Economia prometida em percentual antes de qualquer análise dos dados.
- Oferta de créditos de terceiros, títulos públicos antigos ou precatórios para abater tributos federais.
- Pressão por assinatura rápida e resistência a entregar parecer por escrito.
Qual a diferença entre consultoria tributária, assessoria fiscal e contabilidade tradicional?
A contabilidade registra, apura e entrega as obrigações da empresa; a assessoria fiscal, no uso comum do mercado, apoia a rotina operacional de apuração e escrituração; a consultoria tributária analisa se a empresa paga apenas o devido e redesenha a estrutura quando não paga. Os três serviços se complementam.
O que separa a contabilidade recorrente do planejamento tributário estratégico?
A contabilidade recorrente olha para o mês que passou e garante que ele foi declarado corretamente. O planejamento tributário olha para os próximos exercícios e pergunta se o regime, a estrutura societária e a forma de operar ainda fazem sentido.
As duas funções raramente cabem na mesma equipe, por uma questão de tempo e de escopo. Um escritório contábil com dezenas de clientes não tem como simular cenários de regime para cada um deles todo ano. Por isso, o planejamento tributário e societário costuma ser contratado à parte.
Qual a diferença entre atuação preventiva e atuação corretiva?
A atuação preventiva trabalha antes do problema, com revisão de apurações, compliance e planejamento. A atuação corretiva entra quando já existe autuação, débito inscrito ou execução fiscal, e envolve defesa administrativa, discussão judicial, parcelamento ou transação.
Na hora de escolher, confirme se a consultoria cobre as duas pontas. Uma empresa que recupera crédito e depois tem a compensação questionada precisa de quem saiba conduzir a defesa administrativa de auto de infração, de preferência a mesma equipe que fez o trabalho.
Qual o papel da consultoria tributária durante a transição da reforma tributária?
Durante a transição, a consultoria tributária ajuda a empresa a operar dois sistemas ao mesmo tempo sem perder crédito nem margem. Entre 2026 e 2033, CBS, IBS e Imposto Seletivo substituem PIS, Cofins, IPI, ICMS e ISS em etapas, e cada etapa exige decisões diferentes.
Como a consultoria apoia a reorganização de processos e a adequação ao IVA dual?
O apoio começa pelo cadastro. A nova classificação tributária de IBS e CBS exige revisar produto a produto, ajustar o ERP e testar a emissão de documentos fiscais antes que erros se acumulem.
Depois vem o processo: quem aprova parametrização, quem confere a apuração dupla e quem responde por divergência entre as regras antigas e as novas. Consultorias que atuam só na recuperação de créditos raramente cobrem essa camada operacional, e vale perguntar isso na reunião.
Por que a modelagem de cenários pesa no planejamento tributário futuro?
A modelagem pesa porque as alíquotas definitivas ainda não estão fechadas e as decisões de preço e contrato precisam ser tomadas antes delas. Em julho de 2026, o Comitê Gestor do IBS estimou alíquota combinada de 27,91%, acima da trava de 26,5% da LC 214/2025.
Com números provisórios, a boa prática é simular faixas e revisar a cada norma nova. A consultoria que entrega um único número fechado para 2029 está vendendo uma certeza que ninguém tem. Esse trabalho de cenário é o centro do nosso serviço de Reforma Tributária 360.
Como tomar a decisão final e escolher o parceiro ideal?
A decisão final deve se apoiar em uma reunião de diagnóstico conduzida por quem vai executar o trabalho, e em uma proposta escrita que responda às perguntas técnicas sem rodeio. Se a proposta é clara, a execução tende a ser clara também.
Quais perguntas fazer durante a reunião de diagnóstico?
As perguntas certas revelam em poucos minutos como a consultoria trabalha. As que recomendamos levar são estas:
- Quais dados vocês precisam para o diagnóstico e em quanto tempo entregam o resultado?
- Quem da equipe vai conduzir o trabalho e assinar os pareceres?
- Quais teses vocês consideram pacíficas e quais consideram de risco para o meu setor?
- Como os honorários são calculados e o que acontece com eles se houver glosa?
- Vocês conduzem a defesa se a Receita questionar a compensação?
- Como será o acompanhamento depois da entrega?
Por que pedir uma análise prévia e avaliar a transparência da proposta?
A análise prévia sobre os dados reais da empresa transforma uma promessa genérica em um número que pode ser conferido. É também o momento em que a consultoria mostra se explica o raciocínio ou apenas o resultado.
Na MV Consultores, esse diagnóstico começa pelo acesso às obrigações acessórias do período, segue pelo cruzamento sistemático das informações e termina com a separação entre o que pode ser recuperado, otimizado ou regularizado, cada item com o respectivo grau de risco. Se o diagnóstico mostrar pouco a recuperar, dizemos isso.
Perguntas frequentes sobre como escolher consultoria tributária
Quanto custa uma consultoria tributária?
O custo de uma consultoria tributária varia conforme o escopo, o porte da empresa e o modelo de remuneração escolhido. Trabalhos contínuos, como planejamento, compliance e acompanhamento mensal, costumam ser cobrados por honorários fixos, calculados a partir do volume de operações, do número de estabelecimentos e da complexidade dos regimes envolvidos. Projetos de recuperação de créditos costumam adotar remuneração por êxito, em que a consultoria recebe um percentual do valor efetivamente compensado ou restituído. Há também modelos híbridos, com parcela fixa para o diagnóstico e parcela variável sobre o resultado. Na comparação entre propostas, o valor nominal diz pouco isoladamente. Pesam mais a base de cálculo dos honorários, o momento do pagamento, a regra aplicada em caso de glosa e a responsabilidade pela defesa do trabalho perante o fisco. Uma proposta mais barata que transfere todo o risco para a empresa pode sair mais cara no fim do prazo de cinco anos de revisão da Receita Federal. O escopo típico de um diagnóstico inicial está descrito na página de revisão tributária e fiscal.
Qual a diferença entre consultoria tributária e contabilidade?
A contabilidade cuida do registro das operações, da apuração mensal dos tributos e da entrega das obrigações acessórias dentro dos prazos. É um serviço contínuo, indispensável e voltado a manter a empresa em conformidade. A consultoria tributária atua sobre outra pergunta: se a empresa está pagando apenas o que deve e se a estrutura atual ainda é a mais adequada. O trabalho envolve revisão retroativa de apurações, identificação de créditos não aproveitados, análise de teses, planejamento de regime e reorganização societária. As duas atividades não competem entre si. Em geral, a consultoria depende dos dados produzidos pela contabilidade e devolve a ela ajustes de parametrização e de rotina. O ponto de atrito mais comum surge quando o contador vê a revisão como crítica ao próprio trabalho, o que costuma se resolver com escopo bem definido desde o início. Empresas do Lucro Real, com operações complexas e alto volume de notas, tendem a precisar das duas funções ao mesmo tempo. A distinção completa entre os dois serviços está no conteúdo sobre a diferença entre contabilidade e consultoria tributária.
Honorários pro êxito são seguros para a empresa?
Honorários pro êxito podem ser seguros, desde que o contrato distribua o risco de forma equilibrada. Nesse modelo, a consultoria recebe um percentual do crédito que a empresa efetivamente aproveita, seja por compensação, seja por restituição. O cuidado central está no tempo. Pela Lei 9.430/1996, a Receita Federal tem cinco anos para homologar uma compensação declarada em PER/DCOMP. Se os honorários forem calculados sobre o valor estimado e pagos na transmissão do pedido, a empresa pode acabar devolvendo o tributo com juros depois de uma glosa, sem reaver o que pagou à consultoria. Para reduzir esse risco, os contratos costumam prever base de cálculo sobre o crédito efetivamente aproveitado, pagamento proporcional ao uso ao longo do tempo, regra de devolução em caso de glosa e responsabilidade da consultoria pela defesa administrativa. Também convém exigir parecer escrito que classifique cada tese por grau de risco, separando temas pacificados nos tribunais de temas ainda em disputa. O funcionamento de cada etapa desse processo aparece no guia de recuperação de créditos tributários.
É permitido usar créditos tributários de terceiros oferecidos por consultorias?
Não para tributos federais administrados pela Receita Federal. A Lei 9.430/1996 veda a compensação com créditos apurados originariamente por outra pessoa, e a Receita reforçou esse entendimento em nota de esclarecimento publicada em 2026, diante de ofertas que prometiam redução de carga com a compra de créditos alheios. A compensação feita nessas condições é considerada não declarada, o que tem dois efeitos graves: o débito não fica suspenso e pode ser cobrado de imediato, e a empresa fica sujeita a multa isolada de 75% sobre o valor compensado, percentual que dobra para 150% quando há fraude, nos termos da Lei 10.833/2003. As ofertas costumam envolver títulos públicos antigos, precatórios de terceiros ou supostas decisões judiciais sem trânsito em julgado. A responsabilidade perante o fisco recai sobre a empresa que usou o crédito, e não sobre quem o vendeu. Se a empresa já transmitiu declarações com esse tipo de crédito, a regularização antes de uma fiscalização costuma reduzir o impacto, e o tema se conecta ao conteúdo sobre passivo tributário e como regularizar.
Contratar uma consultoria tributária chama a atenção da Receita Federal?
Contratar uma consultoria tributária não gera, por si só, fiscalização. A Receita Federal não recebe informação sobre a contratação e seleciona contribuintes principalmente por cruzamento eletrônico de dados entre SPED, notas fiscais, declarações e informações de terceiros. O que pode atrair atenção é a forma como o trabalho é executado. Um pedido de compensação de valor elevado, sem memória de cálculo consistente ou com obrigações acessórias desalinhadas, tende a cair em análise. Por outro lado, créditos bem documentados, com retificação prévia das declarações e fundamento legal claro, passam pelo mesmo crivo com muito menos risco. A revisão também costuma encontrar inconsistências que o fisco identificaria de qualquer forma em um cruzamento futuro, e corrigi-las antes reduz a exposição. Em outras palavras, a fiscalização responde à qualidade dos dados, e não à presença de um consultor. O receio é comum entre gestores de indústrias e distribuidoras, muitas vezes reforçado pela ideia de que revisar o passado é arriscado. A rotina de cruzamentos que antecipa esses pontos está descrita em compliance tributário e auditoria fiscal digital.
Quanto tempo leva para uma consultoria tributária gerar resultado?
O prazo depende do tipo de trabalho e da via escolhida para aproveitar o resultado. O diagnóstico inicial, feito sobre os arquivos do SPED e as apurações dos últimos cinco anos, costuma levar algumas semanas, variando com o volume de notas e o número de estabelecimentos. Na recuperação de créditos federais, a compensação via PER/DCOMP permite abater tributos correntes logo após a transmissão, o que gera efeito de caixa em poucos meses, embora a homologação definitiva possa levar até cinco anos. Já a restituição em dinheiro segue o rito administrativo da Receita Federal e tende a ser mais demorada. Créditos estaduais, como o ressarcimento de ICMS-ST ou a habilitação de saldo credor, seguem regras e prazos de cada secretaria da fazenda. Em planejamento tributário, o resultado aparece no exercício seguinte à mudança de regime ou de estrutura. Teses que dependem de decisão judicial têm prazo mais incerto e devem ser tratadas à parte na proposta. A condução dos pedidos estaduais e federais está detalhada na página de gestão de ressarcimento.
Compare propostas com um diagnóstico em mãos
Escolher uma consultoria tributária é escolher quem vai responder pelo seu histórico fiscal diante do fisco, e por isso especialização, metodologia e contrato pesam mais do que a promessa de economia. Uma análise prévia sobre os dados reais da empresa é o que permite comparar propostas com critério.
Se quiser conhecer nossa abordagem, solicite um diagnóstico tributário preliminar com a equipe da MV Consultores e veja, com os seus números, o que existe para recuperar, otimizar ou regularizar.