O período de transição da reforma tributária vai de 2026 a 2033 e troca PIS, Cofins, IPI, ICMS e ISS por CBS, IBS e Imposto Seletivo em etapas. Mostramos o calendário ano a ano, a mecânica da dupla operação fiscal e o que sua empresa precisa ajustar antes de 2027.
O período de transição da reforma tributária começou em janeiro de 2026 e só termina em 2033. Nesses oito anos, sua empresa vai apurar tributos em dois sistemas que seguem lógicas diferentes, com regras que mudam de um exercício para o outro.
Boa parte do mercado ainda enxerga a transição como uma linha do tempo. Para quem emite nota, apura imposto e forma preço, ela funciona como um período de dupla operação fiscal, com cadastro, sistema e caixa sob pressão ao mesmo tempo.
Para indústrias, distribuidoras e supermercados, a pergunta que importa agora é menos o que muda em 2033 e mais o que precisa estar pronto antes de janeiro de 2027, quando a CBS passa a ser cobrada de verdade.
O que é o período de transição da reforma tributária?
O período de transição da reforma tributária é a fase, entre 2026 e 2033, em que PIS, Cofins, IPI, ICMS e ISS são extintos de forma gradual enquanto a CBS, o IBS e o Imposto Seletivo entram em vigor. Ele está previsto na Emenda Constitucional 132/2023 e regulamentado pela Lei Complementar 214/2025.
O calendário se organiza em quatro blocos:
- Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem nos documentos fiscais em caráter de teste, sem recolhimento para quem cumpre as obrigações acessórias.
- Em 2027 e 2028, a CBS passa a ser cobrada, PIS e Cofins são extintos, o IPI é zerado para a maior parte dos produtos e o Imposto Seletivo estreia. O IBS permanece em 0,1%.
- De 2029 a 2032, ICMS e ISS perdem 10% da alíquota a cada ano, enquanto o IBS ocupa o espaço aberto.
- Em 2033, ICMS e ISS deixam de existir e o novo modelo passa a valer por inteiro.
Por que a mudança tributária no Brasil será gradual até 2033?
A mudança é gradual porque empresas, fiscos e a própria infraestrutura de documentos fiscais eletrônicos precisam de tempo para se ajustar sem ruptura. Estados e municípios também precisam calibrar a arrecadação do IBS antes de abrir mão do ICMS e do ISS.
A complexidade acumulada explica o ritmo. O relatório Doing Business Subnacional Brasil 2021, do Banco Mundial, estimou que as empresas no país gastavam até 1.501 horas por ano para preparar, declarar e pagar tributos. O programa foi descontinuado depois, mas o dado segue como retrato do ponto de partida.
Há ainda os benefícios fiscais de ICMS concedidos pelos estados, que sustentam a margem de muita indústria. A EC 132/2023 manteve esses incentivos até 2032 e criou um fundo federal para compensar, nesse intervalo, empresas que perdem benefícios onerosos. Uma troca em bloco quebraria contratos, preços e créditos no mesmo dia.
Como vai funcionar a convivência de dois sistemas tributários ao mesmo tempo?
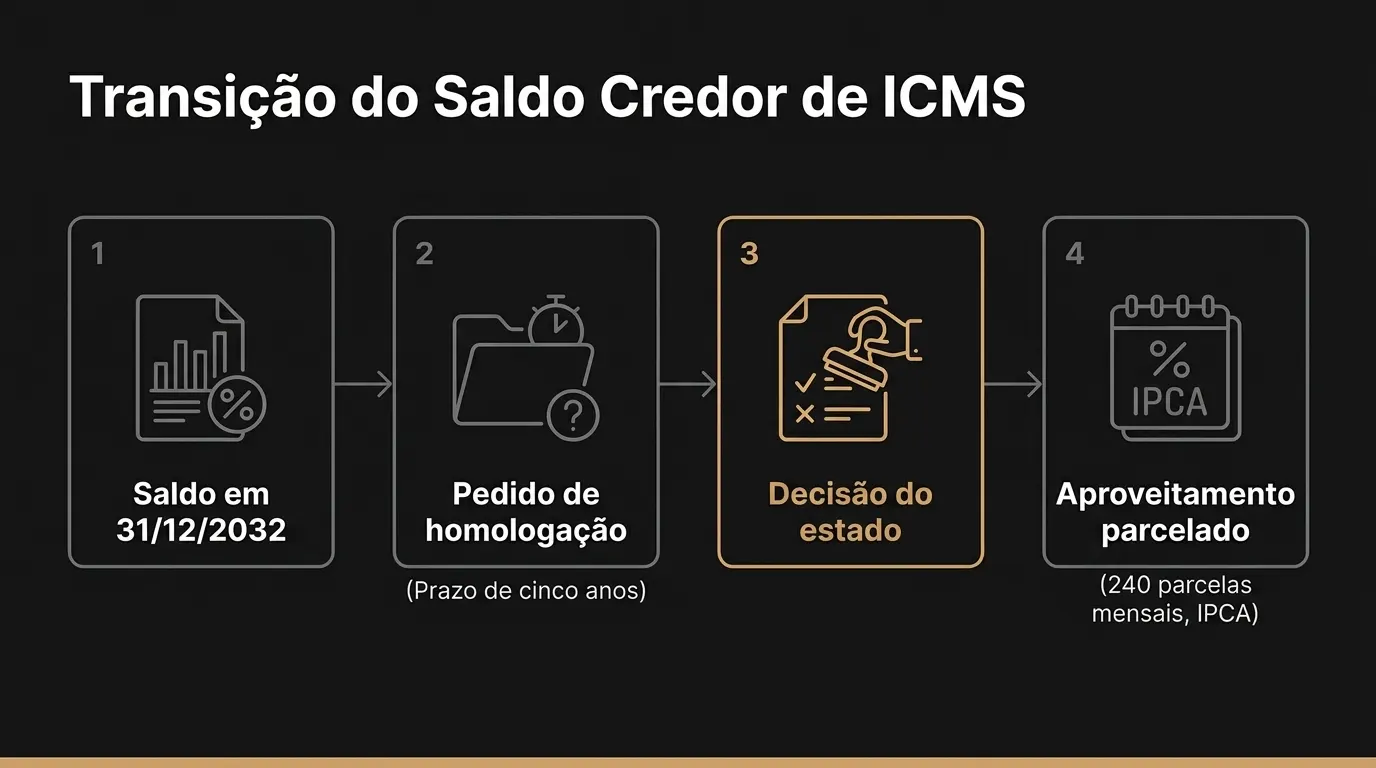
Na convivência, a mesma operação passa a ser tributada pelas regras antigas e pelas novas, com cálculo, destaque, crédito e recolhimento separados. É isso que chamamos de dupla operação fiscal.
Na prática, uma venda entre 2029 e 2032 carrega ICMS calculado “por dentro”, com substituição tributária e benefícios estaduais, e IBS calculado “por fora”, com crédito amplo e cobrança no destino. São duas bases, duas apurações e dois conjuntos de obrigações sobre a mesma nota.
O efeito operacional aparece em três lugares:
- O ERP precisa parametrizar as duas lógicas para cada item, cada CFOP e cada tipo de operação.
- A equipe fiscal passa a conferir duas apurações que não conversam entre si.
- O preço de venda precisa refletir uma carga que muda de composição a cada ano.
Com a lógica da convivência clara, fica mais fácil entender o que cada ano do calendário exige.
Como fica o calendário da reforma tributária ano a ano, de 2026 a 2033?
O calendário da reforma tributária tem cinco marcos: teste em 2026, cobrança da CBS em 2027, um ano de estabilidade em 2028, redução progressiva de ICMS e ISS entre 2029 e 2032 e vigência plena do IVA dual em 2033. Cada marco pede uma decisão diferente da empresa.
O que acontece em 2026, o ano de teste com CBS de 0,9% e IBS de 0,1%?
Em 2026, as empresas do regime regular precisam informar CBS de 0,9% e IBS de 0,1% nos documentos fiscais eletrônicos, sem pagar esses valores. A Lei Complementar 214/2025 dispensa o recolhimento de quem cumpre as obrigações acessórias previstas na legislação.
A leitura importante é a inversa. A dispensa acompanha a conformidade, e quem preenche errado ou deixa o cadastro de produtos desatualizado fica fora da condição que afasta a cobrança.
A régua apertou ao longo do ano. O Decreto 12.955/2026 publicou o regulamento da CBS, e o Ato Conjunto RFB/CGIBS nº 4/2026 tornou obrigatório, desde 3 de agosto, informar IBS e CBS nos documentos fiscais do regime regular.
A rejeição automática da nota sem esses campos, porém, foi suspensa por ato técnico e segue sem data.
Na nossa leitura, o gargalo de 2026 está no cadastro. A nova classificação tributária exige revisar produto a produto, e empresas com milhares de itens não resolvem isso em uma semana de dezembro.
O que muda em 2027 com o fim do PIS e da Cofins e a entrada do Imposto Seletivo?
Em 2027, a CBS passa a ser cobrada, PIS e Cofins são extintos, o IPI é reduzido a zero (exceto para produtos também industrializados na Zona Franca de Manaus) e o Imposto Seletivo entra em vigor. É a primeira virada com efeito direto no caixa.
O IBS segue simbólico. O artigo 344 da LC 214/2025 fixa, para 2027 e 2028, IBS de 0,05% estadual e 0,05% municipal, e a lei reduz a alíquota da CBS em 0,1 ponto percentual no mesmo período para neutralizar esse acréscimo.
Dois números ainda não estão fechados. Segundo a Agência Brasil, o Projeto de Lei Orçamentária de 2027 prevê arrecadar R$ 636 bilhões com a CBS, e a alíquota de referência deve ser definida pelo Senado até 15 de dezembro de 2026.
As alíquotas do Imposto Seletivo dependem de norma que o governo sinalizou enviar por medida provisória em setembro.
O que muda em 2028, o último ano antes da redução do ICMS e do ISS?
Em 2028, as alíquotas da transição não mudam: a CBS segue cobrada, o IBS permanece em 0,1% e ICMS e ISS continuam integrais. O ano funciona como consolidação do que começou em 2027.
É também a última janela antes de os benefícios estaduais começarem a perder força. Quem opera com incentivo de ICMS precisa chegar a 2029 sabendo quanto desse ganho some a cada ano e como isso afeta preço e contrato.
Como funciona a redução do ICMS e do ISS entre 2029 e 2032?
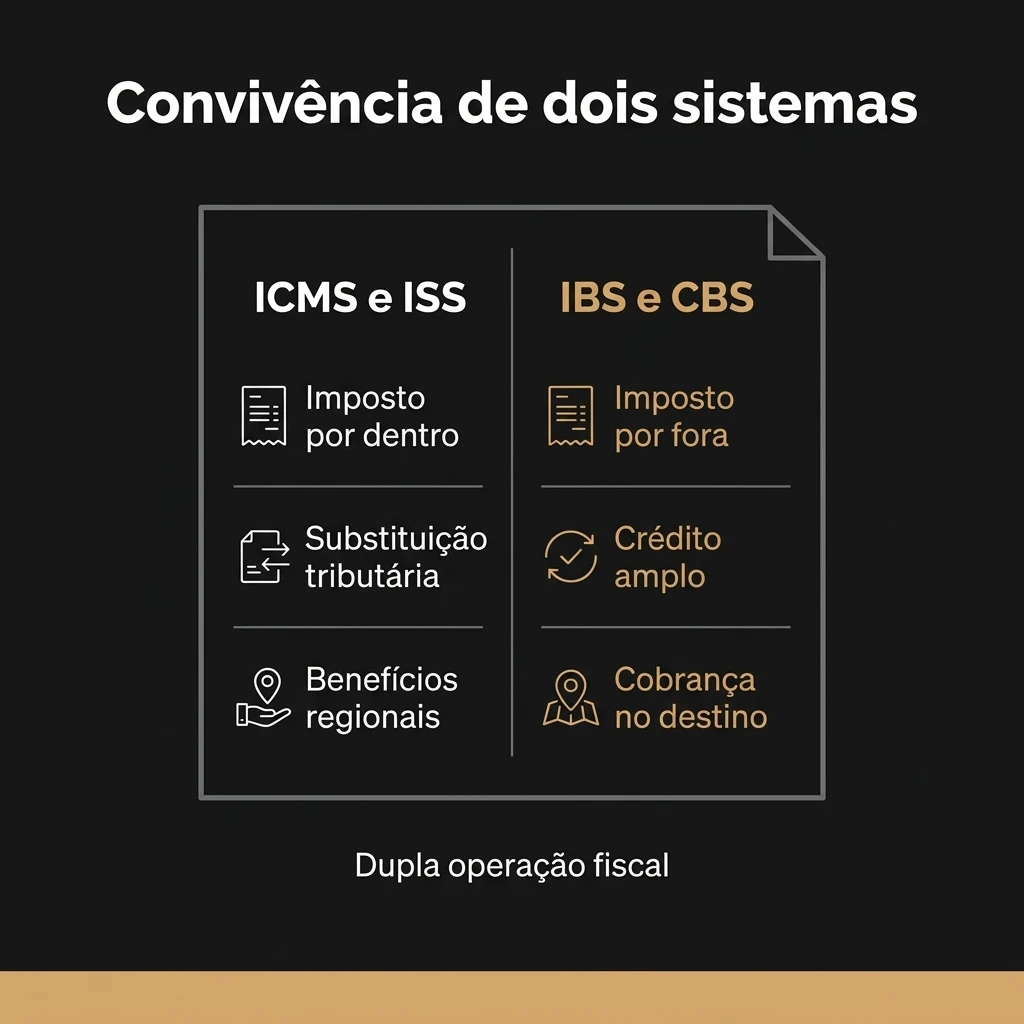
Entre 2029 e 2032, as alíquotas de ICMS e ISS são reduzidas em proporções fixas, e o IBS cresce para compensar. O cronograma da Receita Federal define a proporção de cada ano:
- 2029: ICMS e ISS a 90% da alíquota atual, com IBS equivalente a 10%.
- 2030: ICMS e ISS a 80%, com IBS equivalente a 20%.
- 2031: ICMS e ISS a 70%, com IBS equivalente a 30%.
- 2032: ICMS e ISS a 60%, com IBS equivalente a 40%.
Esses quatro anos concentram a parte mais pesada da dupla operação fiscal, e costumam ser subestimados. Os benefícios de ICMS encolhem na mesma proporção, o que atinge em cheio quem trabalha com regimes especiais de ICMS no Paraná e em outros estados.
O que acontece em 2033, com o fim do ICMS e do ISS?
Em 2033, ICMS e ISS são extintos e CBS e IBS passam a valer integralmente, ao lado do Imposto Seletivo. A transição de alíquotas termina, mas a dos créditos antigos continua por muitos anos.
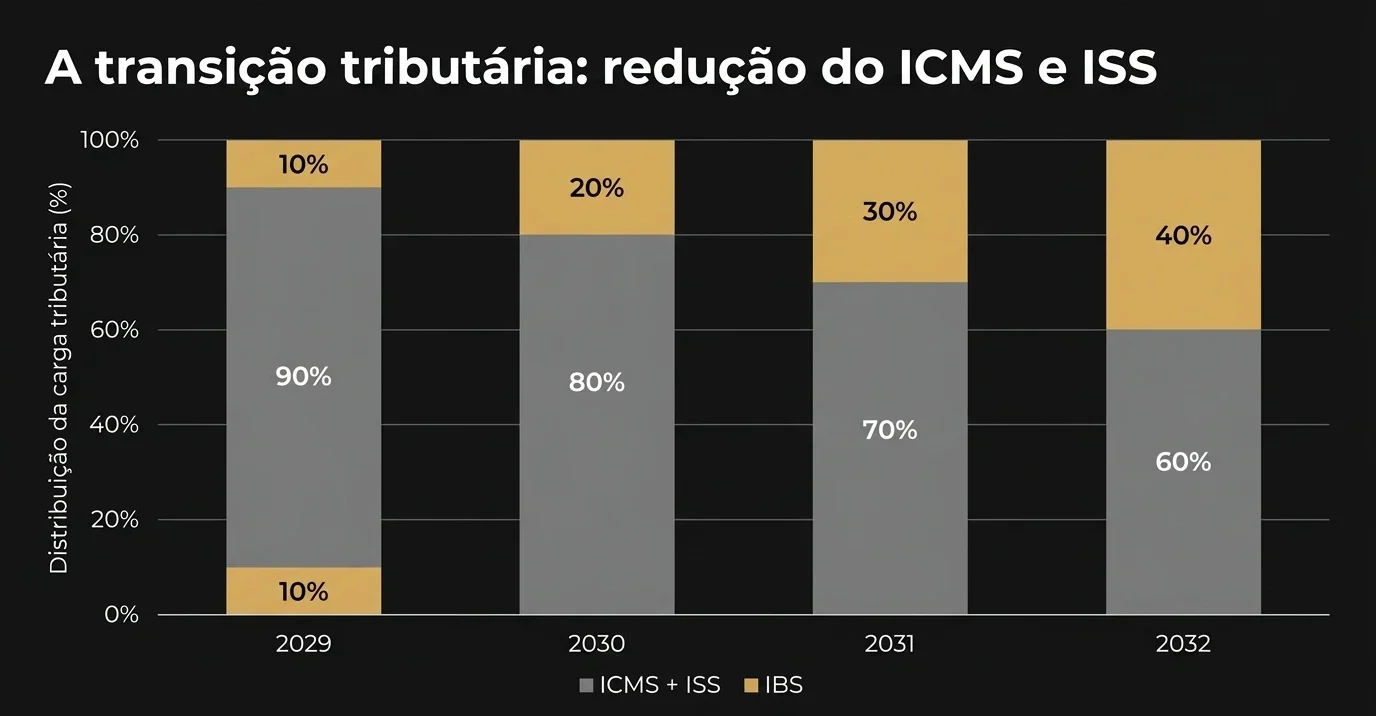
A Lei Complementar 227/2026 disciplinou o aproveitamento dos saldos credores de ICMS existentes em 31 de dezembro de 2032.
Depois de homologados pelo estado, esses saldos (fora os do ativo permanente) são recuperados em 240 parcelas mensais, com atualização pelo IPCA a partir de fevereiro de 2033. O pedido de homologação tem prazo de cinco anos.
Para exportadoras e indústrias com crédito acumulado relevante, isso muda a conta. Um saldo que hoje pode ser habilitado e transferido no Paraná vira, depois de 2032, um ativo diluído em 20 anos.
Quais tributos serão extintos e por quais impostos serão substituídos?
Cinco tributos saem de cena. A CBS substitui PIS e Cofins, o IBS substitui ICMS e ISS, e o Imposto Seletivo assume parte da função extrafiscal que hoje cabe ao IPI.
Como fica a transição dos tributos federais, PIS, Cofins e IPI?
PIS e Cofins são extintos em 1º de janeiro de 2027, quando a CBS começa a ser cobrada com não cumulatividade plena e crédito sobre praticamente todas as aquisições da atividade. Os saldos credores de PIS e Cofins acumulados até a extinção têm regra própria de aproveitamento na LC 214/2025.
O IPI não desaparece de imediato. Suas alíquotas vão a zero em 2027, exceto para produtos que também são industrializados na Zona Franca de Manaus, onde o imposto segue para preservar a vantagem competitiva da região.
O Imposto Seletivo incide sobre bens e serviços prejudiciais à saúde ou ao meio ambiente. A lista da LC 214/2025 inclui:
- Veículos, embarcações e aeronaves.
- Produtos fumígenos, bebidas alcoólicas e bebidas açucaradas.
- Bens minerais extraídos.
- Concursos de prognósticos e fantasy sport.
Como o IBS substitui o ICMS e o ISS?
O IBS substitui o ICMS estadual e o ISS municipal por um único imposto de competência compartilhada, administrado pelo Comitê Gestor do IBS. Ele é cobrado no destino, onde ocorre o consumo, e gera crédito amplo ao longo da cadeia.
A mudança de origem para destino é o ponto que mais altera a geografia dos negócios. A lógica da guerra fiscal perde espaço, e decisões de localização de centro de distribuição tomadas por causa de incentivo de ICMS precisam ser revistas com calma.
Detalhamos a mecânica do novo imposto no nosso guia sobre o que é o IBS.
Quais os riscos e desafios para as empresas durante a transição?
Os riscos da transição se concentram em três frentes: sistema e documentos fiscais, caixa e decisões de regime. Nenhum deles aparece como multa imediata, e por isso tende a ser adiado.
Por que os sistemas ERP e as notas fiscais ficam sob pressão?
O ERP passa a sustentar dois modelos de cálculo sobre a mesma nota, com códigos novos de classificação tributária para IBS e CBS e as regras antigas de ICMS, substituição tributária e benefícios. Cada item mal classificado gera erro nas duas pontas.
O custo não aparece no mês do erro. Ele aparece quando a empresa descobre, meses depois, que milhares de notas saíram com destaque incorreto e precisa retificar documentos, refazer apuração e renegociar crédito com clientes.
Quem nunca fez uma revisão de compliance tributário e auditoria fiscal digital nos arquivos do SPED tende a levar para o novo sistema as inconsistências do antigo.
Como o split payment e a gestão de caixa entram na conta?
O split payment é o mecanismo que separa o valor de IBS e CBS no momento do pagamento e o envia direto ao fisco, de modo que o fornecedor recebe apenas o valor líquido. Ele retira do caixa o intervalo entre receber do cliente e pagar o tributo.
O cronograma mudou. Após reunião de 12 de agosto de 2026, o Comitê Gestor do IBS informou que o split payment não começa em janeiro de 2027: a implantação será posterior, opcional e restrita de início a operações entre empresas, ainda sem nova data. O recolhimento pelo adquirente fica disponível em 2027, também como opção.
O adiamento empurra o aperto de caixa para frente, sem eliminá-lo. Empresas com capital de giro curto precisam simular esse cenário agora, e não no mês em que ele se tornar obrigatório.
O que muda para as empresas optantes do Simples Nacional?
O Simples Nacional continua existindo, mas a empresa optante passa a escolher entre recolher IBS e CBS dentro da guia unificada ou pelo regime regular, fora dela. A escolha define quanto crédito ela transfere a clientes que são empresas.
A Resolução CGSN nº 186/2026 abriu a primeira janela de opção entre 1º e 30 de setembro de 2026, com efeitos a partir de janeiro de 2027 e cancelamento possível até 30 de novembro.
O tema interessa também a quem compra do Simples. Uma indústria do Lucro Real com muitos fornecedores pequenos pode ver o crédito de entrada mudar conforme a opção de cada um, o que afeta custo e escolha de fornecedor a partir de 2027.
Como preparar a sua empresa para o cronograma da reforma tributária?
A preparação para o cronograma da reforma tributária começa pelos dados e só depois chega à estratégia. Sem cadastro revisado e apuração confiável, nenhuma simulação de cenário se sustenta.
Como adequar os softwares de parametrização fiscal?
A adequação dos softwares começa pelo cadastro de produtos e segue até a validação dos documentos emitidos. A sequência que recomendamos é esta:
- Revisar a classificação fiscal de cada item e atribuir o código de classificação tributária de IBS e CBS correspondente.
- Testar a emissão de NF-e, NFC-e e NFS-e com os novos grupos de campos antes de a rejeição automática voltar a valer.
- Conferir por amostragem se as notas emitidas em 2026 saíram conforme as notas técnicas vigentes.
- Mapear com o fornecedor do ERP quando cada módulo de apuração do IBS e da CBS estará pronto.
Por que o planejamento tributário preventivo pesa mais na transição?
O planejamento preventivo pesa mais porque as decisões mais caras da transição se concentram entre 2026 e 2029, antes de qualquer número definitivo. Quem espera a alíquota final para planejar já perdeu a janela.
A estimativa divulgada pelo Comitê Gestor do IBS em julho de 2026 apontou alíquota de referência combinada de 27,91%, acima da trava de 26,5% prevista na LC 214/2025. A própria lei manda ajustar esse número, então travar preço de contrato longo com base nele é arriscado. O caminho é simular faixas.
Contratos de longo prazo também precisam de cláusula de reequilíbrio tributário. Em grupos com operação em vários estados, reunir fiscal, financeiro, comercial e jurídico em um comitê fiscal corporativo deixou de ser organização interna e virou condição para atravessar 2027 sem improviso.
Perguntas frequentes sobre o período de transição da reforma tributária
Quando começa e quando termina o período de transição da reforma tributária?
O período de transição da reforma tributária começou em 1º de janeiro de 2026 e termina em 31 de dezembro de 2032, com o novo modelo valendo integralmente a partir de 2033. A primeira etapa, em 2026, funciona como ano de teste: CBS e IBS aparecem nos documentos fiscais com alíquotas simbólicas de 0,9% e 0,1%, sem recolhimento para quem cumpre as obrigações acessórias. Em 2027, a CBS passa a ser cobrada e PIS e Cofins deixam de existir, enquanto o IBS permanece em 0,1% até o fim de 2028. Entre 2029 e 2032, ICMS e ISS são reduzidos em 10% ao ano, e o IBS cresce na mesma proporção. Em 2033, ICMS e ISS são extintos. Mesmo depois desse marco, efeitos da transição continuam, como o aproveitamento parcelado de saldos credores de ICMS ao longo de 20 anos. Por isso, o calendário exige atenção contínua e não apenas nos anos de virada de alíquota. Uma visão geral do que muda para cada tipo de negócio está no conteúdo sobre reforma tributária para empresas.
As empresas precisam pagar CBS e IBS em 2026?
Não, desde que cumpram as obrigações acessórias. A Lei Complementar 214/2025 dispensa o recolhimento da CBS e do IBS em 2026 para os contribuintes que emitirem documentos fiscais e declarações conforme as normas vigentes. A condição é central: a dispensa depende da conformidade, e não do simples fato de o ano ser de teste. Desde 3 de agosto de 2026, o Ato Conjunto RFB/CGIBS nº 4/2026 tornou obrigatório informar IBS e CBS nos documentos fiscais das empresas do regime regular, embora a rejeição automática da nota sem esses campos tenha sido suspensa por ato técnico. As empresas do Simples Nacional seguem regras próprias e só passam a lidar com os campos de IBS e CBS a partir de 2027. Na prática, o ano de teste serve para ajustar cadastro de produtos, parametrização do ERP e rotinas de conferência antes da cobrança efetiva. Erros cometidos em 2026 podem gerar retrabalho e discussão posterior com o fisco, o que torna a revisão preventiva mais barata do que a correção. A lógica do IBS e o papel do Comitê Gestor estão detalhados no guia sobre o que é o IBS.
Qual será a alíquota da CBS e do IBS depois da transição?
A alíquota definitiva da CBS e do IBS ainda não está fixada. A Lei Complementar 214/2025 estabeleceu uma trava de 26,5% para a soma das alíquotas de referência dos dois tributos, com mecanismos de ajuste caso as estimativas superem esse limite. Em julho de 2026, o Comitê Gestor do IBS divulgou estimativa de 27,91% para a alíquota combinada, sendo 18,70 pontos de IBS e 9,21 pontos de CBS, com finalidade orçamentária. Como a projeção ficou acima do teto, a legislação prevê o envio de proposta ao Congresso com medidas para reconduzir o percentual ao limite. Para 2027, a alíquota de referência da CBS deve ser definida pelo Senado Federal até 15 de dezembro de 2026, segundo o Ministério da Fazenda. O IBS, por sua vez, fica em 0,1% em 2027 e 2028, conforme o artigo 344 da LC 214/2025. Diante dessa indefinição, o mais prudente é trabalhar com faixas de alíquota nas simulações de preço e margem, em vez de um número único. O impacto dessas alíquotas na estrutura de cada empresa é o foco do serviço de Reforma Tributária 360.
O que acontece com os créditos acumulados de ICMS na transição?
Os créditos acumulados de ICMS não desaparecem com a extinção do imposto, mas mudam de natureza e de prazo. A Lei Complementar 227/2026 determinou que os saldos credores existentes em 31 de dezembro de 2032 precisam ser homologados pelo estado para serem aproveitados. O pedido de homologação tem prazo de cinco anos, contado a partir de 1º de janeiro de 2033. Uma vez homologados, os saldos que não se referem ao ativo permanente passam a ser aproveitados em 240 parcelas mensais, ou seja, ao longo de 20 anos, com atualização pelo IPCA a partir de fevereiro de 2033. A mesma lei tratou do aproveitamento do ICMS retido por substituição tributária sobre mercadorias em estoque até o fim de 2032, o que exige inventário fiscal confiável. Para empresas exportadoras ou com operações que geram crédito recorrente, a diferença entre usar o saldo agora e esperar a regra de 2033 é relevante para o caixa. Até lá, os mecanismos atuais de habilitação e transferência continuam disponíveis, como os do sistema paranaense detalhados em habilitação e transferência de crédito de ICMS.
O split payment já está valendo?
Não. O split payment, mecanismo que separa o valor de IBS e CBS no momento do pagamento e o envia diretamente ao fisco, não começa em janeiro de 2027. A informação foi dada pelo Comitê Gestor do IBS após reunião realizada em 12 de agosto de 2026: a implantação exige mais tempo dos governos e das instituições financeiras, que pediram prazo adicional para adaptar seus sistemas. Quando começar, o mecanismo será opcional e restrito, de início, a operações entre empresas, e ainda não há nova data definida. Para 2027, a alternativa disponível é o recolhimento pelo adquirente, também em caráter facultativo, no qual o comprador recolhe o tributo e o fornecedor recebe o valor líquido. O adiamento não altera o restante do cronograma: a cobrança da CBS segue prevista para 1º de janeiro de 2027. O efeito prático do split payment, quando entrar em operação, será no fluxo de caixa, porque o valor do tributo deixará de transitar pela conta da empresa vendedora. Os reflexos do novo modelo na rotina financeira aparecem no conteúdo sobre reforma tributária para empresas.
Como fica o Simples Nacional no período de transição?
O Simples Nacional permanece durante e depois da transição, mas ganha uma escolha nova. A empresa optante pode continuar recolhendo IBS e CBS dentro da guia unificada ou passar a recolher esses dois tributos pelo regime regular, fora do DAS, mantendo os demais tributos no Simples. A Resolução CGSN nº 186/2026 abriu a primeira janela de opção entre 1º e 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027, e permitiu o cancelamento até 30 de novembro. O MEI ficou fora desse modelo. A decisão tem efeito comercial direto: quem recolhe dentro do Simples transfere ao cliente crédito limitado ao valor efetivamente pago de IBS e CBS, enquanto quem opta pelo regime regular transfere crédito integral. Empresas que vendem para outras empresas tendem a sentir essa diferença na negociação de preço. Para compradores de médio e grande porte, a composição da base de fornecedores do Simples também passa a influenciar o custo de entrada. Um panorama dos tributos que cada regime recolhe está no conteúdo sobre os impostos de uma empresa.
Entenda onde sua empresa está no calendário da reforma
A transição já está em curso, cada ano traz uma regra diferente e as decisões mais caras se concentram entre 2026 e 2029. Revisar cadastro, simular carga e ajustar contratos agora custa menos do que corrigir apuração depois.
Nosso trabalho de Reforma Tributária 360 parte de um diagnóstico dos seus dados fiscais para mostrar onde sua empresa está exposta, e você pode falar com a nossa equipe para começar por ele.