O comitê fiscal corporativo é a instância que reúne fiscal, jurídico, financeiro e negócios para decidir tributos de forma coordenada. Mostramos aqui o que ele é, como se diferencia do conselho fiscal, quem senta à mesa e por que a transição da reforma tributária tornou essa estrutura urgente.
Introdução
O comitê fiscal corporativo nasce de um incômodo que todo CFO reconhece: o fiscal apura, o jurídico contrata, o financeiro projeta caixa, e ninguém responde pelo que acontece entre as três áreas.
É nesse vão que os passivos se acumulam. Uma cláusula contratual assinada sem leitura tributária, um benefício estadual usado sem respaldo formal, uma tese aplicada por decisão isolada de um analista.
Nenhuma dessas escolhas aparece no balanço no mês em que foi tomada. Elas aparecem cinco anos depois, em um auto de infração, quando o responsável já saiu da empresa.
O comitê existe para que a pergunta tenha resposta documentada antes de a fiscalização fazê-la.
O que é um comitê fiscal corporativo?
O comitê fiscal corporativo é um órgão colegiado interno, de caráter gerencial e não estatutário, criado para centralizar, analisar e documentar as decisões tributárias relevantes de uma empresa ou grupo econômico. Ele reúne, em reuniões periódicas formais, representantes das áreas fiscal, contábil, jurídica, financeira e operacional.
A função dele não é executar apuração. É decidir, com registro, o que hoje se resolve em conversa de corredor: se a empresa adere a uma tese, como trata um crédito controverso, qual a posição oficial diante de uma norma ambígua.
Três elementos separam um comitê de uma reunião de rotina:
- A pauta é formal e recorrente, com periodicidade definida em regimento, e não convocada apenas quando surge um problema.
- As decisões ficam registradas em ata, com o fundamento técnico e os responsáveis identificados.
- A composição é multidisciplinar por desenho, o que impede que uma decisão fiscal seja tomada sem leitura jurídica ou sem impacto de caixa calculado.
Qual a diferença entre comitê fiscal, conselho fiscal e comitê de auditoria?
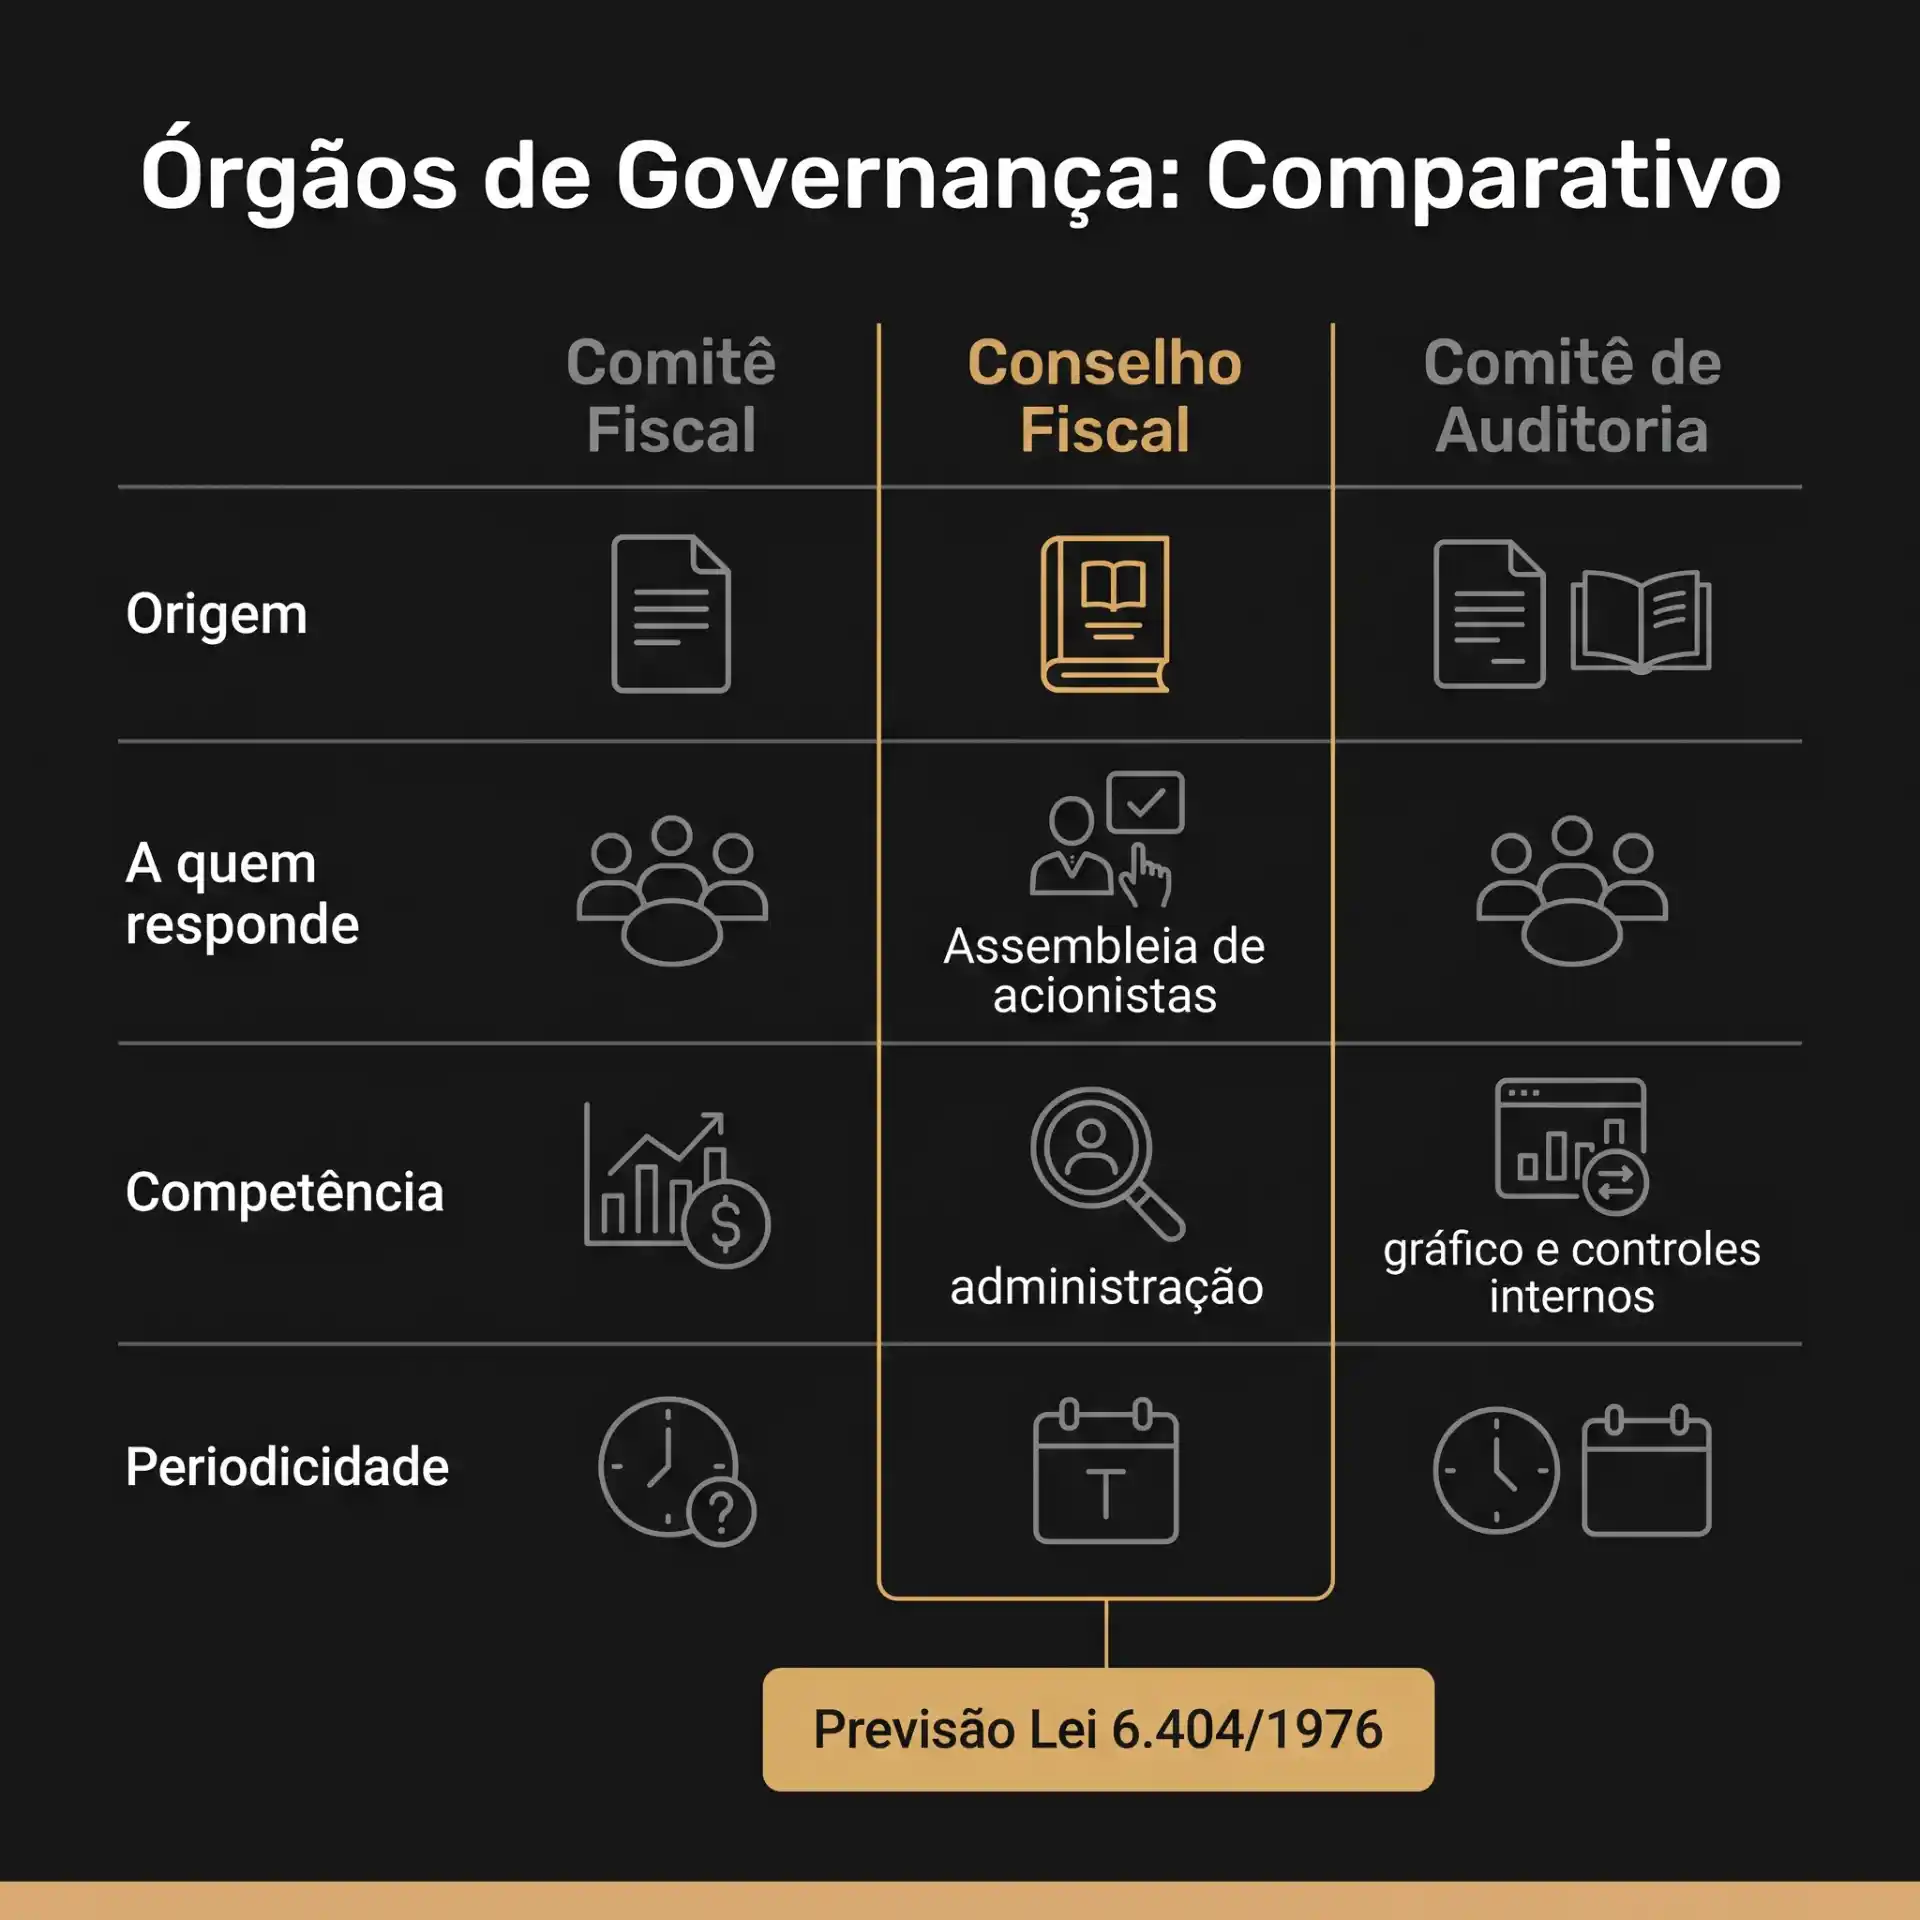
São três estruturas distintas, com origem, poder e finalidade diferentes. O conselho fiscal é o único previsto em lei societária.
- O conselho fiscal é órgão estatutário da Lei 6.404/1976, eleito pelos acionistas, com competência para fiscalizar os atos dos administradores e opinar sobre as demonstrações financeiras. Ele olha para trás e para a prestação de contas.
- O comitê de auditoria assessora o conselho de administração na supervisão dos controles internos e da auditoria independente. Nas companhias abertas, a Comissão de Valores Mobiliários exige o comitê de auditoria estatutário ou estrutura equivalente.
- O comitê fiscal corporativo é criado por decisão da própria administração, sem exigência legal, e olha para frente: decide o que a empresa vai fazer diante de uma norma nova, de uma tese ou de um risco mapeado.
Uma empresa pode ter os três ao mesmo tempo, sem sobreposição. Na prática, encontramos muito mais grupos com conselho fiscal instalado por obrigação societária do que com comitê tributário funcionando de fato.
O que muda quando jurídico, fiscal e financeiro decidem juntos?
Muda o momento em que o risco aparece. Sem comitê, a área fiscal descobre o problema quando ele já está escriturado; com comitê, o jurídico e o fiscal avaliam a operação antes de ela entrar no sistema.
Um exemplo recorrente no interior do Paraná: uma indústria negocia um incentivo estadual durante a expansão de planta. O time comercial fecha o projeto, o financeiro projeta o ganho de caixa, e a formalização do regime especial fica para depois.
Quando o benefício é questionado, a empresa já operou dezoito meses com uma carga que não sustenta documentalmente. O comitê não teria impedido o negócio, mas teria condicionado o aproveitamento à formalização prévia.
Para que serve o comitê fiscal nas grandes empresas?
O comitê fiscal serve para transformar tributo em decisão de gestão, com três entregas concretas: reduzir a chance de autuação, organizar a busca por eficiência fiscal e dar visibilidade auditável da postura tributária da empresa para terceiros.
A pressão por essa estrutura tem lastro em números. O balanço da fiscalização divulgado pela Receita Federal em abril de 2026 aponta R$ 233 bilhões em autuações no ano de 2025, dos quais R$ 221,9 bilhões recaíram sobre pessoas jurídicas. Os maiores contribuintes, que representam 0,5% das empresas, concentraram R$ 188,5 bilhões desse total.
Quanto maior o grupo, maior a atenção que ele recebe. E o litígio é caro mesmo quando a empresa ganha.
Como o comitê previne autuações e passivos ocultos?
A prevenção vem da revisão sistemática de posições antes que elas virem histórico. O comitê mantém um mapa de contingências vivo, revisado a cada reunião, com valor estimado, grau de probabilidade e a decisão de manter, ajustar ou provisionar.
Passivo oculto raramente nasce de má-fé. Nasce de uma interpretação adotada em 2021 que ninguém revisitou quando o Superior Tribunal de Justiça mudou de entendimento em 2024.
O registro em ata resolve uma parte disso. Quando a posição é documentada com fundamento técnico e data, a empresa consegue demonstrar boa-fé e diligência, o que pesa na discussão de multa qualificada e na responsabilização de administradores.
Onde entram a redução de carga e a recuperação de créditos?
O comitê também funciona como filtro de oportunidades. Ele decide quais teses e créditos a empresa persegue, com base em risco e retorno, em vez de reagir a cada proposta comercial que chega ao financeiro.
Na nossa rotina de auditoria fiscal digital, o cruzamento de XML com as apurações revela créditos que estavam ali há anos. O que trava o aproveitamento quase nunca é técnico. É a ausência de alguém com autoridade para decidir se a empresa assume aquela posição.
Grupos com comitê instalado costumam levar semanas para essa decisão. Grupos sem comitê levam trimestres, e às vezes perdem o período pela prescrição de cinco anos.
Por que a governança tributária pesa na due diligence?
Porque o comprador ou o investidor precifica o que não consegue verificar. Em operações de fusão, aquisição ou entrada de fundo, a due diligence tributária é uma das frentes que mais geram retenção de preço e cláusulas de indenização.
Uma empresa que apresenta atas, política fiscal escrita e mapa de contingências reduz o desconto aplicado por incerteza. Uma que apresenta uma pasta de guias e a memória do gerente fiscal, não.
Essa é uma das razões pelas quais a estruturação de comitês fiscais corporativos deixou de ser assunto apenas de companhia aberta e chegou a grupos familiares de médio porte que planejam captar ou vender.
Se a sua empresa já discutiu governança tributária internamente e parou na dúvida de como começar, vale conversar com quem já estruturou esse tipo de instância.
Como estruturar o comitê fiscal corporativo na sua empresa?
A implantação de um comitê fiscal corporativo segue quatro passos: definir composição e coordenação, escrever o regimento com periodicidade e alçadas, criar a rotina de pauta e ata, e consolidar a política fiscal corporativa.
Nenhum deles exige software novo ou contratação. Exige a decisão da alta gestão de que aquela mesa tem poder real.
Quem deve participar da mesa e quem coordena?
A composição mínima reúne quem detém informação e quem detém decisão. Comitês grandes demais não deliberam; comitês pequenos demais reproduzem o silo que se queria eliminar.
- O responsável pela área fiscal e tributária, que traz apuração, obrigações acessórias e alertas do fisco.
- O jurídico ou o advogado tributarista, que qualifica o risco e a sustentação das posições adotadas.
- O controller ou CFO, que traduz cada decisão em impacto de caixa e em provisão contábil.
- Um representante da operação ou do comercial, porque boa parte do risco tributário nasce em decisões de negócio.
- Um advisor externo independente, quando a empresa quer contraditório técnico de fora.
A coordenação costuma ficar com o CFO ou com o diretor de controladoria, por uma razão prática: é quem consegue convocar todos os demais e cobrar encaminhamento.
Qual o papel de um advisor tributário independente?
O advisor é o membro externo que participa das reuniões sem vínculo com a operação, com a função de questionar posições consolidadas e trazer leitura de jurisprudência e de fiscalização recente.
Ele resolve um problema específico: a equipe interna defende, com naturalidade, a interpretação que ela mesma adotou anos atrás. Quem revisa o próprio trabalho tende a confirmá-lo.
É o papel que exercemos com frequência em grupos econômicos que já têm time fiscal competente e não precisam de terceirização, mas precisam de alguém que pergunte “e se a Receita entender diferente?” antes que ela entenda.
Que rotina e documentação sustentam a política fiscal corporativa?
A política fiscal corporativa é o documento que registra a posição oficial da empresa sobre temas tributários recorrentes, aprovada pelo comitê e revisada periodicamente. Ela é o que transforma decisão pontual em padrão.
- Regimento interno com composição, periodicidade, quórum e alçadas de decisão.
- Pauta enviada com antecedência, contendo os temas, os valores envolvidos e a recomendação técnica.
- Ata de cada reunião, com a decisão, o fundamento e o responsável pelo encaminhamento.
- Mapa de contingências atualizado, com valor, probabilidade e status.
- Relatório periódico ao conselho de administração ou aos sócios.
Reunião trimestral é o mínimo viável. Durante a transição da reforma, os grupos que acompanhamos migraram para cadência mensal, e há um motivo direto para isso.
Qual o papel do comitê fiscal diante da reforma tributária?
Durante a transição, o comitê passa a ser o lugar onde a empresa decide como operar com dois sistemas tributários simultâneos, algo que nenhuma área isolada consegue conduzir. A reforma muda contrato, precificação, sistema, cadastro de produto e apuração ao mesmo tempo.
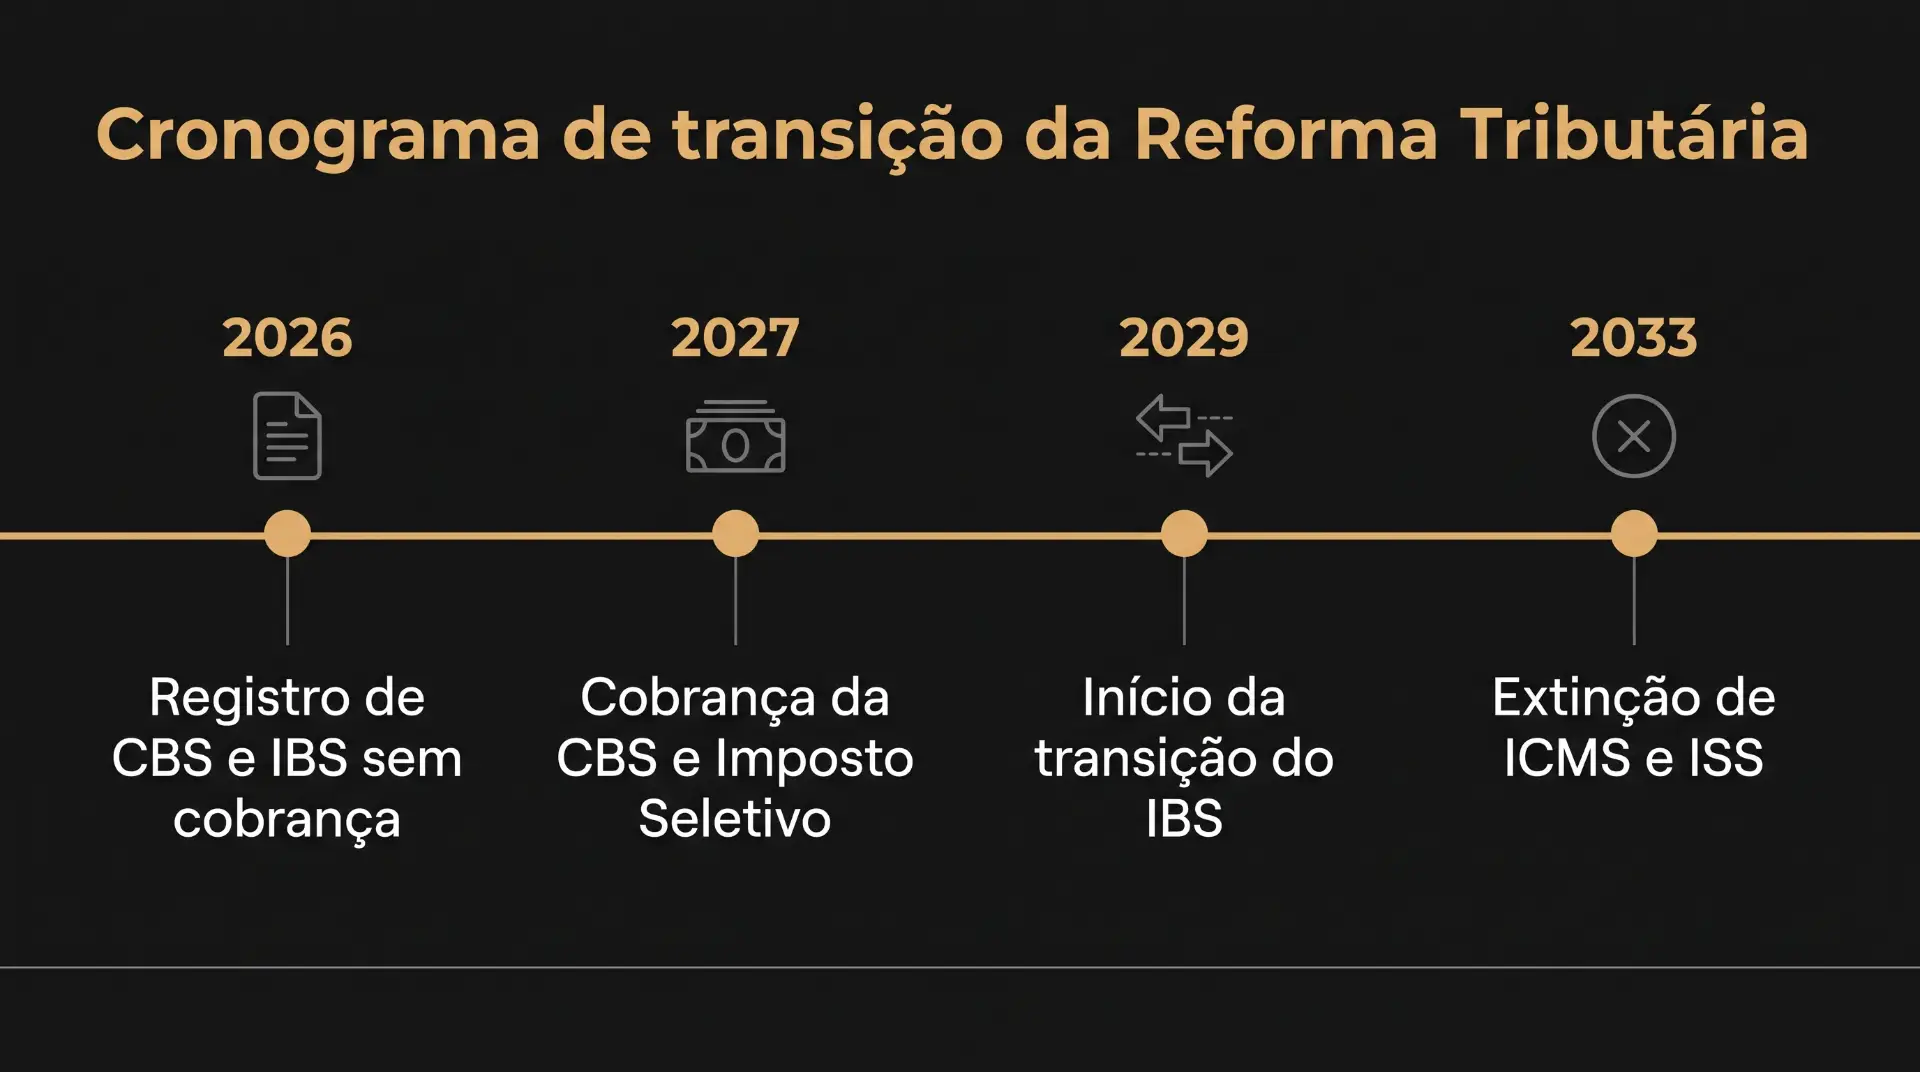
O calendário deixa isso claro. Segundo a Câmara dos Deputados, 2026 funciona como fase de teste, com o registro de CBS e IBS nos documentos fiscais sem cobrança efetiva.
A cobrança da CBS e do Imposto Seletivo começa em 2027. O IBS entra em transição a partir de 2029, e a extinção completa de ICMS e ISS está prevista para 2033.
São sete anos convivendo com regras antigas e novas. Nosso trabalho de reforma tributária 360 parte justamente desse ponto.
Por que a transição até 2033 exige decisão colegiada?
Porque as escolhas da reforma cruzam áreas por natureza. Definir quem absorve o IBS em um contrato de fornecimento de cinco anos é decisão jurídica, comercial e fiscal ao mesmo tempo.
O mesmo vale para a revisão de preços, para a reconfiguração do ERP e para a decisão sobre onde manter centro de distribuição quando a tributação passa a ser no destino. Levar cada um desses temas separadamente a áreas diferentes produz respostas incompatíveis entre si.
O custo dessa fragmentação já era alto antes da reforma. O relatório Doing Business Subnacional Brasil 2021, do Banco Mundial, estimou que empresas brasileiras gastam entre 1.483 e 1.501 horas por ano para apurar e pagar tributos, contra uma média de 155,7 horas nas economias de alta renda da OCDE.
Como monitorar novas leis e entendimentos do STJ e do STF?
O monitoramento precisa ser uma pauta fixa do comitê, com responsável nomeado e formato padronizado, e não um alerta que alguém lê no celular e esquece. A cada reunião, entra um bloco com as alterações do período e o efeito prático sobre as posições já adotadas.
A régua para medir o custo de não fazer isso existe. O Diagnóstico do Contencioso Judicial Tributário Brasileiro, publicado pelo Conselho Nacional de Justiça em 2022, aponta que o contencioso tributário somou 75% do PIB em 2019, o equivalente a R$ 5,44 trilhões.
O mesmo estudo calcula que um processo tributário leva em média 18 anos e 11 meses entre as fases administrativa e judicial.
Discutir tributo no Judiciário é uma decisão de duas décadas. Evitar a discussão custa uma reunião por mês.
Quando faz sentido profissionalizar a gestão tributária?
Faz sentido quando o volume ou a complexidade tornam a decisão informal arriscada demais. Não existe faturamento mágico que dispare a necessidade, mas alguns sinais aparecem juntos com frequência.
- A empresa opera em mais de um estado, com regimes ou benefícios diferentes por unidade.
- Existe grupo econômico com várias CNPJs e operações entre partes relacionadas.
- A companhia já recebeu autuação relevante ou tem contingências sem posição formal definida.
- Há projeto de captação, venda, sucessão ou entrada de sócio no horizonte.
- O time fiscal responde a demandas de várias diretorias sem uma instância que priorize.
Nenhum desses sinais pesa sozinho. Dois ou três juntos costumam indicar que as decisões já estão grandes demais para ficar na cabeça de uma pessoa.
Como uma consultoria especializada acelera a implantação?
A consultoria encurta a etapa mais lenta, que é a construção do primeiro mapa de riscos e do regimento. Quem já estruturou comitês chega com o formato pronto e gasta o tempo no que é específico da empresa.
Trabalhamos com empresas de médio porte há sete anos, principalmente indústrias, distribuidoras e supermercados no Lucro Real. O obstáculo raramente é técnico: falta um rito que force a decisão a acontecer e a ficar registrada.
Também preferimos dizer quando um comitê não se justifica. Empresa de operação única, com um regime só e sem contingência aberta, resolve com revisão periódica e não precisa de estrutura formal.
Perguntas frequentes sobre comitê fiscal corporativo
Comitê fiscal corporativo é obrigatório por lei?
Não. Ele é uma estrutura de gestão criada por decisão da própria administração. O que a lei societária prevê é o conselho fiscal, na Lei 6.404/1976, com finalidade e composição diferentes.
Qual o tamanho mínimo de empresa para ter um comitê fiscal?
Não existe corte por faturamento. O critério prático é a complexidade: grupos com múltiplas empresas, operação em vários estados, benefícios fiscais ou contingências abertas ganham mais com a estrutura do que empresas de operação única.
Com que frequência o comitê fiscal deve se reunir?
A cadência mínima costuma ser trimestral. Durante a transição da reforma tributária, muitas empresas adotaram reuniões mensais para acompanhar mudanças de norma, ajustes de sistema e revisão contratual.
O comitê fiscal substitui a contabilidade ou o time fiscal interno?
Não substitui nenhum dos dois. A contabilidade e o time fiscal executam apuração e obrigações acessórias. O comitê decide posições, prioriza projetos e documenta o porquê de cada escolha.
Quem responde pelas decisões tomadas no comitê?
A responsabilidade continua sendo dos administradores, nos termos da legislação societária. O que a ata faz é demonstrar o processo decisório, o fundamento técnico e a diligência adotada, elementos que pesam na discussão de responsabilidade e de multa qualificada.
Como o comitê fiscal ajuda na due diligence de uma venda?
Ele produz o acervo que o comprador pede: política fiscal escrita, atas com fundamento das posições, mapa de contingências valorado e histórico de decisões. Isso reduz a incerteza que costuma virar desconto de preço ou retenção em escrow.
Estruture a governança tributária do seu grupo
O comitê fiscal corporativo organiza em uma mesa só o que hoje se decide em áreas separadas, com registro que sustenta a posição da empresa diante do fisco e do investidor.
A transição da reforma tributária até 2033 acrescentou urgência a uma discussão que já fazia sentido antes dela. Fale com a nossa equipe e entenda como estruturar o comitê fiscal do seu grupo, com diagnóstico das contingências e desenho do rito de decisão.