O ressarcimento de ICMS-ST devolve o imposto retido a maior quando a mercadoria é vendida por preço abaixo da base presumida. Aqui você vê quando o crédito existe, como montar o pedido e o que reduz o risco de glosa na análise do fisco.
O ressarcimento de ICMS-ST depende mais de dado organizado do que de tese jurídica. O direito está pacificado desde 2016, quando o Supremo julgou o Tema 201, e ganhou reforço em 2024, com a decisão do Superior Tribunal de Justiça que afastou a exigência de prova do repasse econômico.
Ainda assim, boa parte dos pedidos volta da Secretaria da Fazenda com valor cortado ou rejeitado por inteiro. O motivo raramente está no mérito. Está no arquivo digital, no estoque que não fecha e nos débitos de complementação deixados de fora.
Quem trata o ressarcimento como projeto jurídico costuma travar na primeira validação. Quem trata como projeto de dados chega ao crédito.
O que é a gestão de ressarcimento de ICMS-ST?
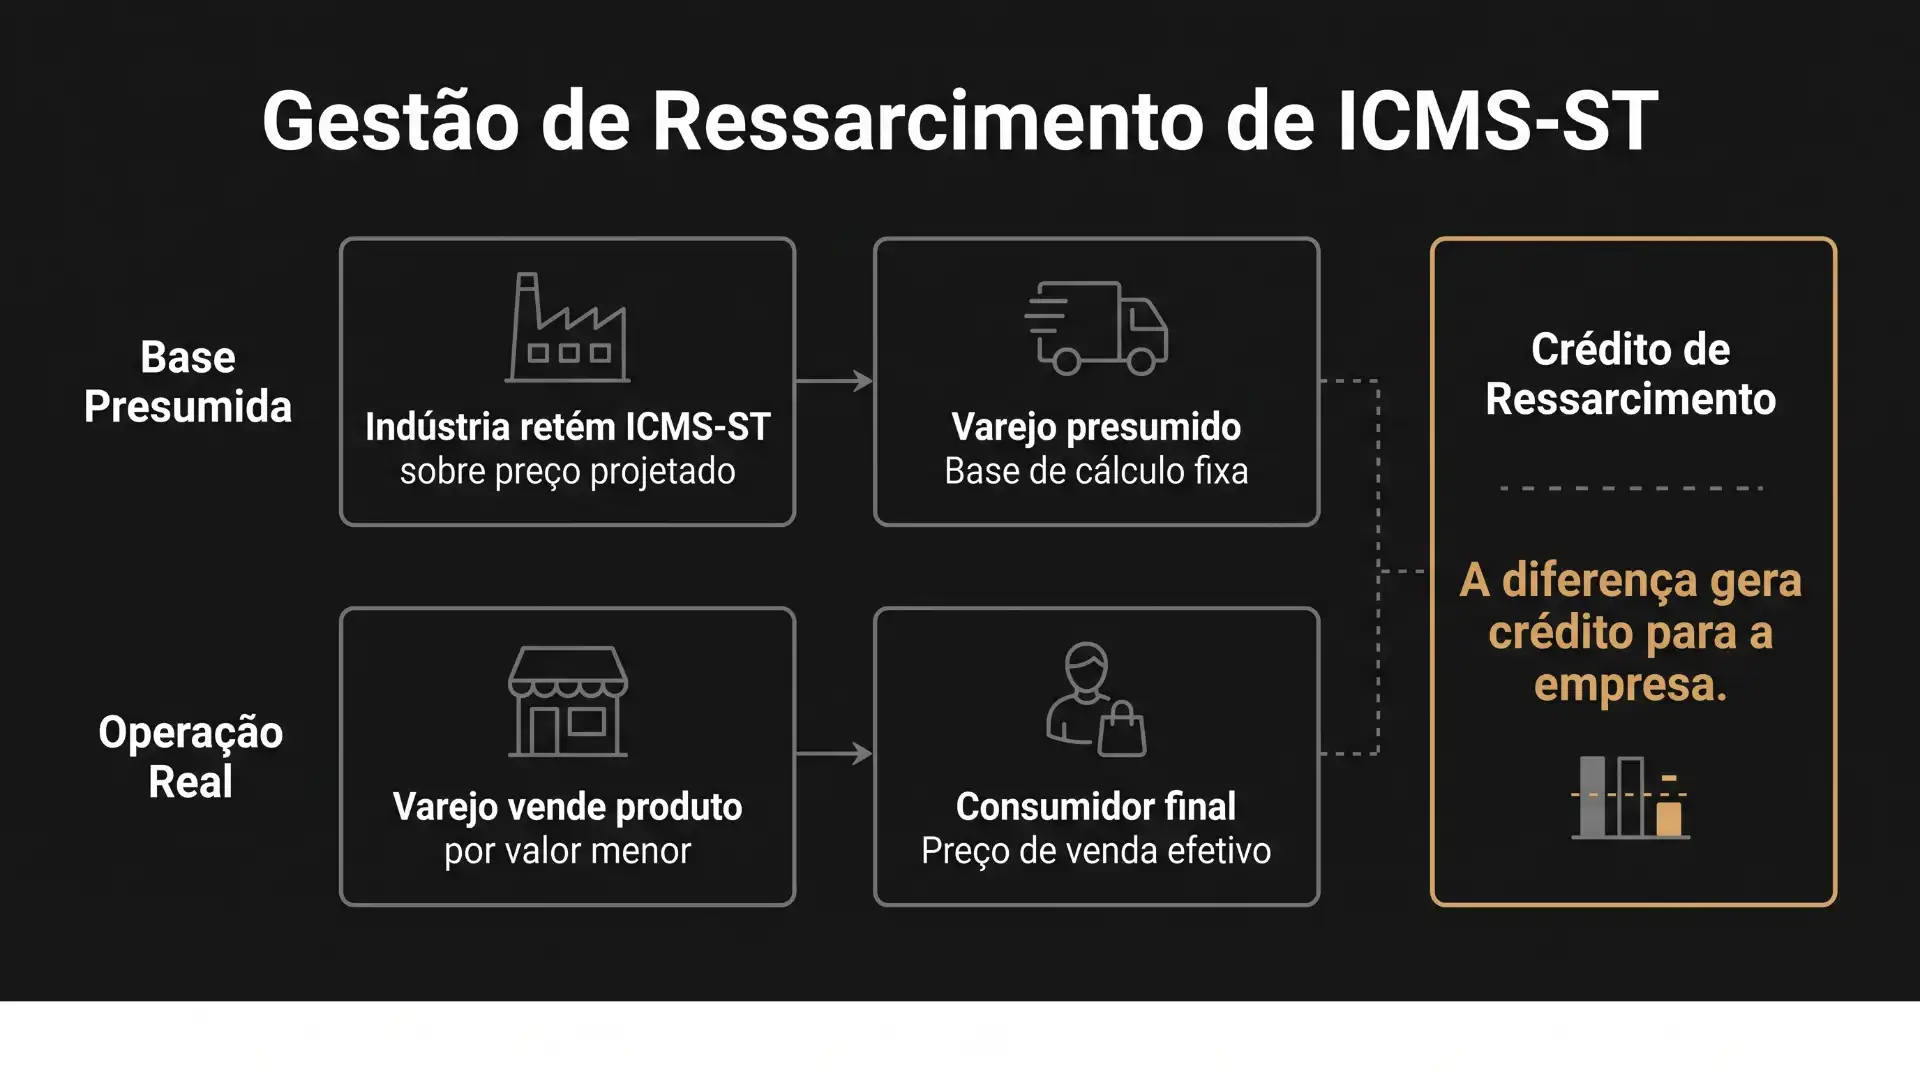
A gestão de ressarcimento de ICMS-ST é o processo de identificar, apurar e pleitear a devolução do imposto retido por substituição tributária acima do devido pelo preço real de venda. Ela reúne três frentes: reconstrução do estoque, geração do arquivo digital do estado e aproveitamento do crédito reconhecido.
O direito nasce do artigo 150, parágrafo 7º, da Constituição Federal, que autoriza a cobrança antecipada e assegura a restituição imediata quando o fato gerador presumido não se realiza.
O Supremo Tribunal Federal ampliou esse alcance no Tema 201 da repercussão geral: a devolução também cabe quando a base efetiva fica abaixo da presumida.
Na prática, a empresa que recebe é a que consegue provar, item por item, quanto de ICMS-ST entrou em cada mercadoria e por quanto ela saiu.
Entenda a dinâmica da substituição tributária e da MVA
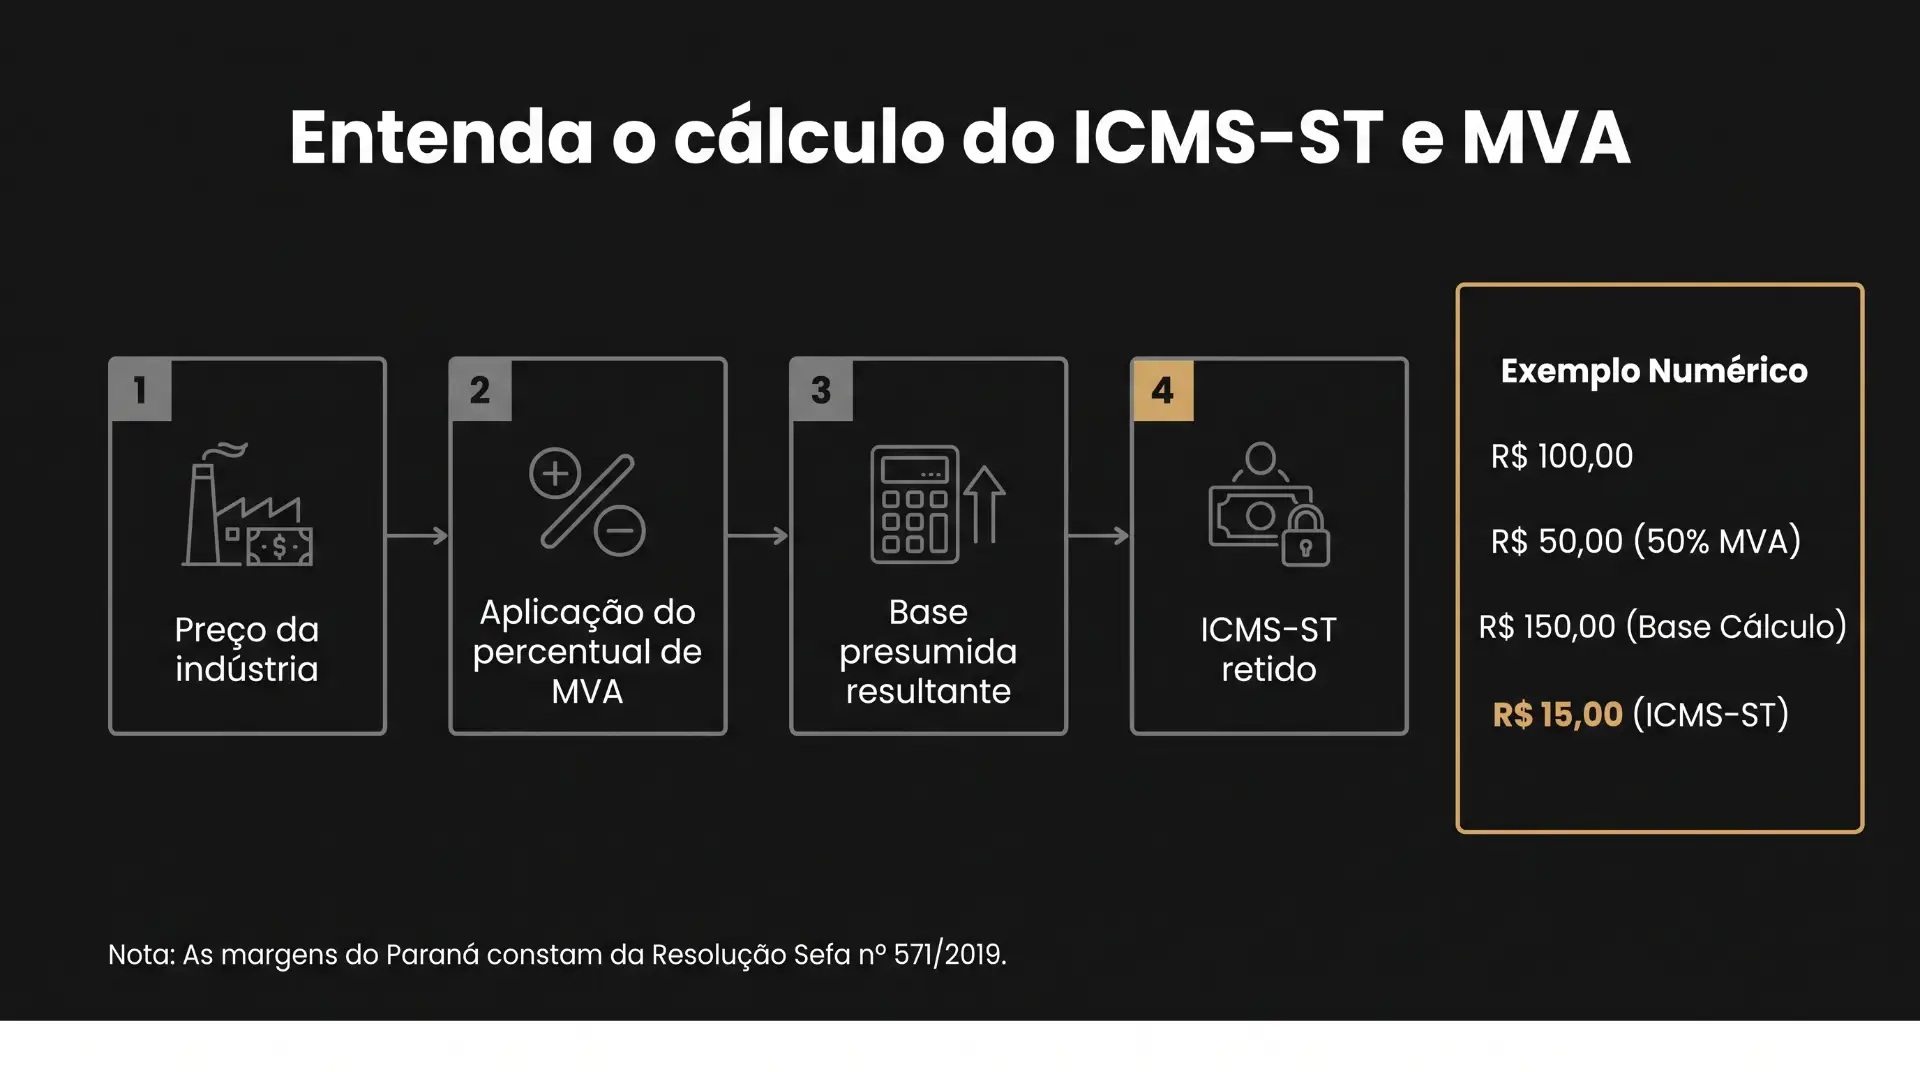
Na substituição tributária para frente, a indústria ou o importador recolhe antecipadamente o ICMS de toda a cadeia. Para chegar ao valor, aplica sobre o preço de saída um percentual chamado margem de valor agregado, a MVA, que projeta quanto a mercadoria deve custar ao consumidor final.
A MVA é fixada por norma estadual e por segmento de mercadoria, nunca por empresa. No Paraná, essas margens constam da Resolução Sefa nº 571/2019. Duas distribuidoras com políticas comerciais opostas recebem a mesma presunção de preço.
O comércio compra o produto com o imposto já retido e não debita nem credita ICMS na revenda. Vendendo pelo preço presumido, a conta fecha. Vendendo por menos, pagou imposto sobre um valor que nunca existiu.
Se restar dúvida sobre o papel de cada elo, revise como funciona a substituição tributária no ICMS-ST.
Por que as empresas acumulam créditos indevidos no caixa?
O descolamento entre presunção e preço praticado é estrutural no atacado e no varejo alimentar. O setor atacadista distribuidor faturou R$ 616,6 bilhões em 2025, com crescimento real de 11%, segundo o Ranking ABAD/NielsenIQ, sustentado por margem estreita e promoção frequente.
Cada venda abaixo da base presumida gera crédito, e o mesmo vale para o item que sai por preço de encarte. O valor nasce na operação, item por item, e some da vista porque o ICMS-ST não circula pela conta gráfica do substituído.
Ele só reaparece quando alguém reconstrói o histórico, comportamento detalhado em planejamento tributário para distribuidoras.
Quando é possível recuperar créditos de ICMS-ST?
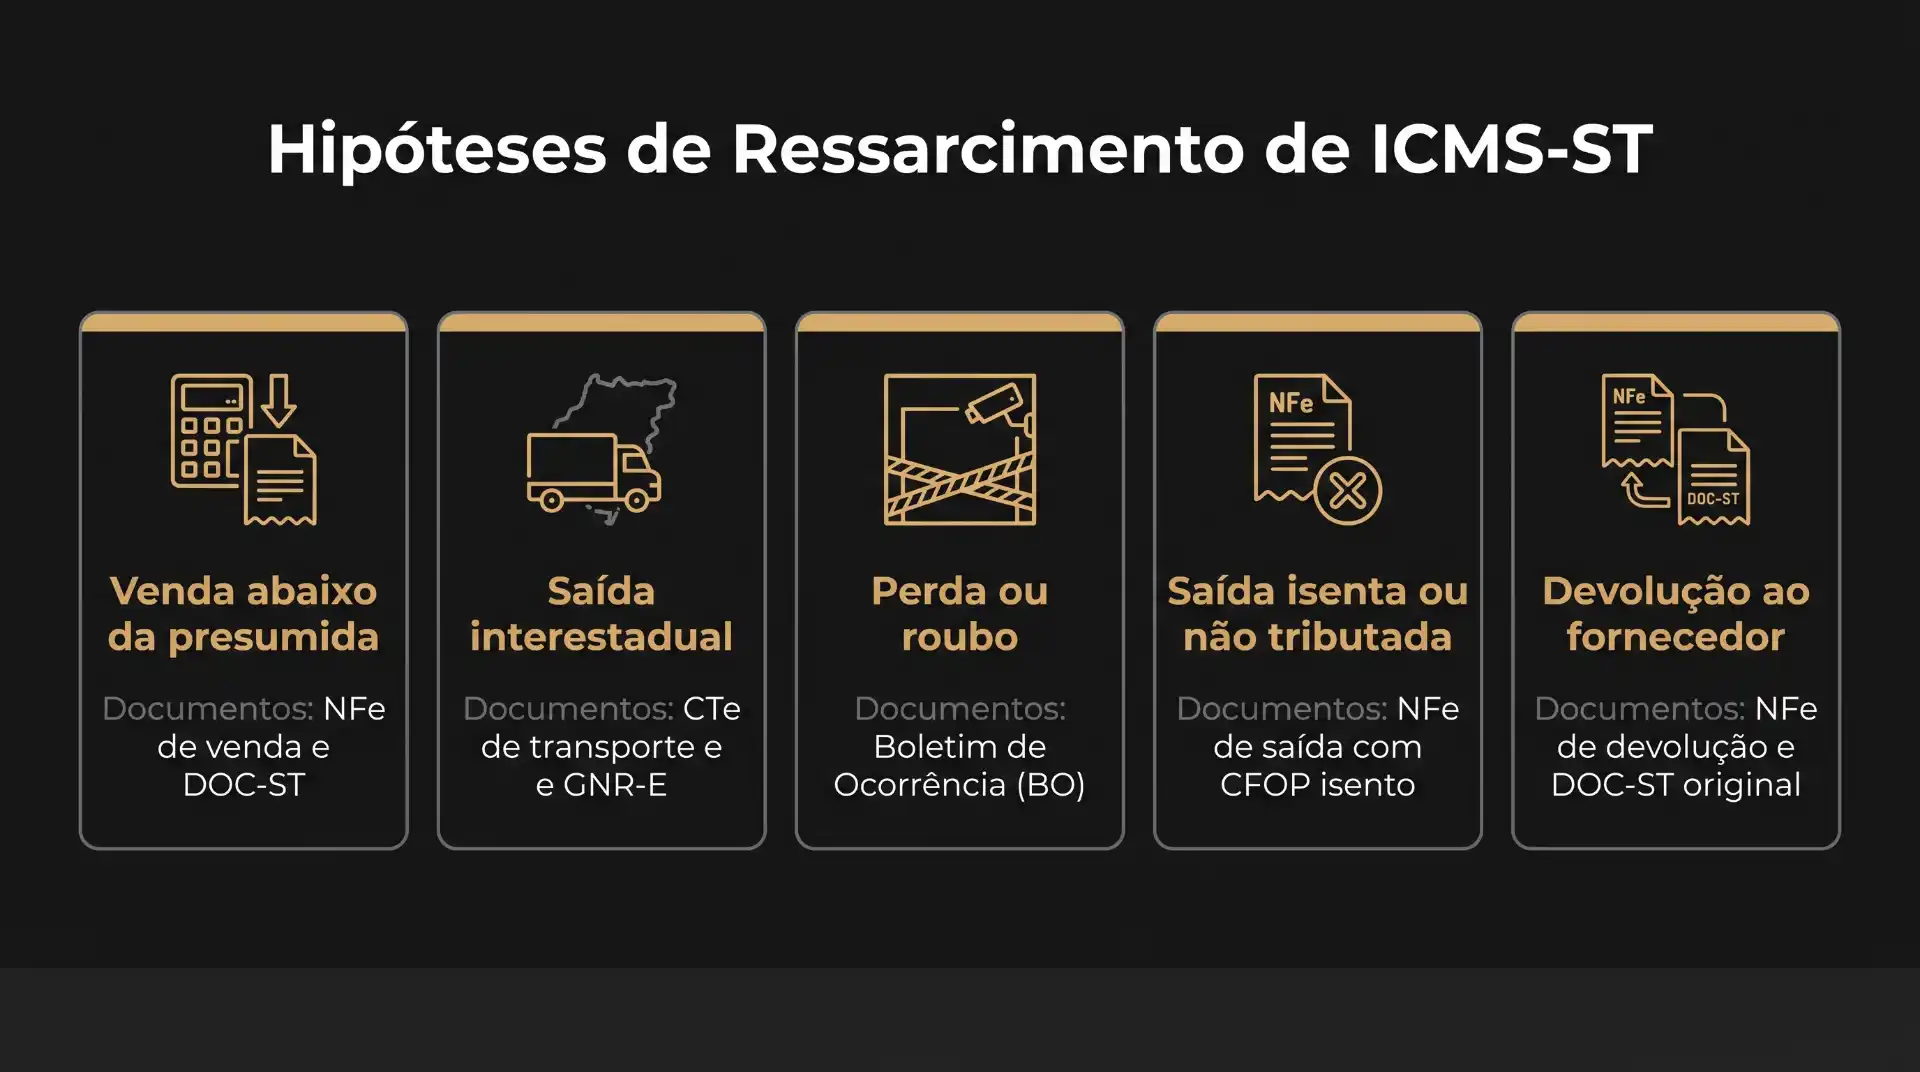
É possível recuperar créditos de ICMS-ST sempre que o fato gerador presumido não se realiza como o estado previu. As hipóteses mais frequentes são a venda abaixo da base presumida, a saída interestadual com nova retenção e a perda da mercadoria antes da venda.
Venda realizada por valor inferior ao presumido na MVA
Essa é a hipótese mais comum e a que concentra o maior volume financeiro. O Supremo Tribunal Federal julgou o RE 593.849 em 19 de outubro de 2016 e fixou, no Tema 201, que é devida a restituição da diferença paga a mais quando a base efetiva fica abaixo da presumida.
O Superior Tribunal de Justiça completou o quadro em 14 de agosto de 2024, ao julgar o Tema Repetitivo 1191. A decisão afastou a aplicação do artigo 166 do Código Tributário Nacional ao contribuinte substituído que revende por preço menor.
O efeito prático é direto. A empresa não precisa provar que deixou de repassar o imposto ao consumidor, e a prova passou a ser a documentação da operação.
Saídas interestaduais com nova retenção
Quando a mercadoria com ICMS-ST retido sai para outro estado, o imposto recolhido pertence ao estado de origem e a operação seguinte será tributada no destino. O valor retido na entrada perde a causa e vira crédito.
Distribuidoras que atendem mais de uma unidade federada acumulam esse saldo em silêncio. Ele só emerge quando alguém cruza a nota de entrada com a de saída, chave por chave.
Casos de roubo, furto, perda ou perecimento da mercadoria
Roubo, furto, perda, perecimento e deterioração antes da venda são situações em que o fato gerador presumido nunca ocorre. O imposto foi retido sobre uma venda que não aconteceu, e a devolução é devida.
Outras hipóteses seguem a mesma lógica e costumam conviver no mesmo período:
- Saída com isenção, não incidência ou suspensão na etapa subsequente.
- Venda a optante pelo Simples Nacional ou a estabelecimento com tratamento diferenciado na norma estadual.
- Devolução da mercadoria ao fornecedor depois da retenção.
Cada situação exige documentação própria, e o levantamento cruzado costuma encontrar direito em mais de uma delas dentro do mesmo estoque.
Como recuperar créditos ICMS-ST na prática?
A recuperação segue três etapas encadeadas: auditoria dos documentos fiscais eletrônicos cruzada com o SPED, adequação ao leiaute do estado e escolha entre compensar o crédito na escrita fiscal ou pedir a restituição administrativa.
1. Auditoria dos arquivos XML e cruzamento com o SPED
O trabalho começa pelo XML da NF-e. Os valores de ICMS efetivo e de ICMS-ST retido em cada item vêm do documento eletrônico, e sem o XML das entradas não há como vincular a mercadoria vendida à sua nota de origem.
O próprio validador estadual trabalha assim. O Manual do Arquivo Digital da ST do Paraná traz regras que confrontam o arquivo enviado com o XML da NF-e.
Duas delas verificam se a data de emissão informada coincide com o campo dhEmi do documento e se o código da situação tributária bate com o CST ou CSOSN da nota.
O SPED entra pelo outro lado. A NPF nº 003/2020 exige o bloco H da EFD referente ao último dia do mês anterior ao mês de referência, o que amarra o inventário declarado ao estoque usado no cálculo.
Quem monta o pedido a partir de relatório de ERP, sem confrontar XML, EFD e inventário, descobre a divergência depois da transmissão.
2. Adequação às regras estaduais
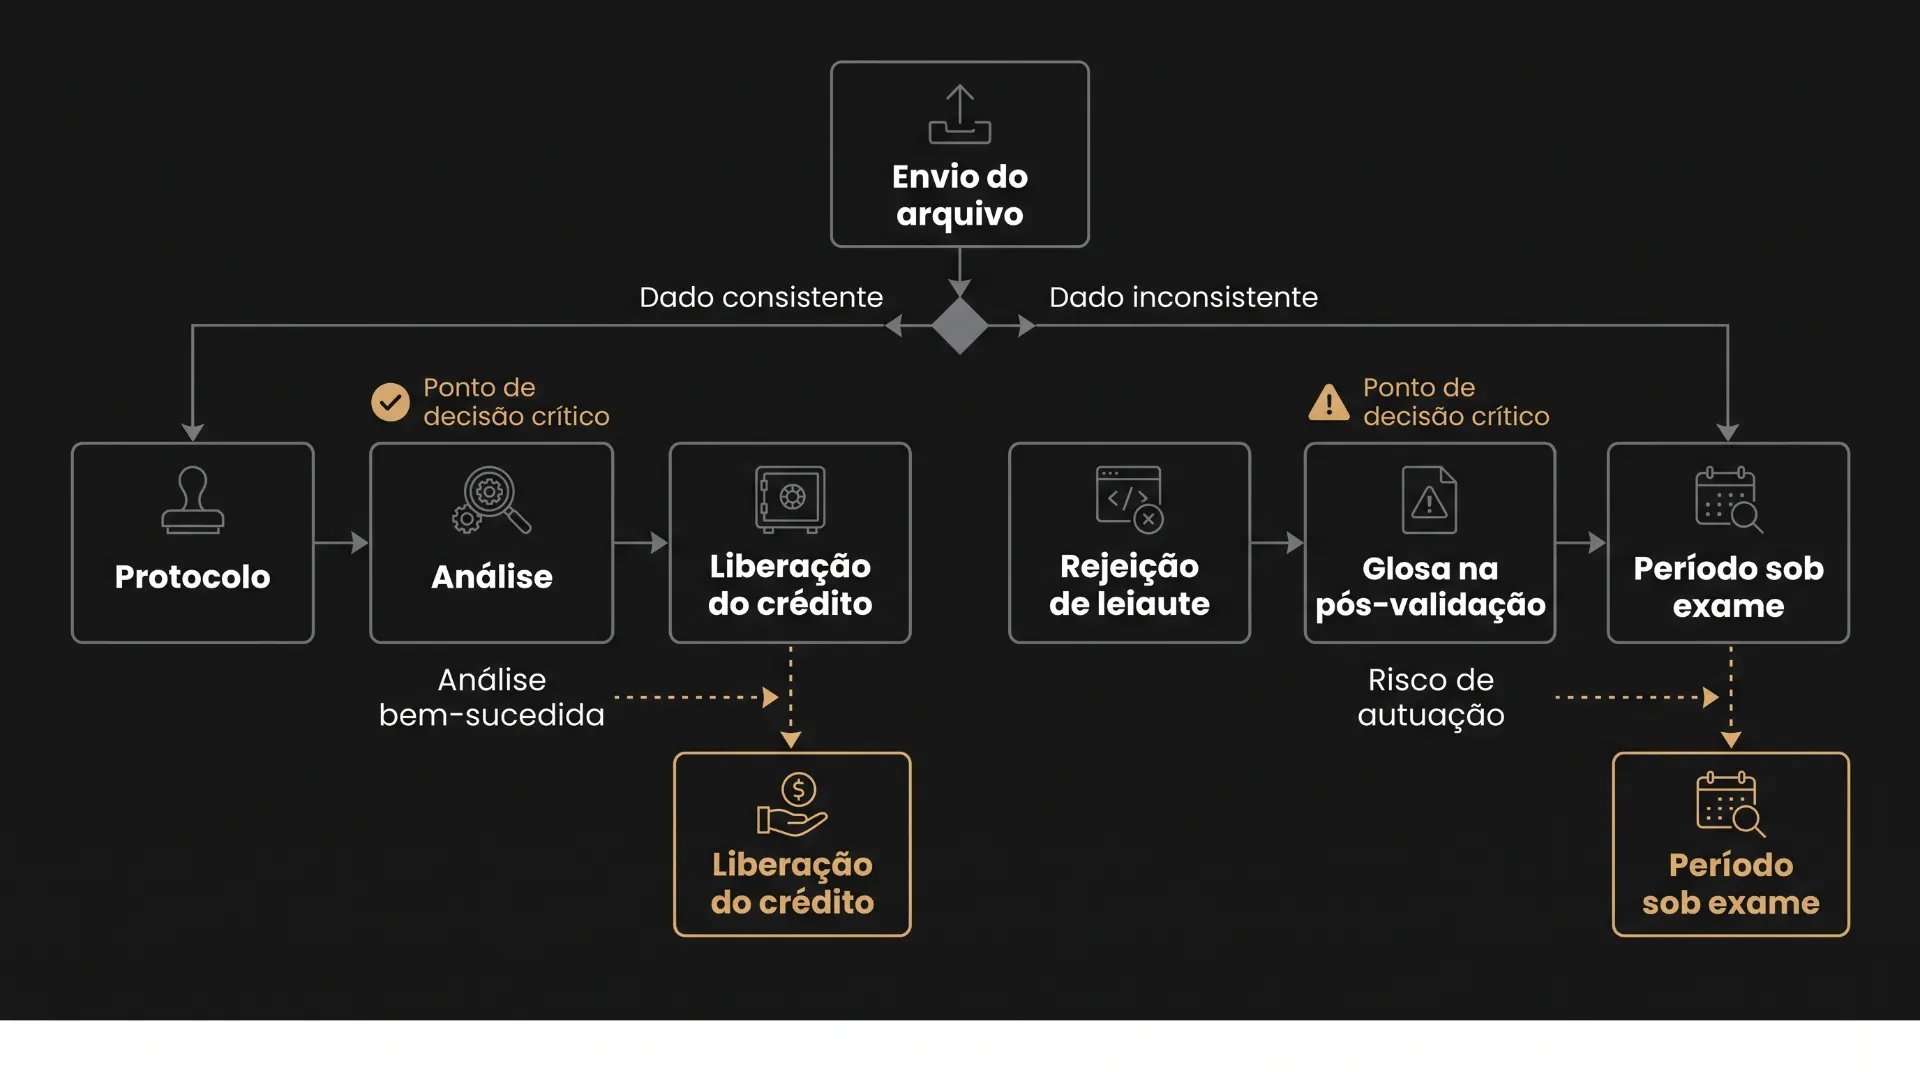
Cada estado criou sua própria sistemática, com arquivo, validador e prazos distintos. O Paraná instituiu o ADRC-ST pela NPF nº 003/2020, com transmissão pelo Portal Receita/PR em ordem cronológica de períodos, e valida o arquivo no momento em que emite o Protocolo do ADRC-ST.
São Paulo trata o assunto pela Portaria CAT 42/2018, dentro do programa Nos Conformes, e exige arquivo digital mensal com cadastro de participantes, identificação de itens e controle de estoque. O crédito é operacionalizado no e-Ressarcimento, com pós-validação antes da liberação.
Empresas presentes nos dois estados mantêm rotinas paralelas, porque o mesmo estoque alimenta leiautes que não conversam.
3. Escolha da modalidade: compensação ou restituição administrativa
O crédito reconhecido pode seguir caminhos diferentes conforme o estado e o perfil da empresa:
- Compensação escritural na conta gráfica do ICMS, rota mais rápida para quem tem imposto próprio a pagar.
- Transferência a fornecedor inscrito como substituto tributário, mediante NF-e emitida para esse fim, conforme a cláusula décima quinta do Convênio ICMS 142/2018.
- Liquidação de débito fiscal próprio ou de terceiros, quando a norma estadual autoriza.
- Depósito em conta bancária, no pedido de ressarcimento em espécie.
A escolha depende do fluxo de caixa e da capacidade de absorver o crédito na apuração. Quem acumula saldo sem conseguir usá-lo pode avaliar a habilitação e transferência de crédito de ICMS, no Paraná.
Quais são os riscos de glosa e autuação nesse processo?
A glosa acontece quando o fisco corta parte ou a totalidade do crédito pleiteado por inconsistência na prova, sem discutir o direito em si. O risco cresce na proporção das divergências entre o que a empresa declara e o que já está em poder do fisco.
O pano de fundo ajuda a dimensionar o problema. O contencioso tributário brasileiro somou R$ 5,69 trilhões em 2020, o equivalente a 74,8% do PIB, segundo o Observatório do Contencioso Tributário do Insper.
Os estados respondem por 16,1% do PIB nesse total, e o ICMS domina a dívida ativa estadual: 98% em São Paulo, 96% em Pernambuco e 81% no Rio de Janeiro, conforme levantamento anterior do mesmo núcleo.
Os erros que fazem o pedido voltar
Alguns problemas se repetem nos arquivos que chegam até nós:
- Estoque com furos, sem correspondência entre a mercadoria vendida e a nota de aquisição.
- Uso do valor médio das últimas entradas sem observar o limite do imposto efetivamente retido.
- Cadastro de produto com código ou classificação divergente entre entrada e saída.
- Arquivo transmitido fora da ordem cronológica exigida pelo estado.
Erro de leiaute rejeita o lote inteiro e empurra a competência para o mês seguinte. Erro de conteúdo custa mais: passa na pré-validação e só aparece na análise do fisco, com o período inteiro sob exame.
A complementação e o outro lado da conta
Quando o preço real fica acima da base presumida, nasce a complementação, que é o pagamento da diferença de ICMS-ST. Ela integra a mesma norma que rege o ressarcimento e ocupa o mesmo arquivo digital.
Ignorar esse lado é o erro mais caro que vemos. Quem apura só o crédito e transmite sem os débitos de complementação entrega dado inconsistente, e o pedido volta questionado.
O saldo é o que interessa. Em boa parte das operações de distribuição e varejo alimentar o resultado líquido segue favorável, mas esse número só aparece depois de somar as duas pontas.
Como a tecnologia e uma consultoria especializada aumentam sua segurança fiscal?
A tecnologia reduz o risco porque permite auditar o volume total das operações, e não uma amostra. Cruzar XML, SPED e movimentação de estoque item a item reproduz, antes da transmissão, o teste que o fisco aplicará depois.
Cruzamento automatizado entre XML, SPED e estoque
Uma distribuidora de porte médio emite dezenas de milhares de itens de nota por mês. Conferir esse volume à mão, por cinco anos de competências, não cabe em prazo nem em orçamento.
O processamento automatizado dos XMLs de entrada e saída, confrontado com o SPED Fiscal e com o inventário do bloco H, monta a trilha que sustenta o pedido e antecipa as regras de validação do estado.
O maior ganho está em corrigir a inconsistência antes da transmissão, quando ela ainda custa retrabalho em vez de autuação.
O que uma consultoria acrescenta ao software
Software gera arquivo. Ele não decide se o item se enquadra na hipótese de ressarcimento, se a MVA aplicada na entrada era a vigente naquele período ou se a retenção do fornecedor estava correta.
Essas leituras dependem da norma estadual, que muda por segmento e por ano. É onde a nossa equipe passa a maior parte do tempo em um projeto de ressarcimento.
O motivo é aritmético. Um critério errado multiplicado por cinco anos de operação vira passivo, então revisamos o critério antes de rodar o cálculo.
Esse trabalho conversa com o compliance tributário e a auditoria fiscal digital, que analisam o volume integral das obrigações acessórias.
Dúvidas comuns sobre recuperação de créditos de ICMS-ST
Toda empresa pode recuperar créditos de ICMS?
Não. O direito pertence ao contribuinte substituído, ou seja, à empresa que comprou a mercadoria com o ICMS já retido pelo fornecedor e suportou o encargo. Distribuidoras, atacadistas, supermercados e varejistas ocupam essa posição na cadeia. A indústria ou o importador que atua como substituto recolhe o imposto de toda a cadeia e não pleiteia o crédito na mesma condição.
Além da posição na cadeia, é preciso existir hipótese concreta prevista na legislação estadual, como venda por preço inferior à base presumida, saída interestadual, perda da mercadoria, saída isenta ou devolução ao fornecedor. Quem opera apenas com produtos fora do regime de substituição não tem crédito a recuperar por essa via.
O terceiro requisito é probatório. Sem controle de estoque que vincule a mercadoria vendida à nota de aquisição correspondente, o direito existe mas não se comprova diante do fisco. Para entender a posição de cada participante, consulte o conteúdo sobre substituição tributária no ICMS-ST.
O ICMS-ST pode ser recuperado por empresas do Simples Nacional?
Sim, por procedimento próprio. A empresa optante pelo Simples Nacional que compra mercadoria com ICMS-ST retido não credita esse imposto na entrada nem debita na saída, o que a coloca na mesma situação econômica do contribuinte do regime normal quando vende abaixo da base presumida.
A diferença está na forma de aproveitamento. O optante do Simples não tem conta gráfica de ICMS para compensar o crédito, então o caminho costuma ser o pedido administrativo de restituição junto à Secretaria da Fazenda estadual. No Paraná, o registro de inventário do produto no arquivo ADRC-ST é preenchido apenas por contribuintes desse regime, sinal de que a norma previu a situação.
O volume recuperável tende a ser menor do que o de uma distribuidora do regime normal, mas a lógica da prova é idêntica: demonstrar quanto foi retido na entrada e por quanto a mercadoria saiu. A escolha do regime influencia esse cálculo, tema tratado em regimes tributários em 2026.
Qual o prazo prescricional para recuperar o ICMS pago indevidamente?
O prazo é de cinco anos contados do pagamento indevido, conforme o artigo 168 do Código Tributário Nacional. A contagem corre por competência, o que significa que a cada mês uma competência antiga sai da janela de recuperação e o direito sobre ela prescreve, mesmo que o restante do período continue aberto.
Existe um segundo prazo, que corre a favor do contribuinte. O artigo 10 da Lei Complementar nº 87/1996 determina que, formulado o pedido de restituição e não havendo deliberação do fisco em noventa dias, o contribuinte substituído pode se creditar do valor em sua escrita fiscal. O dispositivo não dispensa a prova, apenas impede que a demora administrativa consuma o direito.
Empresas que organizaram esse fluxo tratam o ressarcimento como rotina mensal e não como projeto pontual, porque quanto mais próximo do fato gerador, mais barata fica a reconstrução da prova. A mesma lógica vale para a recuperação de créditos tributários na esfera federal.
Preciso de advogado ou consultoria para recuperar o ICMS-ST?
A legislação não exige representação por advogado no pedido administrativo de ressarcimento. No Paraná, a transmissão do arquivo digital só pode ser feita por usuário cadastrado como contabilista ou sócio no Cadastro de Contribuintes da Receita Estadual, sinal de que o procedimento é tratado como obrigação acessória e não como litígio.
A necessidade de apoio externo aparece por outro motivo. O processo envolve reconstrução de estoque por item, leitura dos XMLs de entrada e saída, conciliação com o SPED Fiscal, aplicação da norma estadual vigente em cada período e geração de arquivo em leiaute específico. Equipes fiscais internas raramente têm folga para rodar cinco anos de competências em paralelo à rotina mensal.
A atuação jurídica ganha peso quando o crédito é glosado e o caso segue para impugnação administrativa ou judicial. Antes disso, o trabalho é predominantemente técnico, próximo do que se faz em compliance tributário e auditoria fiscal digital.
O pedido de ressarcimento aumenta o risco de fiscalização?
O pedido é procedimento previsto na legislação estadual e passa por validação padrão, então ele não funciona, por si só, como gatilho de fiscalização. O que amplia a exposição é a inconsistência do dado transmitido.
O arquivo digital declara estoque, entradas, saídas e valores de imposto retido item a item. Se essas informações não conversam com o SPED Fiscal, com a EFD e com os XMLs que já estão em poder do fisco, o pedido abre questionamento sobre todo o período levantado, e não apenas sobre o valor pleiteado.
O caso mais frequente é o da empresa que apura somente o crédito e omite os débitos de complementação devidos quando a venda ocorreu acima da base presumida. O saldo declarado fica artificialmente favorável e a divergência aparece na pós-validação. Revisar a consistência das obrigações acessórias antes de pleitear reduz esse risco de forma sensível, prática detalhada em o que é passivo tributário.
O que acontece com os créditos de ICMS-ST na reforma tributária?
O ICMS será extinto ao fim do período de transição da reforma tributária, com substituição integral pelo IBS a partir de 2033. Até lá, o imposto continua sendo apurado, recolhido e passível de ressarcimento nas mesmas hipóteses previstas hoje, sem alteração no direito material.
O ponto de atenção está no estoque de créditos já formados. Direitos não pleiteados seguem prescrevendo pela regra dos cinco anos do artigo 168 do Código Tributário Nacional, independentemente do calendário da reforma, e não migram automaticamente para o novo sistema. As regras de aproveitamento dos saldos credores de ICMS ao longo da transição dependem de definição do Comitê Gestor do IBS.
Isso cria uma janela que encolhe por dois motivos ao mesmo tempo: a prescrição das competências antigas e a proximidade do fim do tributo. Quem ainda não levantou o período aberto trabalha com horizonte menor a cada mês. O panorama completo da mudança está em reforma tributária para empresas.
Descubra o potencial de recuperação da sua empresa
O ressarcimento de ICMS-ST devolve um valor que já saiu do caixa na compra da mercadoria, com direito reconhecido pelo STF desde 2016 e reforçado pelo STJ em 2024. O resultado depende da qualidade do estoque reconstruído e da consistência entre XML, SPED e arquivo transmitido.
Conduzimos esse levantamento a partir dos seus dados fiscais e dimensionamos o valor recuperável antes de qualquer protocolo. Conheça a nossa gestão de ressarcimento e solicite um diagnóstico do período aberto, sem compromisso.