A habilitação de crédito de ICMS no Paraná é o procedimento que transforma saldo credor parado na escrita fiscal em crédito reconhecido pela Receita Estadual e utilizável no SISCRED. Reunimos aqui as hipóteses que geram o direito, o passo a passo do pedido e os erros de escrituração que levam à glosa.
A habilitação de crédito de ICMS no Paraná é o caminho formal para usar um dinheiro que a empresa já pagou e que está parado no balanço. Exportadores, indústrias com saídas diferidas e atacadistas beneficiados por redução de base de cálculo convivem com saldo credor que só cresce.
Esse saldo aparece no ativo, mas não paga fornecedor, não quita folha e não financia estoque. Ele fica represado até que a Receita Estadual do Paraná reconheça o valor e o libere na conta corrente do SISCRED.
O processo tem regra própria, prazo curto de resposta a notificações e uma exigência que derruba boa parte dos pedidos: a EFD precisa estar íntegra, inclusive o bloco de estoques. Quem peticiona antes de auditar o próprio SPED costuma descobrir o problema pela glosa.
Como habilitar o crédito acumulado de ICMS no Paraná?
Para habilitar crédito acumulado de ICMS no Paraná, a empresa se credencia no SISCRED, apresenta um pedido de verificação prévia com os arquivos da EFD ICMS/IPI, preenche o Demonstrativo de Apuração do Crédito Acumulado e protocola o pedido na Receita Estadual, que audita e libera o valor na conta corrente do sistema.
O SISCRED é o Sistema de Controle da Transferência e Utilização de Créditos Acumulados, mantido pela Secretaria de Estado da Fazenda do Paraná. Ele registra os contribuintes credenciados, homologa o saldo e controla cada transferência.
A base normativa está no Capítulo VIII do Regulamento do ICMS do Paraná, aprovado pelo Decreto nº 7.871/2017, e na Norma de Procedimento Fiscal nº 005/2025, em vigor desde 1º de fevereiro de 2025, que substituiu a NPF nº 001/2009.
O crédito só entra no sistema se tiver sido gerado nos cinco anos anteriores ao pedido, conforme o artigo 43 da NPF nº 005/2025. Saldo mais antigo que isso não é habilitável, e essa é a primeira perda que encontramos em empresas que adiaram o assunto.
O que é a habilitação de crédito de ICMS no Paraná?
A habilitação de crédito de ICMS é o ato pelo qual a Receita Estadual reconhece que determinado saldo credor acumulado é legítimo e o disponibiliza para uso em conta corrente eletrônica. Antes da habilitação, o valor existe na escrita fiscal, mas não pode ser transferido nem compensado fora da apuração normal.
Como se origina o saldo credor acumulado nas empresas paranaenses?
O saldo credor acumulado nasce quando o ICMS cobrado nas entradas supera de forma sistemática o imposto devido nas saídas. A conta não fecha porque a empresa compra tributado e vende com carga menor ou nula.
Três perfis concentram o problema no Paraná:
- Exportadores, que creditam o ICMS de insumos e matéria-prima e realizam saídas imunes ao imposto, sem débito que absorva esse crédito.
- Indústrias que vendem com diferimento para outros contribuintes paranaenses, transferindo o momento do recolhimento para a etapa seguinte da cadeia.
- Empresas com saídas beneficiadas por isenção, suspensão ou redução de base de cálculo, que mantêm o crédito da entrada integral.
O Paraná exportou US$ 23,6 bilhões em 2025, alta de 1,22% sobre o ano anterior, segundo levantamento da Fecomércio PR com base nos dados oficiais de comércio exterior. Soja, carnes de aves, farelo de soja, açúcar e milho lideraram a pauta.
Essa concentração agroindustrial explica por que o estoque de crédito acumulado é estrutural no estado, e não um acidente contábil de um exercício ruim.
Qual a diferença entre crédito acumulado e crédito habilitado?
O crédito acumulado é o saldo que aparece na apuração mensal e transita para o período seguinte. Ele pertence à empresa, mas tem uso restrito: serve apenas para abater débito próprio de ICMS na mesma inscrição estadual.
O crédito habilitado é esse mesmo saldo depois de auditado e homologado pela Receita Estadual, já registrado na conta corrente do SISCRED. Só nessa condição ele pode ser transferido a terceiros ou usado nas hipóteses previstas no regulamento.
A distinção importa no caixa. Uma indústria com R$ 4 milhões de saldo credor e ICMS a pagar de R$ 30 mil por mês levaria mais de onze anos para consumir esse valor pela apuração comum. Habilitado, o mesmo crédito pode pagar insumos já no trimestre seguinte.
Quais operações geram direito ao crédito acumulado de ICMS na SEFA-PR?
Quatro grupos de operações geram crédito acumulado passível de habilitação no Paraná: exportação, saídas com diferimento, saídas com isenção ou redução de base de cálculo mantido o crédito, e situações de substituição tributária em que o imposto retido superou o devido.
Exportação de mercadorias e a regra da Lei Kandir
A exportação é a hipótese mais segura juridicamente. O artigo 25, §1º, da Lei Complementar nº 87/1996 assegura ao exportador o direito de imputar o saldo credor a qualquer estabelecimento seu no estado e de transferir o excedente a terceiros.
O STJ trata esse dispositivo como norma de eficácia plena, que dispensa regulamentação estadual. Já o §2º do mesmo artigo, aplicável aos demais casos, depende de lei estadual para produzir efeito.
O entendimento vem do RMS 13.544/ES, relatado pela ministra Eliana Calmon na Segunda Turma, e foi reafirmado no AgInt no RMS 67.441/ES, relatado pelo ministro Herman Benjamin em maio de 2024.
Essa diferença tem consequência prática direta. Em 21 de setembro de 2026, em decisão monocrática no REsp 2.290.060/PR, a ministra Regina Helena Costa afastou limites mensais e anuais impostos pelo Paraná ao uso de créditos de exportação, por entender que restrições infralegais não podem postergar o aproveitamento econômico garantido pela Lei Kandir.
Saídas com diferimento, suspensão, isenção ou redução de base de cálculo
Nessas hipóteses o crédito da entrada permanece, mas o débito da saída não existe ou vem reduzido. O diferimento é o caso mais comum na indústria paranaense, porque adia o ICMS para a etapa seguinte da cadeia sem anular o crédito já apropriado.
A diferença em relação à exportação está no regime jurídico. Aqui o aproveitamento depende da regulamentação estadual, o que significa submissão integral aos limites, às filas e aos procedimentos do SISCRED.
Benefícios fiscais e regimes especiais do Paraná
Regimes especiais de ICMS e programas de incentivo alteram a carga da saída sem mexer no crédito da entrada, o que acelera o acúmulo. Empresas habilitadas no Paraná Competitivo, em regimes de importação ou em centros de distribuição costumam formar saldo relevante já no primeiro ano de operação.
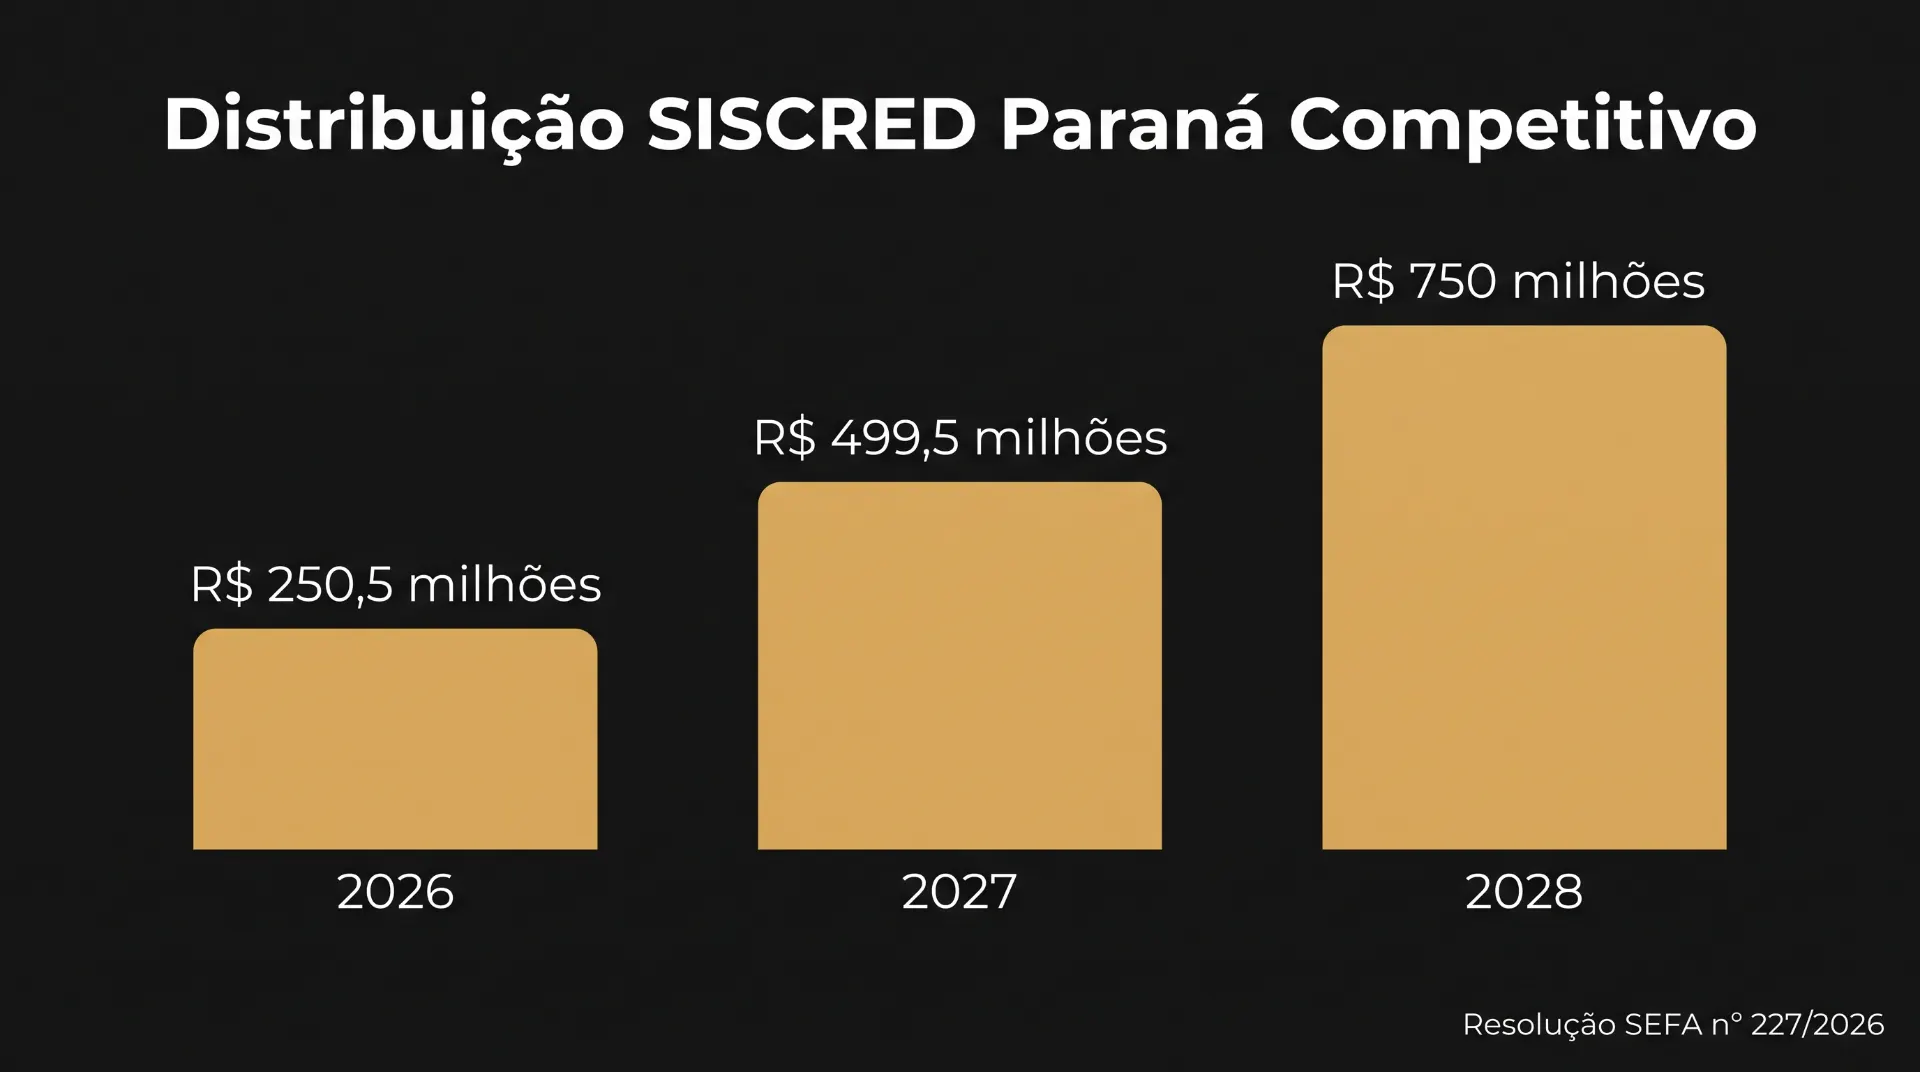
Em março de 2026, a Resolução SEFA nº 227/2026 destinou R$ 1,5 bilhão em créditos acumulados do SISCRED ao Programa Paraná Competitivo no triênio 2026 a 2028, com R$ 250,5 milhões previstos para 2026, R$ 499,5 milhões para 2027 e R$ 750 milhões para 2028.
Antes de estruturar qualquer benefício, vale entender como o próprio regime especial de ICMS interage com o saldo credor da operação, porque a economia obtida na saída pode ampliar o crédito parado na entrada.
Quem pode se credenciar no SISCRED e o que o fisco exige?
Podem se credenciar no SISCRED contribuintes ativos do ICMS no Paraná, enquadrados no regime normal de apuração, com cadastro regular e documentação fiscal eletrônica. O credenciamento ocorre no portal Receita/PR e distingue duas figuras.
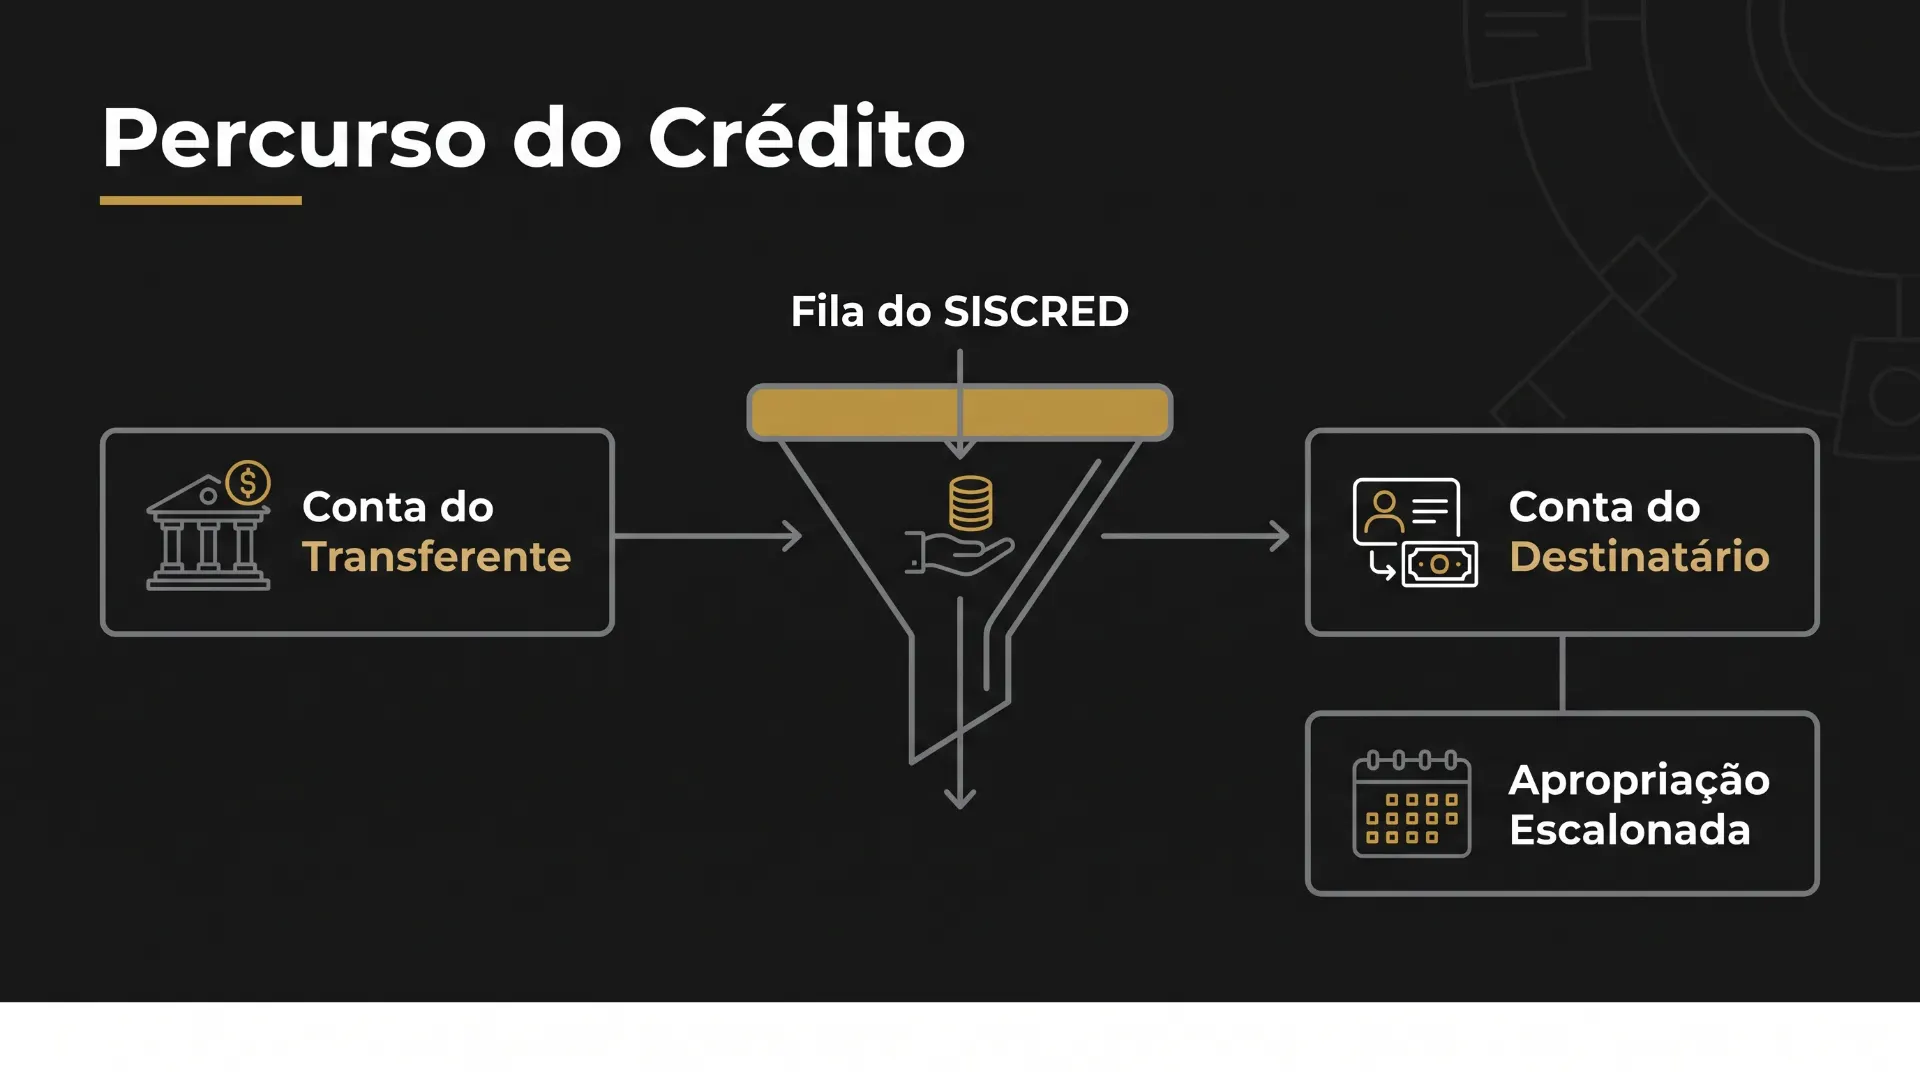
O transferente é quem detém o crédito acumulado e pretende habilitá-lo. O destinatário é quem recebe o crédito transferido e o utiliza para abater débitos próprios. Uma mesma empresa pode ocupar as duas posições em momentos diferentes.
Os requisitos formais do artigo 31 da NPF nº 005/2025 incluem:
- Inscrição estadual ativa e enquadramento no regime normal de recolhimento do ICMS, o que exclui optantes do Simples Nacional.
- Cadastro de contribuintes atualizado, com endereço, atividade econômica e quadro societário corretos.
- Uso regular de documentos fiscais eletrônicos e escrituração digital sem pendências de entrega.
- Sócio, diretor ou representante legal habilitado no ambiente Receita/PR, com procuração eletrônica quando a gestão for terceirizada.
Cadastro desatualizado é o motivo mais banal de indeferimento que vemos. Um CNAE secundário que não reflete mais a operação basta para travar o credenciamento antes mesmo da análise do crédito.
Qual é o passo a passo da habilitação do crédito acumulado?
O procedimento tem três etapas encadeadas: verificação prévia dos arquivos digitais, preenchimento do demonstrativo de apuração e protocolo do pedido para auditoria da Receita Estadual. Cada etapa tem prazo próprio, e a perda de um deles reinicia o ciclo.
Pedido de verificação prévia e validação da EFD
A verificação prévia submete os arquivos da Escrituração Fiscal Digital a duas checagens sucessivas. A primeira é automática e confere consistência de leiaute. A segunda é feita pela administração tributária e analisa o conteúdo.
A NPF nº 005/2025 exige, nos artigos 6º a 8º, a apresentação da EFD com registros completos, incluindo o bloco H, que traz o inventário de estoques. Empresas que transmitem o bloco H apenas uma vez por ano, no mínimo legal, costumam travar aqui.
Os códigos de ajuste precisam seguir o manual de leiaute vigente. Um ajuste lançado com código genérico impede o sistema de identificar a natureza da operação geradora, e o valor correspondente sai da conta.
Demonstrativo de apuração do crédito acumulado
O demonstrativo é preenchido em área restrita do sistema e organiza o cálculo em quadros: alíquota média das entradas, valor das saídas geradoras de crédito, limite de habilitação e resultado final.
É nesse ponto que a memória de cálculo precisa conversar com a escrita fiscal. O valor pleiteado não pode ser uma estimativa contábil: ele tem que ser reconstruído a partir dos documentos fiscais eletrônicos do período, nota a nota.
Prazos e fases da análise pela Receita Estadual
Os prazos da NPF nº 005/2025 são curtos e pouco tolerantes:
- Notificação do fisco durante a análise deve ser atendida em 10 dias, conforme o artigo 8º.
- Inatividade de 30 dias no processo caracteriza desistência tácita do pedido.
- O protocolo do pedido deve ocorrer em até 30 dias após a conclusão do demonstrativo.
- Da decisão cabe pedido de reconsideração no prazo de 30 dias, previsto no artigo 41.
Na nossa experiência, o gargalo raramente está na Receita Estadual. Está na empresa, que recebe a notificação por caixa postal eletrônica, não encaminha ao responsável certo e descobre o prazo vencido quando o processo já foi arquivado.
Como a empresa pode utilizar o crédito de ICMS depois de habilitado?
O crédito habilitado pode compensar débitos próprios de ICMS, ser transferido a fornecedores paranaenses, migrar entre estabelecimentos da mesma empresa e, em hipótese específica, pagar o imposto de importações desembaraçadas no Paraná.
Compensação de débitos próprios
O uso mais direto é abater o ICMS devido na apuração mensal do próprio estabelecimento. Ele não exige contraparte nem negociação, mas resolve pouco para quem acumula crédito justamente porque quase não tem débito.
Transferência para fornecedores de insumos e matéria-prima
A transferência a terceiros é o que dá liquidez ao crédito. A empresa paga fornecedores paranaenses de insumos, matéria-prima, energia e bens do ativo imobilizado com saldo habilitado, preservando caixa para folha e capital de giro.
O artigo 55 do regulamento abre ainda uma via específica: o uso do crédito para quitar o ICMS devido na importação desembaraçada em portos e aeroportos do Paraná. Para importadores com centro de distribuição no estado, esse é o destino de maior valor.
Os limites anuais de transferência e a fila do SISCRED
O estado fixa por resolução um teto anual de transferências, e esse teto é o principal obstáculo prático do sistema. A Resolução SEFA nº 73/2022 estabeleceu limite próximo de R$ 278,5 milhões para aquele ano, diante de 1.288 empresas transferentes credenciadas, e o valor se esgotou já em abril.
Do lado de quem recebe, a apropriação mensal também é escalonada conforme o ICMS devido pelo destinatário no ano anterior, indo de 100% do saldo para débitos menores até percentuais mínimos para os maiores contribuintes.
O efeito combinado é uma fila. Habilitar o crédito cedo importa porque a posição na fila define quando o valor vira caixa, e não apenas se ele será reconhecido.
Quais são os riscos de glosa de crédito na fiscalização estadual?
A glosa acontece quando a auditoria estadual identifica que o crédito pleiteado não tem lastro documental ou escritural. O pedido é reduzido ou negado, e em parte dos casos a empresa ainda responde por uso indevido do valor já transferido.
Inconsistências na escrituração e falta de comprovação
Os motivos de glosa que mais aparecem nos processos que acompanhamos são:
- Divergência entre o XML das notas fiscais eletrônicas e o que foi escriturado na EFD, em geral por erro de CFOP ou de CST.
- Bloco H incompleto ou com inventário que não fecha com a movimentação declarada no período.
- Crédito apropriado sobre material de uso e consumo, que não gera direito, misturado ao crédito de insumo legítimo.
- Ausência de comprovação da efetiva entrada da mercadoria ou da saída geradora, como comprovante de embarque nas exportações.
- Aproveitamento de crédito decorrente de benefício fiscal concedido por outro estado sem amparo em convênio do CONFAZ.
O último item merece atenção redobrada. O Paraná rejeita de forma expressa créditos originados de incentivos não reconhecidos pelo CONFAZ, e a empresa costuma descobrir isso depois de já ter considerado o valor no seu planejamento de caixa.
A auditoria preventiva antes do peticionamento
Auditoria fiscal digital preventiva é o cruzamento entre XML de documentos eletrônicos, EFD ICMS/IPI, inventário e razão contábil feito antes de qualquer protocolo. O objetivo é encontrar a divergência enquanto ela ainda pode ser corrigida por retificação.
A diferença de resultado é concreta. Divergência encontrada antes do pedido se resolve com uma EFD retificadora e um mês de atraso no cronograma. A mesma divergência encontrada pelo auditor estadual vira glosa, e o crédito correspondente sai do cálculo.
É assim que conduzimos o trabalho de compliance tributário e auditoria fiscal digital: primeiro reconstruímos o saldo a partir dos arquivos, depois definimos quanto pedir. Pedir o valor cheio de um crédito frágil custa mais caro que pedir menos e receber.
Em operações de exportação, essa análise costuma andar junto com a revisão dos regimes aduaneiros. Quem exporta com drawback tem estrutura de crédito diferente de quem exporta pelo regime comum, e isso muda a conta.
Perguntas frequentes sobre habilitação de crédito de ICMS no Paraná
Quanto tempo demora a habilitação de crédito de ICMS no Paraná?
Não existe prazo único, porque a duração depende da qualidade dos arquivos apresentados e do volume de notificações durante a auditoria. O que a norma fixa são os prazos do contribuinte: 10 dias para responder notificação, 30 dias de inatividade para desistência tácita e 30 dias para protocolar o pedido após o demonstrativo.
Empresa do Simples Nacional pode habilitar crédito acumulado?
Não. O credenciamento no SISCRED exige enquadramento no regime normal de apuração do ICMS, conforme os requisitos da NPF nº 005/2025. Optantes do Simples Nacional recolhem o imposto em guia unificada e não apuram saldo credor transferível.
Crédito de ICMS de qualquer período pode ser habilitado?
Não. O artigo 43 da NPF nº 005/2025 limita a habilitação aos créditos gerados nos cinco anos anteriores ao pedido, contados da emissão do documento fiscal. Saldo mais antigo permanece na escrita, mas não entra no SISCRED.
Para quem a empresa pode transferir o crédito habilitado?
O crédito habilitado pode ser transferido para estabelecimentos da própria empresa no Paraná, para fornecedores paranaenses de insumos, matéria-prima, energia elétrica e bens do ativo imobilizado, e pode ainda quitar ICMS de importação desembaraçada no estado, nos termos do artigo 55 do regulamento.
O crédito de exportação segue as mesmas regras dos demais?
Não segue integralmente. O artigo 25, §1º, da Lei Complementar nº 87/1996 assegura ao exportador a transferência do saldo credor sem depender de regulamentação estadual, e o STJ trata a norma como de eficácia plena. Os créditos das demais hipóteses dependem da lei estadual e ficam sujeitos aos limites do SISCRED.
O que acontece se o fisco glosar parte do crédito pedido?
A parte glosada sai do cálculo e não fica disponível na conta corrente. Cabe pedido de reconsideração em 30 dias, previsto no artigo 41 da NPF nº 005/2025. Se o valor glosado já tiver sido transferido, a empresa responde pela diferença com os acréscimos legais.
Descubra quanto a sua empresa tem de crédito de ICMS parado
Habilitar crédito acumulado de ICMS no Paraná é um processo técnico, com prazo de cinco anos para trás, arquivos digitais que precisam fechar e uma fila de transferência que premia quem entra cedo. A auditoria da escrituração antes do protocolo é o que separa o pedido homologado do pedido glosado.
Na MV Consultores, fazemos o mapeamento prévio do saldo credor do seu CNPJ e apontamos quanto é efetivamente habilitável hoje, com o cronograma realista de uso. Conheça nosso trabalho de habilitação e transferência de crédito de ICMS PR e entenda o tamanho do crédito que a sua operação tem parado.