O planejamento tributário de 2027 começa pela revisão do regime atual, pela simulação da carga com CBS, IBS e Imposto Seletivo e pela decisão sobre prazos que vencem ainda em 2026. Reunimos aqui o passo a passo que usamos com indústrias, distribuidoras e supermercados nessa virada.
O planejamento tributário 2027 deixou de ser um exercício de projeção e virou uma sequência de decisões com data marcada. A CBS passa a ser cobrada em janeiro, PIS e Cofins deixam de existir, e o Imposto Seletivo estreia sobre parte relevante da produção industrial.
O calendário não espera o fechamento do exercício. A janela de opção do Simples Nacional sobre IBS e CBS vai até 30 de setembro de 2026, e os créditos de PIS e Cofins acumulados precisam de destino antes de 31 de dezembro.
Empresas que tratam isso como tarefa de dezembro chegam a 2027 precificando no escuro. As que começam agora chegam com número na mão.
A diferença entre os dois grupos não está no tamanho do time fiscal. Está em quatro decisões que descrevemos a seguir.
Por onde começar o planejamento tributário 2027?
O planejamento tributário 2027 começa com quatro movimentos, nesta ordem: diagnóstico do regime atual, simulação da carga com os novos tributos, decisão sobre os prazos que vencem em 2026 e ajuste de preços e contratos.
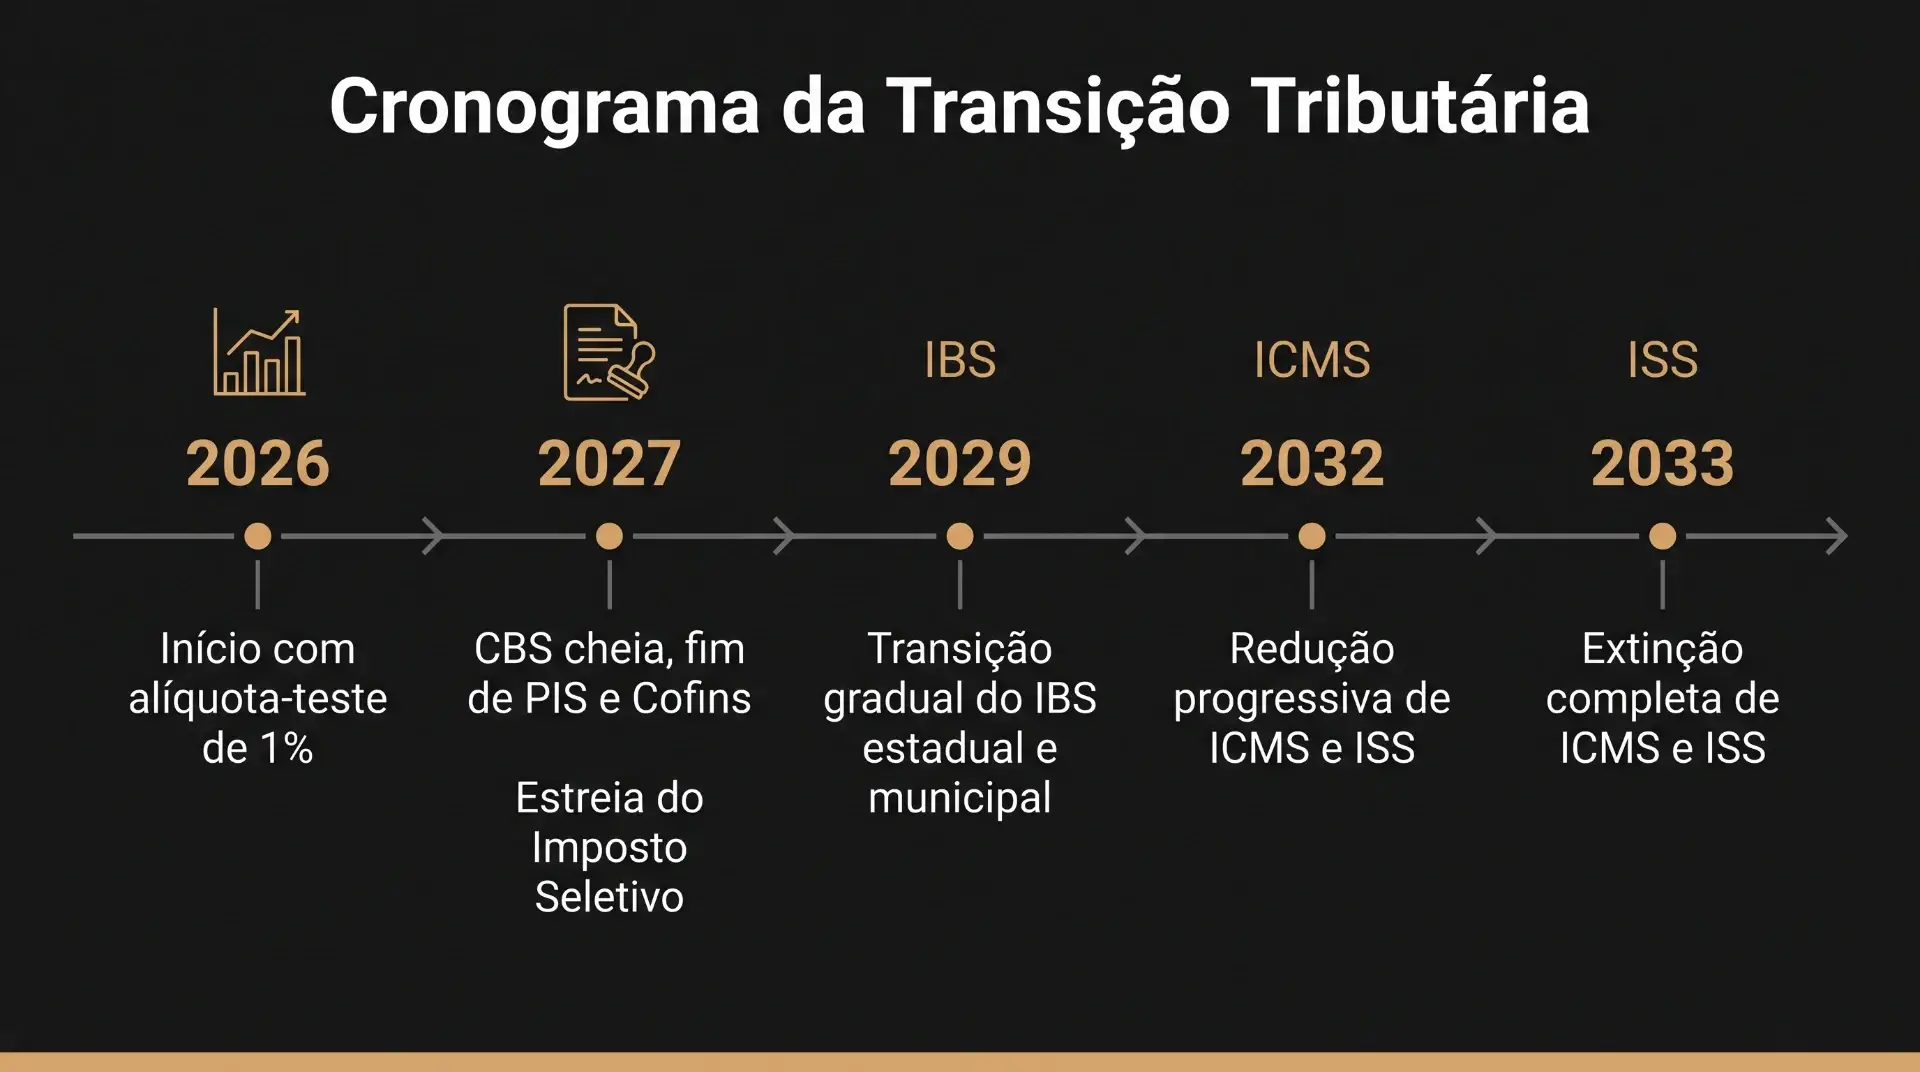
O ponto de partida é entender o que muda de fato em 1º de janeiro de 2027:
- A CBS passa a ser cobrada em alíquota cheia e substitui PIS e Cofins, que são extintos junto com seus regimes especiais, monofásicos e suspensões.
- O Imposto Seletivo estreia sobre bens considerados nocivos à saúde ou ao meio ambiente, com campos próprios no documento fiscal.
- O IPI vai a zero para a maior parte dos produtos, preservada a estrutura competitiva da Zona Franca de Manaus.
- O IBS continua em alíquota simbólica, sem cobrança efetiva, enquanto ICMS e ISS seguem valendo integralmente.
2027 não é o ano da reforma completa. É o ano em que a metade federal do novo sistema entra em operação real enquanto a metade estadual e municipal continua no modelo antigo. Essa convivência é o que torna o planejamento mais difícil do que parece.
Por que o planejamento tributário para 2027 precisa começar agora?
Porque as decisões que produzem efeito em 2027 vencem em 2026. Prazo de opção, aproveitamento de crédito acumulado e revisão contratual são tarefas de agora, não de janeiro.
Boa parte do mercado ainda não se moveu. A sexta edição do Panorama PME, da Serasa Experian, ouviu 1.032 empresas entre dezembro de 2025 e fevereiro de 2026.
O resultado: 42% ainda analisavam os impactos da reforma, 14% não tinham começado a se preparar e 40% não sabiam em que etapa da adaptação estavam.
Entre empresas maiores, o quadro é parecido. Levantamento da Robert Half, divulgado em setembro de 2025 com 100 profissionais que atuam diretamente com o tema, apontou que 11% se consideravam totalmente preparadas e 37% se reconheciam despreparadas.
O que muda com a transição da reforma tributária em 2027?
Muda a base federal inteira. A CBS assume o lugar de PIS e Cofins com lógica de crédito financeiro amplo, alíquota por fora e apuração diferente da que a empresa usa hoje.
Durante 2026, a fase de teste cobra 1% sobre as operações, divididos em 0,9% de CBS e 0,1% de IBS, com possibilidade de compensação contra PIS e Cofins no mesmo período. Em 2027, a CBS deixa a alíquota simbólica e passa a valer a alíquota de referência.
Esse número ainda não está fechado. O Ministério da Fazenda estima a CBS em torno de 8,8%, dentro de uma alíquota padrão conjunta projetada entre 26,5% e 28%. A definição formal cabe ao Senado Federal, que tem até 15 de dezembro de 2026 para publicá-la.
O Projeto de Lei Orçamentária Anual de 2027, enviado ao Congresso em 31 de agosto de 2026, prevê arrecadação de R$ 636 bilhões com a CBS, sem informar a alíquota usada no cálculo.
Planejar com um intervalo é possível. Planejar sem simulação nenhuma, não.
Os riscos de esperar a virada do ano para ajustar a estratégia fiscal
Quem espera janeiro perde as três janelas que só existem em 2026: a opção de regime, o aproveitamento de créditos que serão extintos e a renegociação de contratos antes que o preço novo já esteja valendo.
O custo aparece em lugares previsíveis:
- Contratos de fornecimento de longo prazo assinados sem cláusula de reequilíbrio tributário passam a comprimir margem a partir de janeiro.
- Saldos credores de PIS e Cofins sem pedido formalizado ficam sujeitos a regras de transição menos favoráveis que o aproveitamento ordinário.
- Tabelas de preço mantidas sem recálculo transferem para a empresa uma carga que deveria estar repassada ou negociada.
- Sistemas e cadastros de produto não parametrizados geram erro de apuração logo no primeiro mês de cobrança efetiva.
Nenhum desses pontos se resolve em uma semana de janeiro. Por isso tratamos o diagnóstico como a primeira etapa, e não como um relatório de apoio.
Como revisar o regime tributário atual antes de 2027?
A revisão do regime tributário começa por reconstruir a carga efetiva dos últimos doze meses por produto, por operação e por unidade, e não apenas pelo total do DRE. Sem esse detalhe, a simulação do novo sistema não tem base de comparação.
É o mesmo trabalho da revisão tributária e fiscal, com outro propósito: aqui não se trata só de encontrar crédito, e sim de medir o ponto de partida.
Como auditar o enquadramento em Simples Nacional, Lucro Presumido e Lucro Real
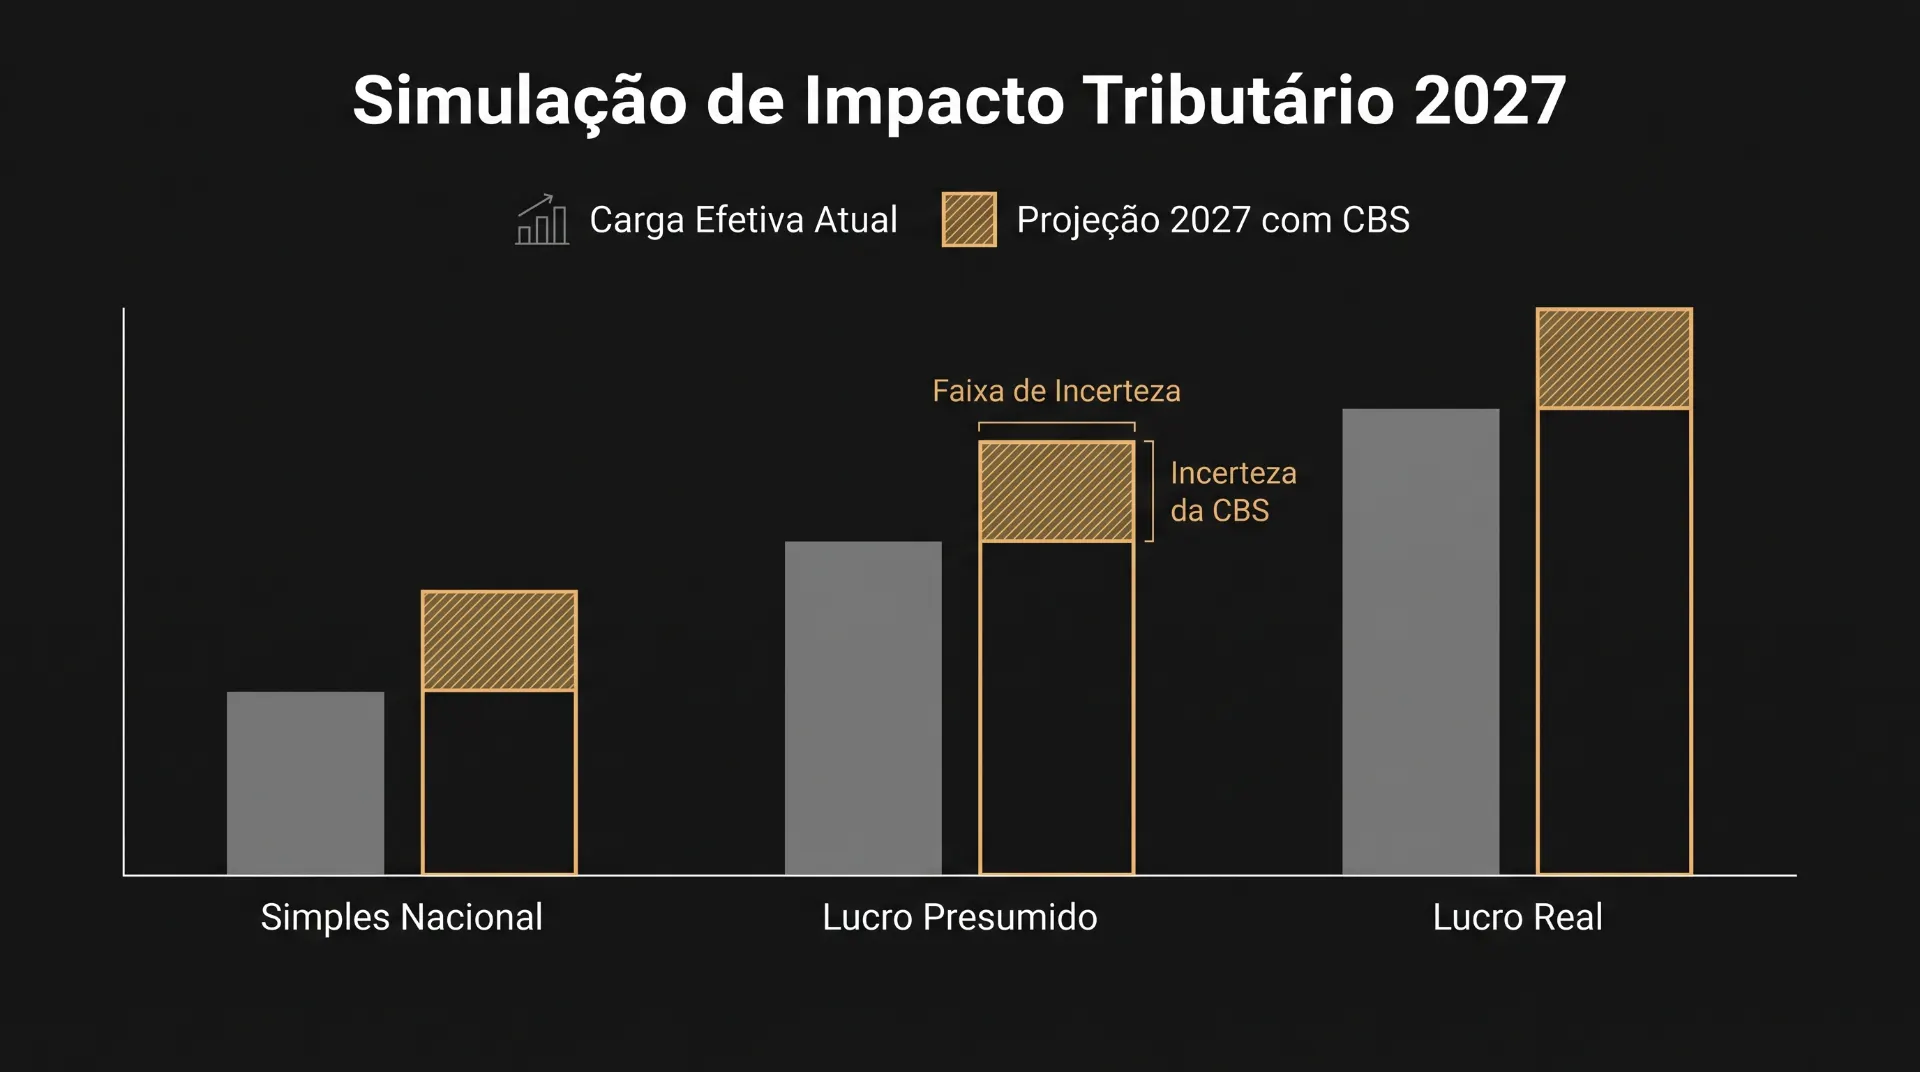
A auditoria de enquadramento compara a carga efetiva atual com a carga projetada em cada regime sob as regras de 2027, considerando que a CBS altera a lógica de crédito de forma diferente em cada um deles.
O ponto crítico varia conforme o regime:
- No Lucro Real, a empresa já opera com não cumulatividade e tende a absorver melhor a CBS, desde que o cadastro de produtos e a classificação fiscal estejam corretos.
- No Lucro Presumido, a companhia sai de PIS e Cofins cumulativos de 3,65% para uma CBS com alíquota maior e crédito amplo, o que muda o resultado conforme o peso dos insumos.
- No Simples Nacional, a empresa precisa decidir se mantém IBS e CBS dentro da guia unificada ou se recolhe esses dois tributos pelo regime regular.
Em distribuidoras e supermercados, encontramos com frequência empresas no Presumido por inércia, com estrutura de custos que favoreceria o Lucro Real desde antes da reforma. A transição só torna a conta mais evidente.
O que o Fator R e as novas regras de faturamento mudam na conta
O Fator R continua definindo se certas atividades de serviço caem no Anexo III ou no Anexo V do Simples Nacional, pela razão entre folha de pagamento e receita bruta dos últimos doze meses.
O que muda é o contexto. A empresa do Simples que mantém IBS e CBS na guia unificada transfere ao cliente crédito limitado ao valor efetivamente recolhido nesses dois tributos, enquanto concorrentes do regime regular transferem crédito integral de CBS.
Para quem vende ao consumidor final, o efeito é desprezível. Para quem vende B2B, muda o preço comparado pelo comprador.
Como simular a carga tributária com CBS, IBS e Imposto Seletivo?
A simulação precisa rodar operação por operação, com dois cenários de alíquota de CBS, porque o número final ainda depende da resolução do Senado. Trabalhar com um piso e um teto evita refazer tudo em dezembro.
Nosso trabalho de reforma tributária 360 parte dos arquivos que a empresa já entrega ao fisco, o que dispensa levantamento manual e reduz o risco de simular sobre dado desatualizado.
Como simular o impacto na cadeia de insumos e nas vendas
A simulação da cadeia mede quanto de crédito a empresa recupera na entrada e quanto de débito gera na saída, com a CBS cheia aplicada por fora do preço. O roteiro que usamos tem cinco passos:
- Extrair doze meses de XML de entrada e saída e classificar cada item por CFOP, NCM e natureza da operação.
- Identificar quais insumos hoje não geram crédito de PIS e Cofins e passarão a gerar crédito de CBS.
- Recalcular o preço de venda com a CBS por fora, em vez de embutida como PIS e Cofins.
- Projetar o resultado com dois cenários de alíquota de referência e comparar com a carga atual.
- Isolar os produtos sujeitos ao Imposto Seletivo, cujas alíquotas para 2027 ainda dependem de medida provisória do governo federal.
O Imposto Seletivo alcança veículos, embarcações e aeronaves, produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, bens minerais e apostas. Para indústrias desses segmentos, a simulação fica incompleta até a publicação das alíquotas.
Como o split payment e o recolhimento pelo adquirente afetam o fluxo de caixa
O split payment separa o tributo na liquidação financeira e o recolhe direto ao fisco, o que retira do caixa da empresa o intervalo entre receber do cliente e pagar o imposto.
O cronograma mudou. Em reunião divulgada em 13 de agosto de 2026, o Comitê Gestor do IBS informou que o split payment não começa em janeiro de 2027: a implementação será posterior e opcional, com foco inicial em operações entre empresas.
Para 2027, a alternativa em construção é o recolhimento pelo adquirente, em que o comprador assume o recolhimento quando o fornecedor não o faz. Isso transforma a checagem de idoneidade do fornecedor em rotina de compras, não de fiscal.
O adiamento empurra o aperto de caixa para frente, sem eliminá-lo. Quem projetou fluxo contando com split payment em janeiro precisa refazer a conta.
Quais decisões e prazos limite exigem ação imediata?
Duas decisões têm data fechada em 2026: a opção do Simples Nacional sobre IBS e CBS, até 30 de setembro, e o destino dos saldos credores de PIS e Cofins, até 31 de dezembro.
O que avaliar sobre o Simples Nacional híbrido e a opção de recolhimento
O Simples Nacional híbrido é o arranjo em que a empresa permanece no Simples para os demais tributos, mas recolhe IBS e CBS pelo regime regular, fora da guia unificada, com direito a apropriar e transferir crédito integral.
A Resolução CGSN nº 186/2026 fixou as regras. A opção com efeitos a partir de 1º de janeiro de 2027 vai de 1º a 30 de setembro de 2026, pelo Portal de Serviços da Receita Federal.
O cancelamento é possível até 30 de novembro de 2026. Nos anos seguintes, as janelas passam a ser março e setembro. O MEI ficou de fora do modelo.
Três situações costumam justificar a mudança:
- A empresa vende predominantemente para pessoas jurídicas do regime regular, que descontariam crédito integral de um fornecedor comum.
- A margem é apertada e o cliente já sinalizou que vai comparar o custo tributário total da compra.
- O faturamento está perto do teto do Simples e a migração para o Lucro Presumido ou Real já está no horizonte.
Fora desses casos, o híbrido costuma somar complexidade sem ganho correspondente. Dizemos isso com frequência a clientes que chegam decididos a mudar por precaução.
Como preparar o financeiro e a precificação para 2027
A preparação do financeiro exige três frentes simultâneas: recalcular preços com o tributo por fora, revisar contratos de longo prazo e reparametrizar o ERP antes do fechamento de dezembro.
O contrato é o ponto que mais gera conflito. Um fornecimento de três anos assinado em 2025, sem cláusula de reequilíbrio, joga toda a variação de carga na conta de uma das partes.
Reabrir essa conversa em novembro de 2026, com número na mão, é diferente de reabri-la em fevereiro de 2027, quando a fatura já chegou.
O que fazer com os créditos de PIS e Cofins acumulados até dezembro de 2026?
Saldos credores de PIS e Cofins precisam de decisão formal antes de 31 de dezembro de 2026, porque as contribuições são extintas e o aproveitamento passa a depender de regras de transição em vez do procedimento ordinário.
As alternativas costumam ser três, e a escolha depende do tamanho do saldo e do perfil de débitos da empresa:
- Compensar contra débitos próprios ainda em 2026, o que é o caminho mais rápido quando há tributos federais a pagar.
- Formalizar pedido de ressarcimento, com o prazo de análise da Receita Federal e a documentação de suporte organizados com antecedência.
- Enquadrar o saldo nas regras de transição, mantendo o crédito documentado e auditável para uso posterior.
Em auditorias de clientes do Lucro Real, encontramos créditos parados por falta de decisão, não por falta de direito. O saldo aparece na apuração, ninguém assume a responsabilidade de pedir, e o período caminha para a prescrição de cinco anos.
Agora o relógio deixou de ser só a prescrição. É também a extinção do tributo, e foi por isso que a agenda de recuperação de créditos tributários dos nossos clientes foi antecipada.
Como contar com apoio especializado para desenhar o planejamento tributário?
O apoio externo pesa onde a empresa não tem histórico: simular um tributo que ainda não existe na operação dela, a partir de dados que ela já entrega ao fisco mas raramente cruza.
Trabalhamos com indústrias, distribuidoras e supermercados no Lucro Real desde 2018. O erro que mais vemos nesta virada não é técnico, é de sequência: a empresa contrata sistema antes de ter simulação, parametriza o ERP com premissas que ainda vão mudar e refaz tudo em janeiro.
Também dizemos quando o esforço não se justifica. Empresa de operação única, com clientes pessoa física e sem crédito acumulado relevante, resolve a transição com revisão de preço e ajuste de sistema.
Perguntas frequentes sobre planejamento tributário 2027
O que muda na prática para as empresas em 2027?
A CBS passa a ser cobrada em alíquota cheia e substitui PIS e Cofins, que são extintos. O Imposto Seletivo entra em vigor e o IPI vai a zero para a maior parte dos produtos. ICMS e ISS continuam valendo normalmente, com o IBS ainda em alíquota simbólica.
Qual será a alíquota da CBS em 2027?
O número definitivo cabe ao Senado Federal, que tem até 15 de dezembro de 2026 para publicar a alíquota de referência. A estimativa do Ministério da Fazenda gira em torno de 8,8%, dentro de uma alíquota padrão conjunta projetada entre 26,5% e 28%.
Até quando dá para optar pelo Simples Nacional híbrido?
A opção com efeitos a partir de janeiro de 2027 vai de 1º a 30 de setembro de 2026, pelo Portal de Serviços da Receita Federal, conforme a Resolução CGSN nº 186/2026. O cancelamento é possível até 30 de novembro, e as próximas janelas serão em março e setembro.
O split payment começa em janeiro de 2027?
Não. O Comitê Gestor do IBS informou em agosto de 2026 que a implementação será posterior e opcional, com foco inicial em operações entre empresas. Para 2027, a alternativa em construção é o recolhimento pelo adquirente.
Empresa do Simples Nacional precisa fazer planejamento tributário para 2027?
Sim, principalmente quem vende para outras empresas. A forma de recolher IBS e CBS altera quanto crédito o cliente aproveita, o que afeta a competitividade do preço mesmo sem mudança de valor.
O que acontece com os créditos de PIS e Cofins acumulados?
Eles não desaparecem, mas passam a depender de regras de transição a partir de 2027. Por isso o ideal é compensar, pedir ressarcimento ou documentar o saldo ainda em 2026, enquanto o procedimento ordinário continua disponível.
Garanta a transição segura da sua empresa para o novo cenário fiscal
O planejamento tributário 2027 se resolve em quatro etapas encadeadas: medir a carga atual, simular os novos tributos, decidir os prazos que vencem ainda em 2026 e ajustar preço, contrato e sistema antes de janeiro.
A alíquota final da CBS e as regras do Imposto Seletivo ainda vão mudar até dezembro, e isso não impede começar. Impede apenas terminar antes da hora. Fale com a nossa equipe e agende um diagnóstico tributário para entender onde a sua empresa está hoje e o que precisa decidir antes do fechamento do ano.