O planejamento tributário para indústrias organiza regime, classificação fiscal de produtos e aproveitamento de créditos para reduzir a carga sobre a cadeia produtiva. Este guia reúne as decisões que mais afetam o caixa industrial na transição para o IBS e a CBS.
Planejamento tributário para indústrias virou uma decisão com prazo. A partir de 1º de janeiro de 2027, o IPI passa a ter alíquota zero para a maior parte dos produtos fabricados no Brasil, e a lógica de crédito que sustenta a apuração industrial muda junto.
Fábricas que ainda tratam tributo como assunto de fechamento mensal chegam a 2027 sem saber quanto do próprio mix perde ou ganha carga. As que tratam como projeto sabem, e recalculam preço antes do concorrente.
O que separa os dois grupos raramente é orçamento. É a qualidade do cadastro de produtos e a decisão de simular cenários com números reais, não com regra geral de setor.
O que é planejamento tributário para indústrias?
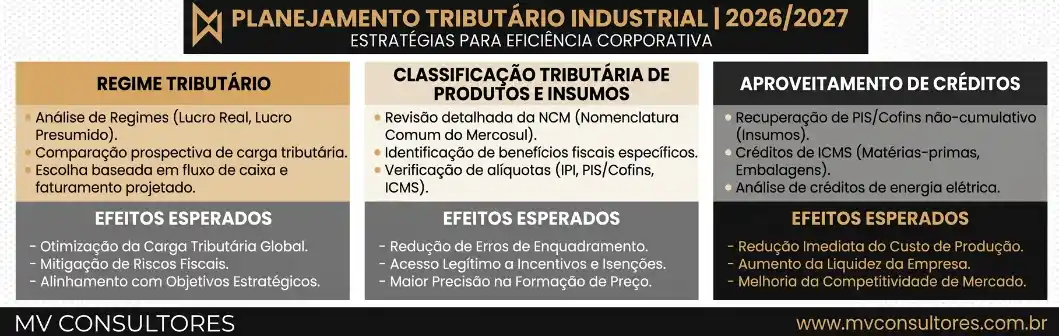
Planejamento tributário para indústrias é a análise organizada das operações da fábrica para escolher, dentro da lei, o caminho fiscal de menor custo. Ele trabalha três frentes: escolha do regime de tributação, revisão da classificação fiscal dos produtos e insumos, e aproveitamento sistemático dos créditos que a operação gera.
A diferença em relação à contabilidade corrente está no momento da decisão. A contabilidade apura o que já aconteceu. O planejamento define antes qual regime adotar, qual NCM aplicar, quando comprar maquinário e qual preço praticar depois do imposto.
Trata-se de elisão fiscal, não de sonegação. Cada estrutura precisa de propósito negocial e de lastro documental, porque o que se planeja hoje será auditado depois. O conceito geral está detalhado no material da MV Consultores sobre planejamento tributário.
Por que a carga tributária pesa mais na cadeia produtiva industrial?
Porque a indústria acumula tributo em cada etapa antes de vender a primeira unidade. Compra insumo tributado, transforma, movimenta entre plantas e só então fatura. Quanto mais longa a cadeia, mais pontos de incidência e mais chances de crédito perdido pelo caminho.
O que os próprios industriais apontam como maior entrave
Pesquisa da Confederação Nacional da Indústria realizada pelo Instituto Nexus com 1.002 empresários industriais mostra que 70% deles consideram honrar tributos o principal problema do Custo Brasil. A falta de mão de obra qualificada aparece depois, com 62%, e o financiamento do negócio, com 27%.
A percepção tem base contábil. A carga tributária bruta do governo geral chegou a 32,40% do PIB em 2025, e os tributos sobre bens e serviços responderam por 13,78% do PIB, segundo o boletim do Tesouro Nacional. É a maior fatia isolada da arrecadação, e incide exatamente onde a indústria opera.
Por que o erro fiscal industrial se repete em escala
Um erro de classificação em um item de varejo afeta uma venda. Um erro de classificação em um insumo industrial afeta cada lote produzido, cada nota de saída e cada crédito apurado sobre aquele produto.
O cadastro de produtos é o ponto de maior alavancagem fiscal da fábrica. Também costuma ser o menos revisado, porque ninguém o enxerga até a fiscalização cruzar os dados do SPED.
Lucro real ou lucro presumido, qual regime a indústria deve adotar?
A resposta depende da margem real da operação e do volume de insumos que gera crédito. O lucro presumido tributa uma margem arbitrada por lei, e o lucro real tributa o resultado efetivamente apurado. Indústria com margem abaixo da presunção paga imposto sobre lucro que não existiu.
Quando a margem industrial fica abaixo da presunção legal
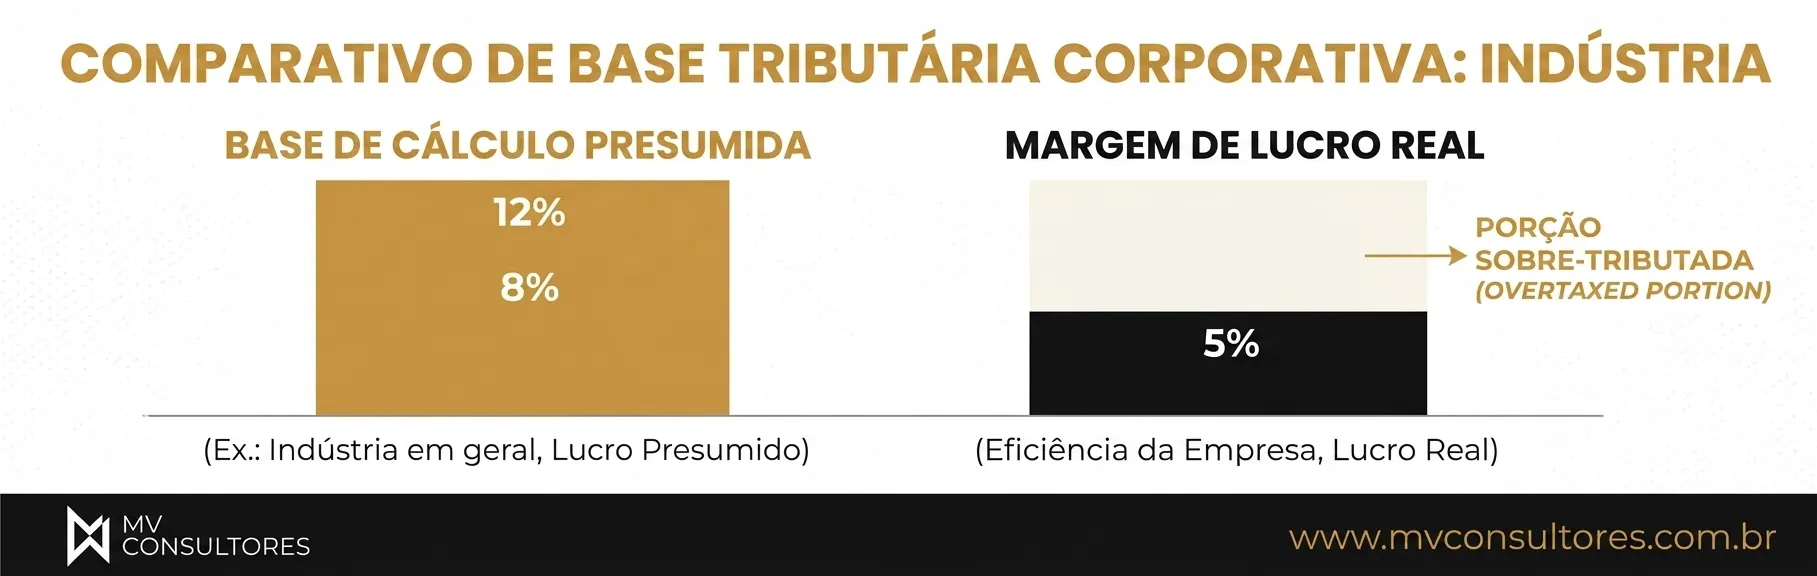
Na atividade industrial, a Lei 9.249/1995 presume 8% de lucro para o IRPJ e 12% para a CSLL sobre a receita bruta. Uma fábrica que opera com 5% de margem antes do imposto recolhe sobre uma base superior ao que ganhou.
O lucro real tende a vencer a comparação em três situações típicas do setor:
- Margem operacional consistentemente abaixo dos percentuais de presunção, comum em segmentos de commodity e de alimentos.
- Peso relevante de insumos, energia elétrica e frete de compra que geram crédito de PIS e Cofins no regime não cumulativo.
- Exercícios com prejuízo fiscal a compensar ou com investimento pesado em ampliação de parque fabril.
O custo de conformidade que quase nunca entra na planilha
O lucro real exige escrituração digital mais detalhada e controle de crédito item a item. Uma fábrica sem ERP parametrizado economiza em alíquota e perde em autuação.
Essa conta precisa entrar na simulação. Um comparativo entre os três regimes está no conteúdo sobre regimes tributários em 2026.
O que muda no IPI da sua indústria a partir de 2027?
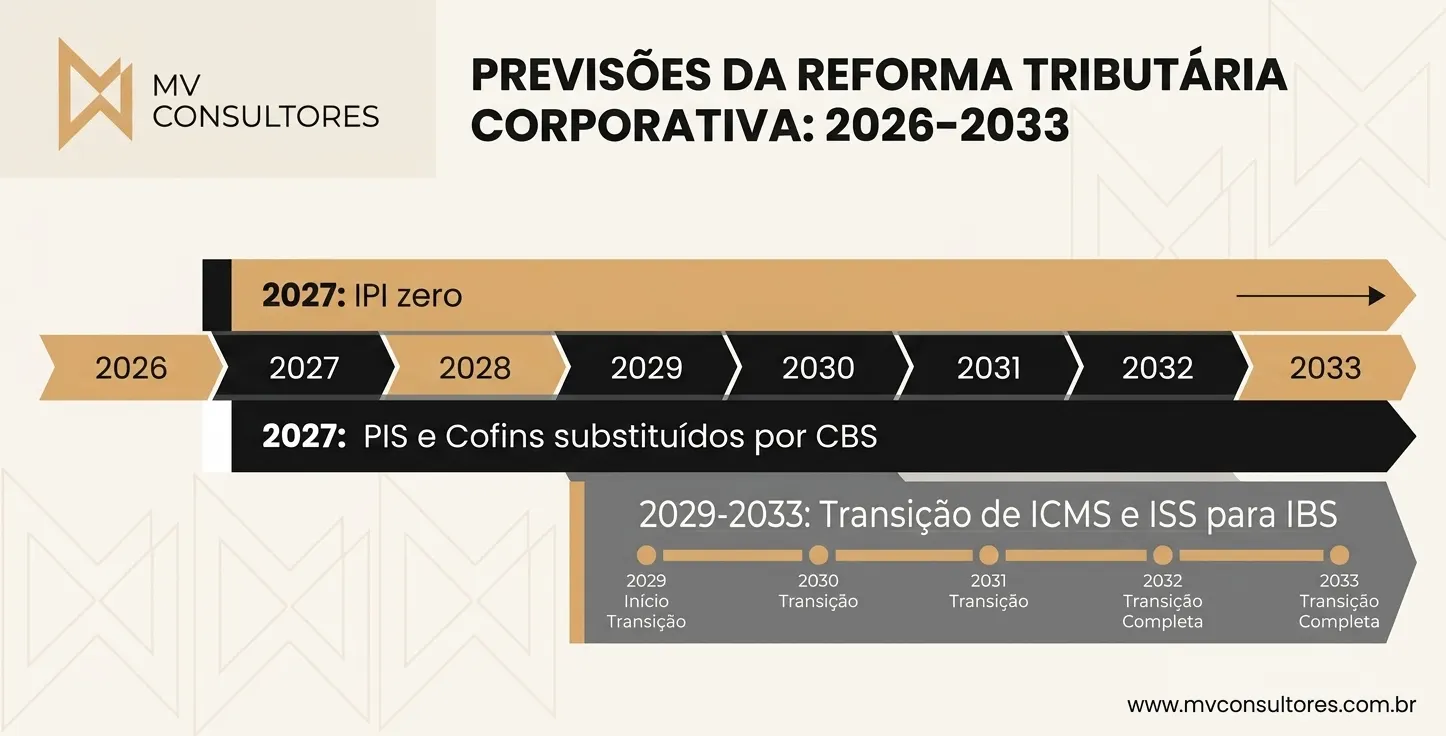
O IPI continua existindo, mas com alíquota zero para a grande maioria dos produtos a partir de 1º de janeiro de 2027. A regra está no artigo 126 do Ato das Disposições Constitucionais Transitórias, incluído pela Emenda Constitucional 132/2023, e foi detalhada pela Lei Complementar 214/2025.
A regra de redução a zero e suas exceções
A manutenção do IPI se concentra em produtos ligados à Zona Franca de Manaus e em bens de tecnologia da informação e comunicação, conforme os artigos 454 a 457 da Lei Complementar 214/2025. Segundo apuração do Valor Econômico divulgada em maio de 2026, a expectativa do Ministério da Fazenda é de que apenas cerca de 5% dos itens hoje tributados sigam recolhendo o imposto.
O parágrafo 3º do artigo 454 determina que o Poder Executivo divulgue a lista de produtos beneficiados por NCM. Enquanto esse ato não sai, nenhuma indústria consegue afirmar com segurança a situação exata de cada item do seu mix.
A janela retroativa de créditos de IPI que continua aberta
Alíquota zero em 2027 não apaga o passado. Créditos de IPI não aproveitados nos últimos cinco anos continuam recuperáveis por compensação ou ressarcimento, e o prazo decadencial corre normalmente.
Na leitura da MV Consultores, que conduz projetos para indústrias no Paraná e em estados vizinhos, esse é o ponto que mais escapa nas fábricas. A equipe fiscal se concentra em preparar o futuro e deixa vencer o estoque de crédito do período que ainda pode ser revisado.
Por que a classificação NCM virou o centro do planejamento tributário industrial?
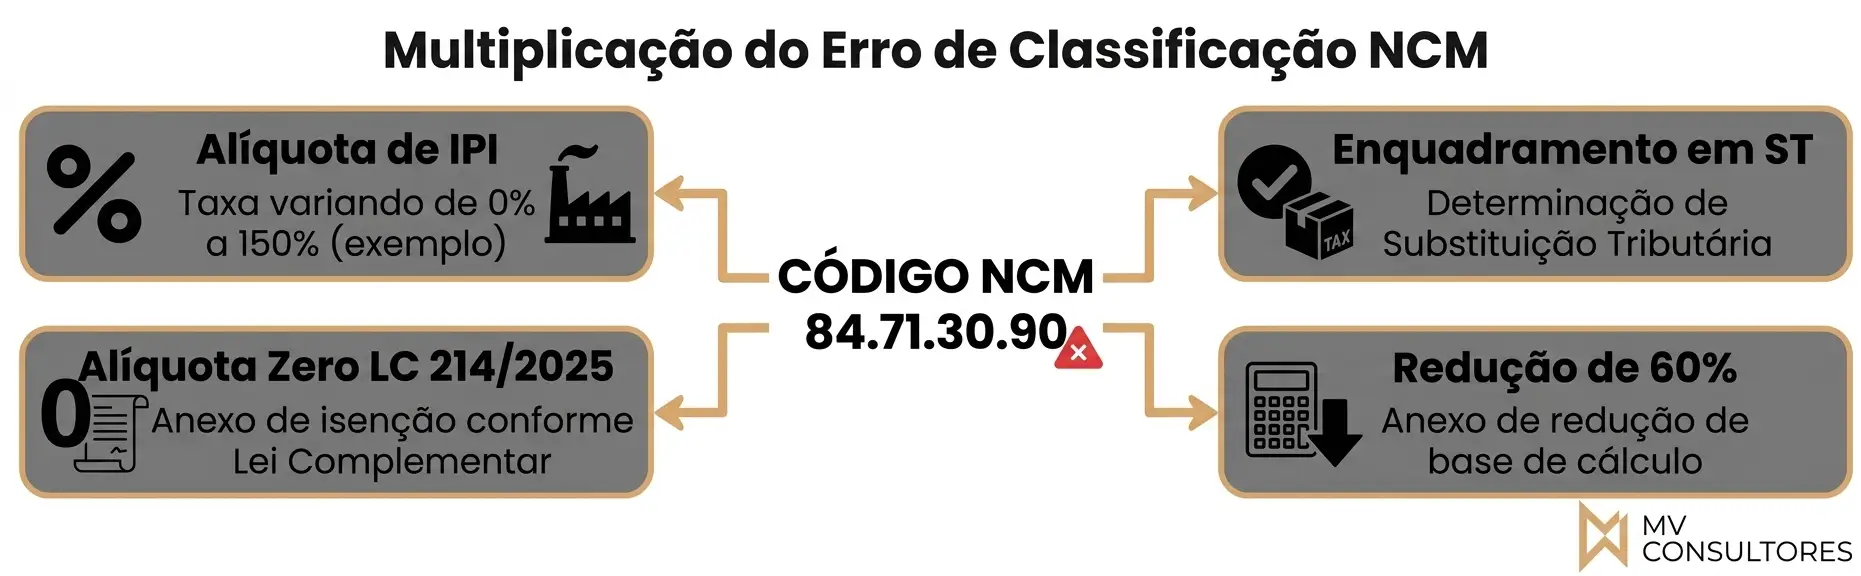
Porque o NCM deixou de definir só a alíquota de IPI e passou a definir todo o tratamento no novo sistema. Os anexos da Lei Complementar 214/2025 usam os mesmos códigos da TIPI para determinar quais produtos têm alíquota zero, redução de 60% ou alíquota cheia de IBS e CBS.
Uma classificação errada, portanto, deixou de gerar um problema e passou a gerar dois. Ela distorce a apuração atual e projeta o produto no regime errado da transição, que vai de 2026 a 2033 segundo o cronograma da Receita Federal.
O que uma revisão de cadastro fiscal precisa checar
- Aderência entre a descrição técnica do produto e a posição da NCM aplicada, item a item.
- Enquadramento em substituição tributária e código CEST correspondente por estado de destino.
- Correspondência do produto com os anexos da LC 214/2025 que definem alíquota zero e redução de 60%.
- Consistência entre o cadastro do ERP e o que a EFD ICMS/IPI vem transmitindo ao fisco.
Fábricas com mix acima de algumas centenas de SKUs não conseguem sustentar essa revisão manualmente. É trabalho de dado, não de leitura de legislação.
Quais créditos a indústria mais deixa de aproveitar?
Os créditos mais perdidos são os de PIS e Cofins sobre insumos classificados de forma restritiva, os de ICMS sobre o ativo imobilizado e os de IPI sobre entradas tributadas. Todos exigem prova documental, e é aí que a maioria dos projetos trava.
O conceito de insumo depois do Tema 779 do STJ
O Superior Tribunal de Justiça fixou no Tema 779, julgado no REsp 1.221.170, que o conceito de insumo para PIS e Cofins se define pelos critérios de essencialidade e relevância em relação à atividade da empresa. O entendimento ampliou o que a fábrica pode creditar além da matéria-prima direta.
Itens como materiais de limpeza de linha de produção, testes de qualidade e equipamentos de proteção individual passaram a ser discutidos sob essa lógica. Cada crédito depende de demonstrar a função do item no processo produtivo, não de invocar a tese.
Créditos de ICMS sobre o ativo imobilizado
A aquisição de máquinas gera crédito de ICMS apropriado em 48 parcelas mensais, controlado pelo CIAP. Indústrias que investem em ampliação e não mantêm esse controle organizado simplesmente não creditam.
O escopo completo de recuperação aparece no guia da MV Consultores sobre recuperação de créditos tributários.
Como a compra de maquinário entra no planejamento tributário?
Entra porque o momento da aquisição altera a base de IRPJ e CSLL dos exercícios seguintes. A Lei 14.871/2024, regulamentada pelo Decreto 12.175/2024, autorizou quotas diferenciadas de depreciação acelerada para máquinas, equipamentos e instrumentos novos destinados ao ativo imobilizado.
No modelo previsto, a empresa deduz metade do valor do bem no primeiro período e a outra metade no seguinte, em vez de diluir a dedução pela vida útil. O efeito no fluxo de caixa aparece logo nos primeiros anos de uso do ativo.
O benefício não é automático. Exige habilitação prévia na Receita Federal, enquadramento nas atividades econômicas listadas no anexo do decreto e regularidade fiscal, previdenciária e ambiental da empresa. A janela de aquisição também é definida por decreto, o que torna a verificação da vigência parte obrigatória de qualquer simulação.
Como estruturar um planejamento tributário industrial na prática?
Comece pelos dados que a fábrica já entrega ao fisco. SPED Fiscal, EFD Contribuições, ECF e notas de entrada e saída dos últimos cinco anos contêm quase tudo que um diagnóstico precisa, sem nova coleta.
As etapas que sustentam um projeto sério são quatro:
- Conciliação da base fiscal dos últimos cinco anos, prazo que a legislação permite revisar.
- Revisão do cadastro de produtos e insumos, com validação de NCM, CEST e enquadramento nos anexos da reforma.
- Simulação comparativa entre lucro real e lucro presumido com os números reais dos exercícios anteriores.
- Estudo de regimes especiais de ICMS e de incentivos aplicáveis, considerando o prazo de vigência de cada um.
O resultado útil desse trabalho não é um relatório. É uma lista de decisões com valor estimado e prazo de execução.
Perguntas frequentes sobre planejamento tributário para indústrias
Qual o melhor regime tributário para uma indústria?
Não existe regime melhor por setor, existe o regime que corresponde à margem real da operação e ao perfil de crédito da fábrica. No lucro presumido, a legislação arbitra 8% de lucro para o IRPJ e 12% para a CSLL sobre a receita da atividade industrial, independentemente do resultado apurado no exercício.
Indústrias que operam com margem abaixo desses percentuais recolhem sobre um lucro que não existiu, e nesses casos o lucro real tende a reduzir a conta. O efeito cresce quando há volume relevante de insumos, energia elétrica e frete de compra gerando crédito de PIS e Cofins no regime não cumulativo.
A comparação precisa incluir o custo de conformidade. O lucro real exige escrituração digital mais detalhada e controle de crédito item a item, e uma empresa sem ERP preparado economiza em alíquota e perde em autuação.
A decisão correta parte da simulação dos dois regimes com os números reais dos últimos exercícios, não de uma regra geral de setor. Um comparativo entre as três opções está disponível no conteúdo sobre regimes tributários em 2026.
Quais impostos uma indústria paga no Brasil?
A indústria brasileira recolhe tributos em três camadas distintas, e o planejamento precisa olhar as três ao mesmo tempo. Sobre o lucro incidem o IRPJ e a CSLL, cuja base varia conforme o regime adotado. Sobre o faturamento e a circulação incidem PIS, Cofins, ICMS e, até 2026, o IPI. Sobre a folha incidem a contribuição previdenciária patronal e os encargos de terceiros.
O ICMS costuma ser o mais complexo, porque a alíquota muda conforme o estado de origem, o estado de destino e o enquadramento do produto em substituição tributária. O IPI incide na saída do estabelecimento industrial e na importação.
A partir de 1º de janeiro de 2027, PIS e Cofins são substituídos pela CBS e o IPI passa a ter alíquota zero para a maior parte dos produtos. ICMS e ISS começam a ser substituídos pelo IBS a partir de 2029, com transição até 2033.
Uma visão detalhada de cada tributo e das respectivas bases está no material sobre impostos de uma empresa.
Como fazer um planejamento tributário em uma indústria?
O processo começa com levantamento de dados, não com escolha de tese. As obrigações acessórias que a fábrica já transmite, como SPED Fiscal, EFD Contribuições e ECF, contêm o histórico necessário para o diagnóstico dos últimos cinco anos.
A partir dessa base, o trabalho se organiza em quatro frentes. A primeira concilia a escrituração com o que foi efetivamente recolhido, identificando divergências e créditos não aproveitados. A segunda revisa o cadastro de produtos e insumos, validando NCM, CEST e enquadramento nos anexos da reforma tributária.
A terceira simula os regimes de tributação com os números reais dos exercícios anteriores, incluindo o custo de conformidade de cada opção. A quarta avalia regimes especiais de ICMS e incentivos aplicáveis à atividade, verificando prazo de vigência e requisitos de habilitação.
O prazo típico de um diagnóstico varia conforme o volume de notas e a quantidade de SKUs. Fábricas com mix reduzido concluem em semanas, operações com milhares de itens levam meses. O detalhamento das obrigações envolvidas está no conteúdo sobre obrigações acessórias tributárias.
O IPI vai acabar para as indústrias em 2027?
O IPI não é extinto, mas tem a alíquota reduzida a zero para a grande maioria dos produtos a partir de 1º de janeiro de 2027. A regra consta do artigo 126 do Ato das Disposições Constitucionais Transitórias, incluído pela Emenda Constitucional 132/2023, e foi detalhada pelos artigos 454 a 457 da Lei Complementar 214/2025.
A distinção entre alíquota zero e extinção importa na prática. O tributo continua existindo juridicamente, com obrigações acessórias associadas, mas deixa de compor o preço da maior parte dos produtos industrializados fora da Zona Franca de Manaus.
As exceções se concentram em produtos com produção incentivada na ZFM, em bens concorrentes fabricados em outras regiões e em bens de tecnologia da informação e comunicação. O parágrafo 3º do artigo 454 prevê que o Poder Executivo divulgue a lista por NCM, ato ainda pendente até meados de 2026.
Créditos de IPI não aproveitados nos cinco anos anteriores permanecem recuperáveis mesmo depois da zeragem. O cronograma completo aparece no material sobre reforma tributária para empresas.
Quanto uma indústria pode reduzir de carga tributária com planejamento?
Não existe percentual padrão, e qualquer número apresentado antes do diagnóstico é estimativa sem lastro. O resultado depende do regime atual, da qualidade do cadastro fiscal, do volume de insumos creditáveis e de quanto da base dos últimos cinco anos ainda pode ser revisada.
Três fatores concentram a maior parte do efeito. A mudança de regime altera a base de IRPJ e CSLL de forma imediata e recorrente. A correção de classificação fiscal ajusta a carga sobre cada item do mix. A recuperação retroativa gera caixa de uma vez, por compensação ou ressarcimento.
O que se pode afirmar com segurança é o método. A simulação compara cenários com os números reais dos exercícios anteriores e apresenta o valor estimado por frente, com o risco associado a cada uma.
Projetos conduzidos sem essa base tendem a prometer economia e entregar passivo. A distinção entre estratégias legítimas e estruturas de risco aparece no conteúdo sobre planejamento tributário.
Planejamento tributário é legal ou configura sonegação?
Planejamento tributário é prática lícita, conhecida tecnicamente como elisão fiscal. O contribuinte organiza suas operações, contratos e estruturas de forma a incidir na hipótese tributária menos onerosa, sempre antes do fato gerador e com respaldo na legislação vigente.
A sonegação, ou evasão fiscal, ocorre depois do fato gerador e envolve ocultação, fraude ou simulação. A diferença não está no resultado econômico, está no momento e na licitude dos meios empregados.
O limite prático da elisão é o propósito negocial. Estruturas montadas sem justificativa econômica real, com a economia tributária como única finalidade, ficam expostas a requalificação pelo fisco com base no parágrafo único do artigo 116 do Código Tributário Nacional e na jurisprudência do CARF.
Por isso todo planejamento consistente produz documentação de suporte: laudos, pareceres, atas societárias e demonstrativos que registram a razão de negócio de cada decisão. A validação prévia dessas estruturas é parte do escopo de planejamento tributário e societário.
O próximo passo para reduzir a carga da sua indústria
Planejamento tributário para indústrias se resolve com dado organizado. Regime simulado com números reais, cadastro de produtos revisado item a item e estoque de créditos dos últimos cinco anos levantado antes que o prazo corra.
As três frentes saem do mesmo levantamento fiscal, e o calendário da reforma encurta a janela para começar. Indústrias que querem mapear a própria situação antes de 2027 podem conhecer a abordagem de planejamento tributário e societário da MV Consultores.